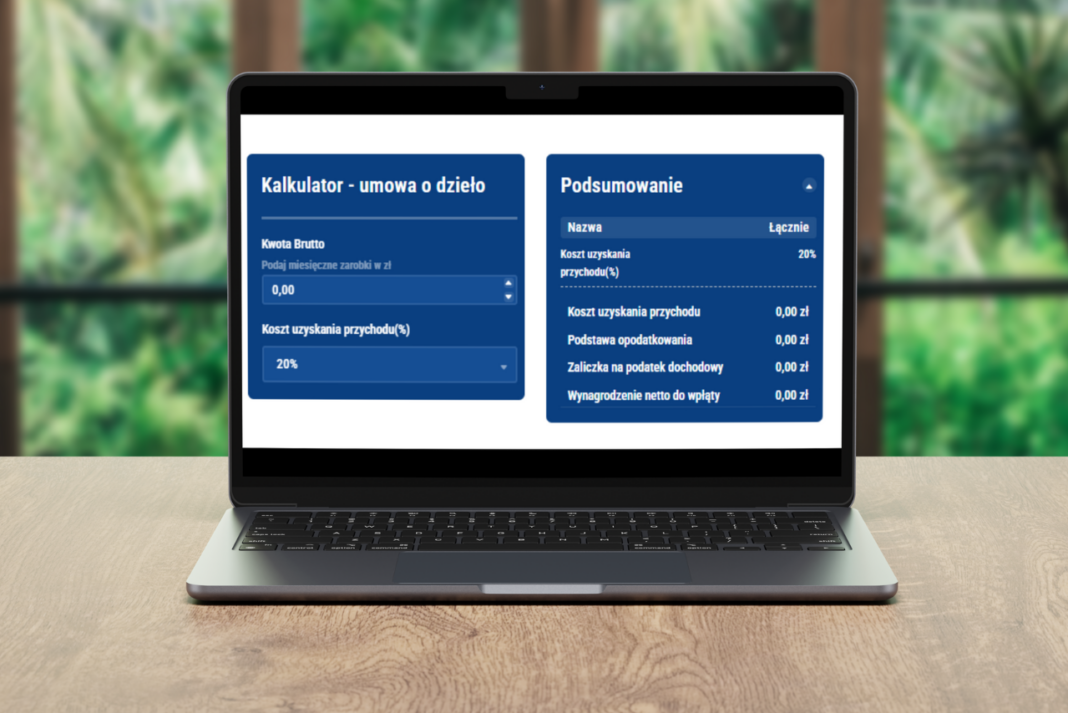
Kalkulator wynagrodzeń – umowa o dzieło

Kalkulator umowy o dzieło pozwala szybko i łatwo obliczyć wynagrodzenie netto oraz podatek dochodowy należny od umowy o dzieło. Wystarczy wprowadzić kwotę brutto, a kalkulator automatycznie wyliczy należności podatkowe, dając pełen obraz kosztów i wynagrodzenia do wypłaty.

Umowa o dzieło – wszystko, co musisz wiedzieć

Umowa o dzieło to jedna z najpopularniejszych form zatrudnienia w Polsce, szczególnie w przypadku projektów jednorazowych, gdzie liczy się konkretny rezultat. Przez swoją specyfikę, umowa ta różni się od umowy zlecenia czy umowy o pracę, a jej zalety sprawiają, że często jest wybierana zarówno przez pracodawców, jak i wykonawców.

Uwaga!!! Kalkulator umowy o dzieło nie dotyczy sytuacji, w której umowa jest zawierana z pracownikiem zatrudnionym na umowę o pracę, ponieważ wtedy obowiązkowe są pełne składki ZUS. W takim przypadku umowa o dzieło traktowana jest jak umowa o pracę, co wiąże się z odprowadzaniem składek na ubezpieczenia społeczne i zdrowotne.

Czym jest umowa o dzieło?

Umowa o dzieło to umowa cywilnoprawna, w której kluczowym elementem jest osiągnięcie określonego w umowie rezultatu. Może to być zarówno stworzenie czegoś materialnego (np. mebel, ubranie), jak i niematerialnego (np. program komputerowy, projekt graficzny, raport). Zleceniodawca oczekuje dostarczenia gotowego dzieła, a wykonawca zobowiązuje się je wykonać. Ważne jest, aby w umowie jasno określić, co będzie uznawane za ostateczny efekt pracy.

Umowa o dzieło a ZUS

Jednym z głównych atutów umowy o dzieło jest brak obowiązku odprowadzania składek na ubezpieczenia społeczne i zdrowotne do ZUS. Oznacza to, że osoba pracująca na podstawie umowy o dzieło nie jest objęta składkami na emeryturę, rentę, ubezpieczenie chorobowe czy zdrowotne, co wpływa na wyższe wynagrodzenie netto.

Warto jednak pamiętać, że od 2021 roku obowiązuje wymóg zgłaszania umów o dzieło do ZUS na formularzu ZUS RUD, choć nie oznacza to automatycznego obciążenia składkami. Zgłoszenie jest wymagane w terminie 7 dni od dnia podpisania umowy.

Opodatkowanie umowy o dzieło

Wynagrodzenie z umowy o dzieło podlega opodatkowaniu podatkiem dochodowym od osób fizycznych (PIT). Standardowo stosuje się dwie metody opodatkowania:

  1. 12% zryczałtowany podatek dochodowy – w przypadku umów o dzieło, w których wynagrodzenie nie przekracza 200 zł brutto, obowiązuje zryczałtowana stawka podatkowa, a od przychodu nie odlicza się kosztów uzyskania przychodu.
  2. Zasady ogólne (skala podatkowa) – jeśli wynagrodzenie przekracza 200 zł brutto, obowiązuje skala podatkowa (12% dla dochodów do 120 000 zł oraz 32% dla nadwyżki). W takim przypadku można również zastosować 20% kosztów uzyskania przychodu, co obniża podstawę opodatkowania.

Kiedy warto wybrać umowę o dzieło?

Umowa o dzieło jest najlepszym rozwiązaniem, gdy pracownik ma wykonać określoną pracę, której efektem jest mierzalny rezultat. Może to być idealna opcja dla:

  • freelancerów,
  • grafików,
  • programistów,
  • tłumaczy,
  • artystów,
  • wykonawców prac remontowych czy naprawczych.

Korzyści z umowy o dzieło

  • Brak składek ZUS – dzięki temu wynagrodzenie netto jest wyższe w porównaniu do umowy zlecenia czy umowy o pracę.
  • Jasne zasady opodatkowania – szczególnie przy wynagrodzeniu poniżej 200 zł brutto, gdzie stosowany jest zryczałtowany podatek dochodowy.
  • Elastyczność – umowa o dzieło doskonale sprawdza się w sytuacjach, gdzie istotny jest konkretny rezultat, a sposób jego osiągnięcia pozostaje po stronie wykonawcy.

Podsumowanie

Umowa o dzieło to korzystna forma zatrudnienia w przypadku zadań, które mają jasno określony rezultat. Brak składek ZUS oraz elastyczne warunki to główne atuty tej umowy. Jednakże, przed podpisaniem umowy warto dokładnie przeanalizować, czy jej zastosowanie jest odpowiednie w danym przypadku.

Niniejszy artykuł oraz kalkulator umowy o dzieło mają charakter informacyjny i nie stanowią porady prawnej ani podatkowej. W celu uzyskania szczegółowych informacji dotyczących indywidualnych rozliczeń, warto skonsultować się z doradcą podatkowym.

Gorące tematy w tym tygodniu

Obowiązkowy KSeF od 2026 r.

Od 1 lutego 2026 r. Krajowy System e-Faktur (KSeF) zaczyna działać obowiązkowo etapami. Dla większości małych i średnich firm kluczowe są trzy rzeczy: kto podlega, od kiedy, oraz jak się przygotować, żeby nie zablokować sprzedaży i obiegu dokumentów.

Limity podatkowe i bilansowe na 2026 r. – co się zmienia i jak je policzyć

W wielu przepisach podatkowych i bilansowych kluczowe progi są określone w euro. Od tego, jak wypadnie przeliczenie na złote, zależy m.in. czy podatnik zyska status „małego podatnika”, czy może korzystać z ryczałtu, a czasem – czy musi przejść na pełne księgi rachunkowe.

Nowy próg zwolnienia podmiotowego z VAT od 1 stycznia 2026r

Od 1 stycznia 2026 r. podwyższono limit uprawniający do zwolnienia podmiotowego z VAT z 200 000 zł do 240 000 zł. Zmiana jest istotna nie tylko dla mikrofirm, ale również dla podatników z innych państw UE korzystających w Polsce ze zwolnienia w ramach procedury SME.

Kalkulator wynagrodzeń brutto netto 2026 umowa o pracę

W 2026 roku zarówno pracodawcy, jak i pracownicy spotykają się z wyzwaniem weryfikacji wysokości wynagrodzeń oraz obciążeń związanych z podatkami i składkami ZUS. Aby ułatwić ten proces, powstał kalkulator wynagrodzeń brutto-netto 2026, który pozwala na szybkie i precyzyjne obliczenie zarówno wynagrodzenia netto pracownika, jak i całkowitych kosztów zatrudnienia dla pracodawcy. Poznaj funkcje tego narzędzia i dowiedz się, jak w pełni z niego korzystać, aby zoptymalizować swoje finanse i uniknąć błędów w rozliczeniach.

Nowe limity samochodów w 2026r – amortyzacja i leasing (PIT/CIT)

Od 1 stycznia 2026 r. limity kosztów związanych z samochodami osobowymi zależą od emisji CO₂. Zmiany obejmują: - amortyzację (gdy auto jest środkiem trwałym), - leasing operacyjny / najem / dzierżawę (gdy auto nie jest Twoim środkiem trwałym). Klucz: w 2026 r. dla wielu aut spalinowych limit kosztów spada do 100 0

Tematy

Obowiązkowy KSeF od 2026 r.

Od 1 lutego 2026 r. Krajowy System e-Faktur (KSeF) zaczyna działać obowiązkowo etapami. Dla większości małych i średnich firm kluczowe są trzy rzeczy: kto podlega, od kiedy, oraz jak się przygotować, żeby nie zablokować sprzedaży i obiegu dokumentów.

Limity podatkowe i bilansowe na 2026 r. – co się zmienia i jak je policzyć

W wielu przepisach podatkowych i bilansowych kluczowe progi są określone w euro. Od tego, jak wypadnie przeliczenie na złote, zależy m.in. czy podatnik zyska status „małego podatnika”, czy może korzystać z ryczałtu, a czasem – czy musi przejść na pełne księgi rachunkowe.

Nowy próg zwolnienia podmiotowego z VAT od 1 stycznia 2026r

Od 1 stycznia 2026 r. podwyższono limit uprawniający do zwolnienia podmiotowego z VAT z 200 000 zł do 240 000 zł. Zmiana jest istotna nie tylko dla mikrofirm, ale również dla podatników z innych państw UE korzystających w Polsce ze zwolnienia w ramach procedury SME.

Kalkulator wynagrodzeń brutto netto 2026 umowa o pracę

W 2026 roku zarówno pracodawcy, jak i pracownicy spotykają się z wyzwaniem weryfikacji wysokości wynagrodzeń oraz obciążeń związanych z podatkami i składkami ZUS. Aby ułatwić ten proces, powstał kalkulator wynagrodzeń brutto-netto 2026, który pozwala na szybkie i precyzyjne obliczenie zarówno wynagrodzenia netto pracownika, jak i całkowitych kosztów zatrudnienia dla pracodawcy. Poznaj funkcje tego narzędzia i dowiedz się, jak w pełni z niego korzystać, aby zoptymalizować swoje finanse i uniknąć błędów w rozliczeniach.

Nowe limity samochodów w 2026r – amortyzacja i leasing (PIT/CIT)

Od 1 stycznia 2026 r. limity kosztów związanych z samochodami osobowymi zależą od emisji CO₂. Zmiany obejmują: - amortyzację (gdy auto jest środkiem trwałym), - leasing operacyjny / najem / dzierżawę (gdy auto nie jest Twoim środkiem trwałym). Klucz: w 2026 r. dla wielu aut spalinowych limit kosztów spada do 100 0

Instrukcja jak w 9 krokach wypełnić Wniosek o Wakacje Składkowe za 2025r.

Aby skorzystać z wakacji składkowych, należy złożyć wniosek RWS (wniosek o zwolnienie z obowiązku opłacenia składek za wskazany miesiąc) za pośrednictwem Platformy Usług Elektronicznych (PUE) ZUS / eZUS. Pamiętaj, że wniosek należy złożyć w miesiącu poprzedzającym wybrany miesiąc zwolnienia. Na przykład, aby skorzystać ze zwolnienia za grudzień 2025 roku, wniosek należy złożyć w listopadzie 2025 roku.

Jak rozliczyć samochód współmałżonka w działalności gospodarczej?

Wielu przedsiębiorców staje przed wyzwaniem, jak efektywnie wykorzystać samochód w prowadzonej działalności gospodarczej. Często jednak pojawia się pytanie, co zrobić, gdy właścicielem pojazdu nie jest przedsiębiorca, ale jego współmałżonek. W tym artykule przyjrzymy się, w jaki sposób można rozliczyć koszty związane z użytkowaniem samochodu współmałżonka w firmie oraz jak amortyzować taki pojazd. Omówimy również kwestie prawne związane z umową użyczenia oraz przepisy dotyczące środków trwałych.

Czy zakup smartwatcha może być uznany za koszt uzyskania przychodów?

W tym artykule przedstawimy, kiedy i dlaczego zakup smartwatcha może zostać uznany za koszt uzyskania przychodów oraz jak przepisy prawne regulują tę kwestię.

Related Articles

Popularne kategorie

spot_imgspot_img