
Aby skorzystać z wakacji składkowych, należy złożyć wniosek RWS (wniosek o zwolnienie z obowiązku opłacenia składek za wskazany miesiąc) za pośrednictwem Platformy Usług Elektronicznych (PUE) ZUS / eZUS. Pamiętaj, że wniosek należy złożyć w miesiącu poprzedzającym wybrany miesiąc zwolnienia. Na przykład, aby skorzystać ze zwolnienia za grudzień 2025 roku, wniosek należy złożyć w listopadzie 2025 roku.
Poniżej przedstawiamy krok po kroku, jak wypełnić ten wniosek:
Zaloguj się do PUE ZUS / eZUS:
- Wejdź na stronę https://www.zus.pl/ezus/logowanie i kliknij „Zaloguj do eZUS”.
- Użyj swojego profilu zaufanego lub innej dostępnej metody logowania.
Przejdź do profilu płatnika
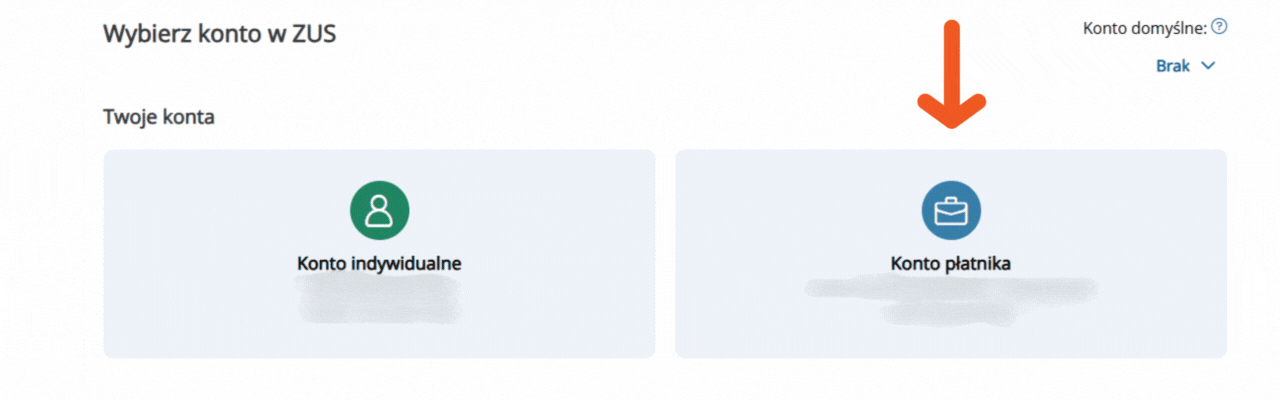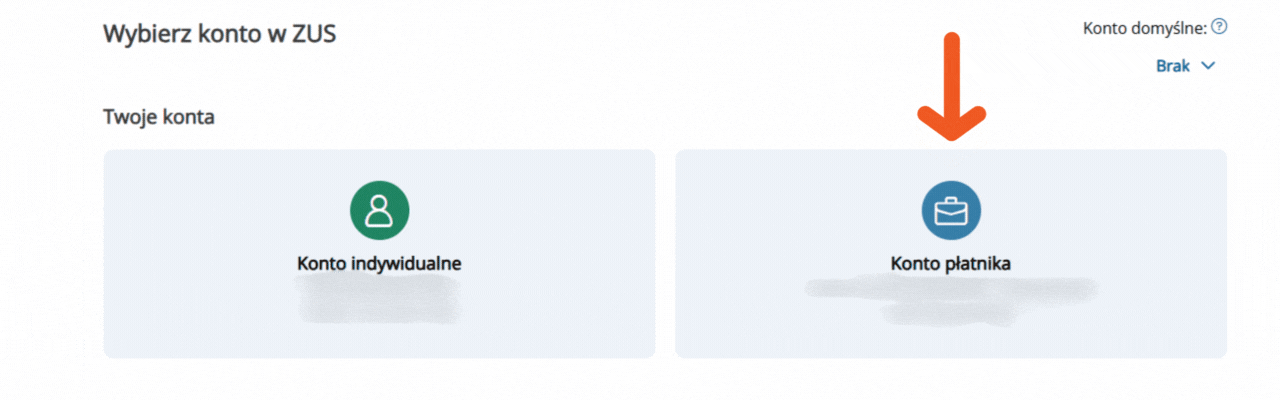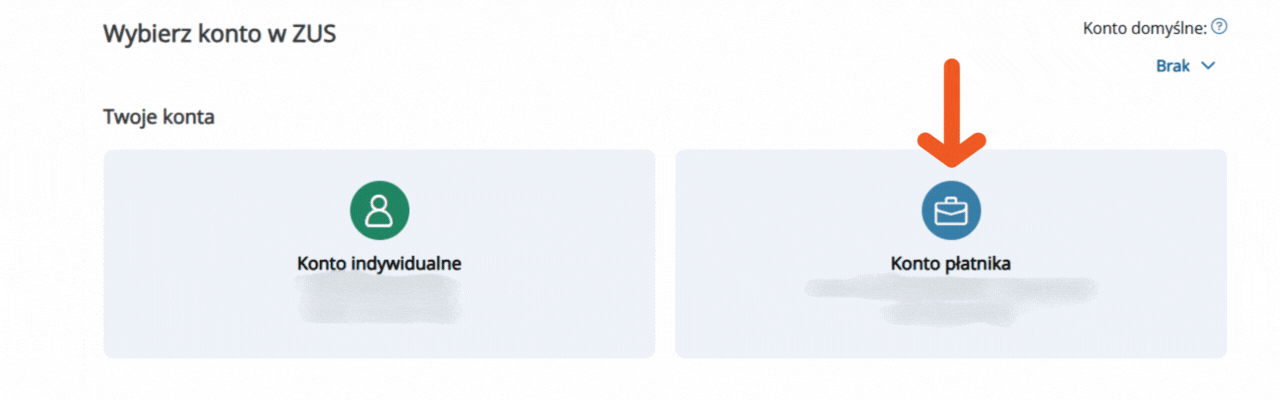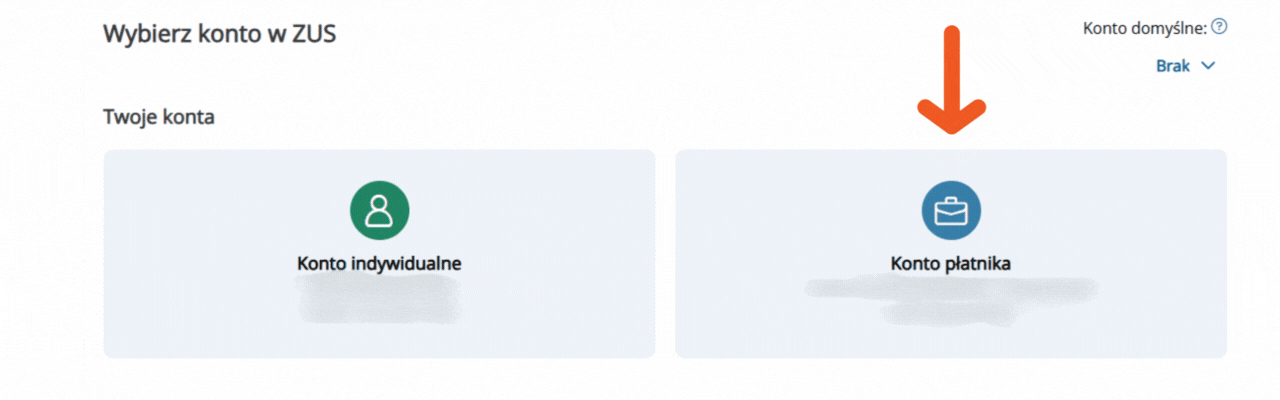
Po zalogowaniu wybierz zakładkę „Płatnik”
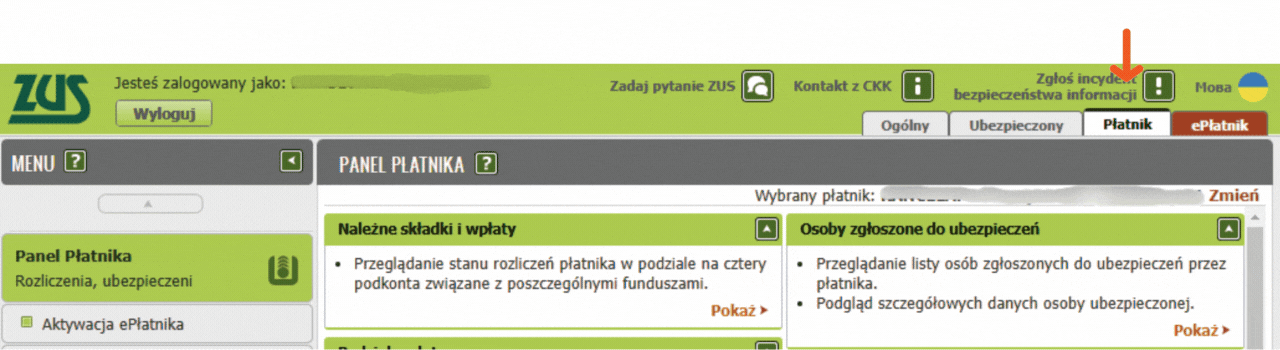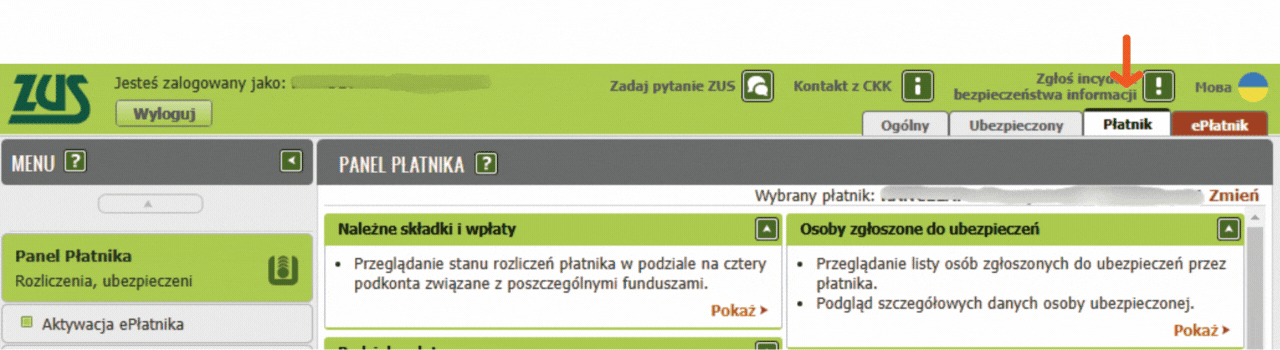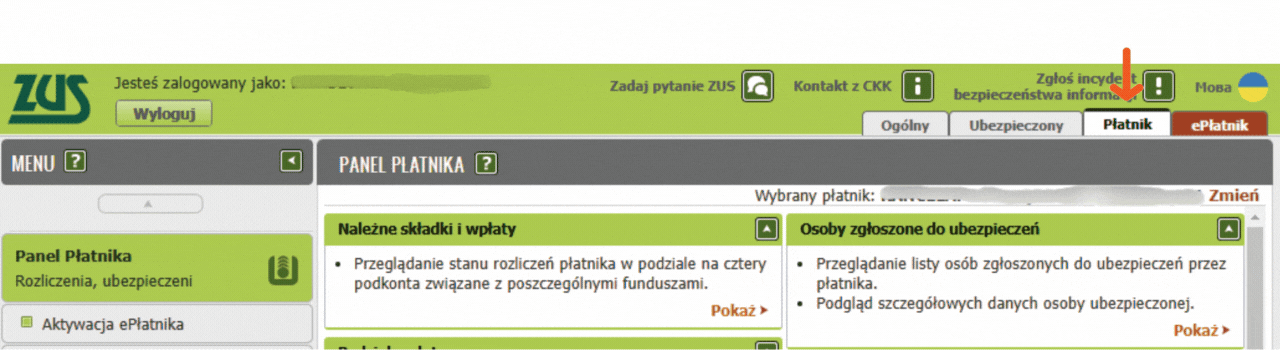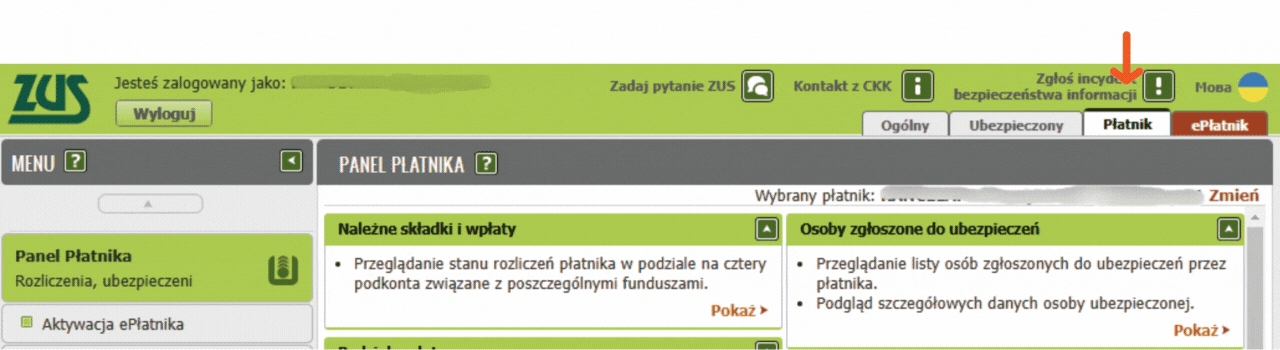
W menu po lewej stronie wybierz „Kreatory wniosków”
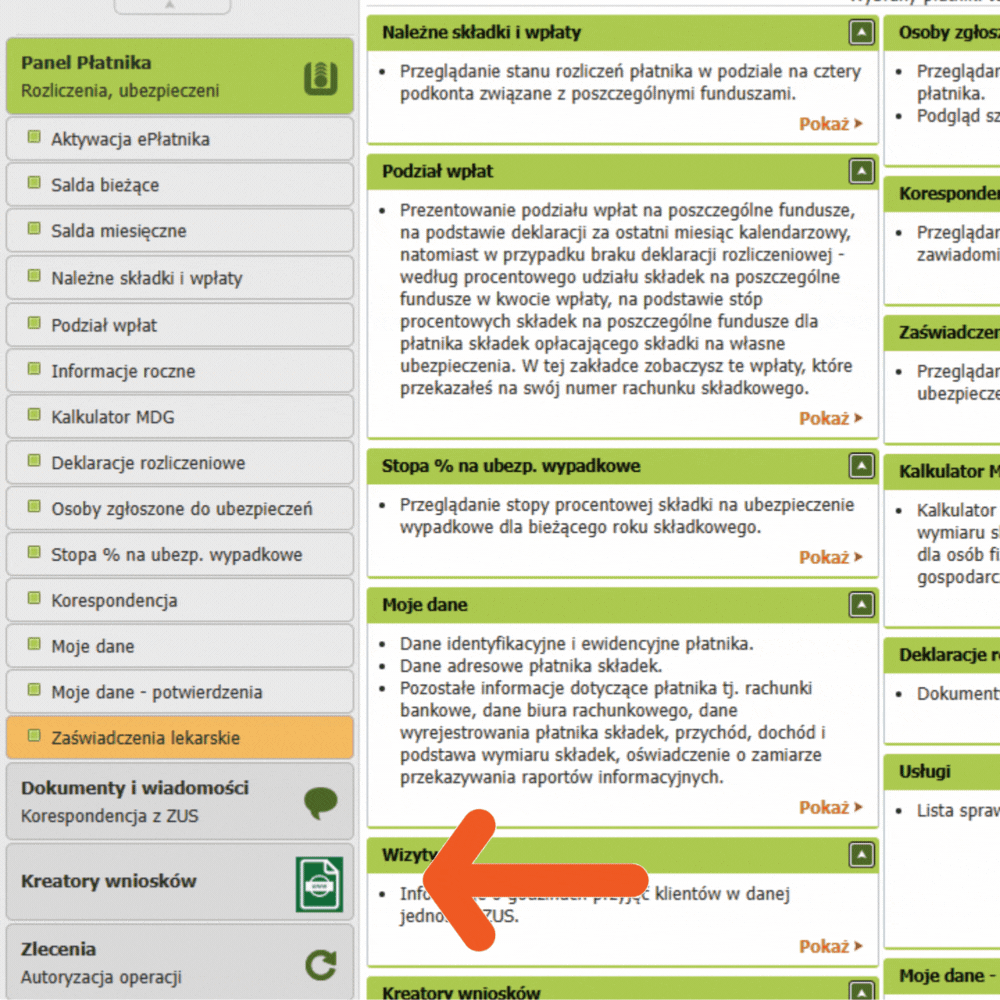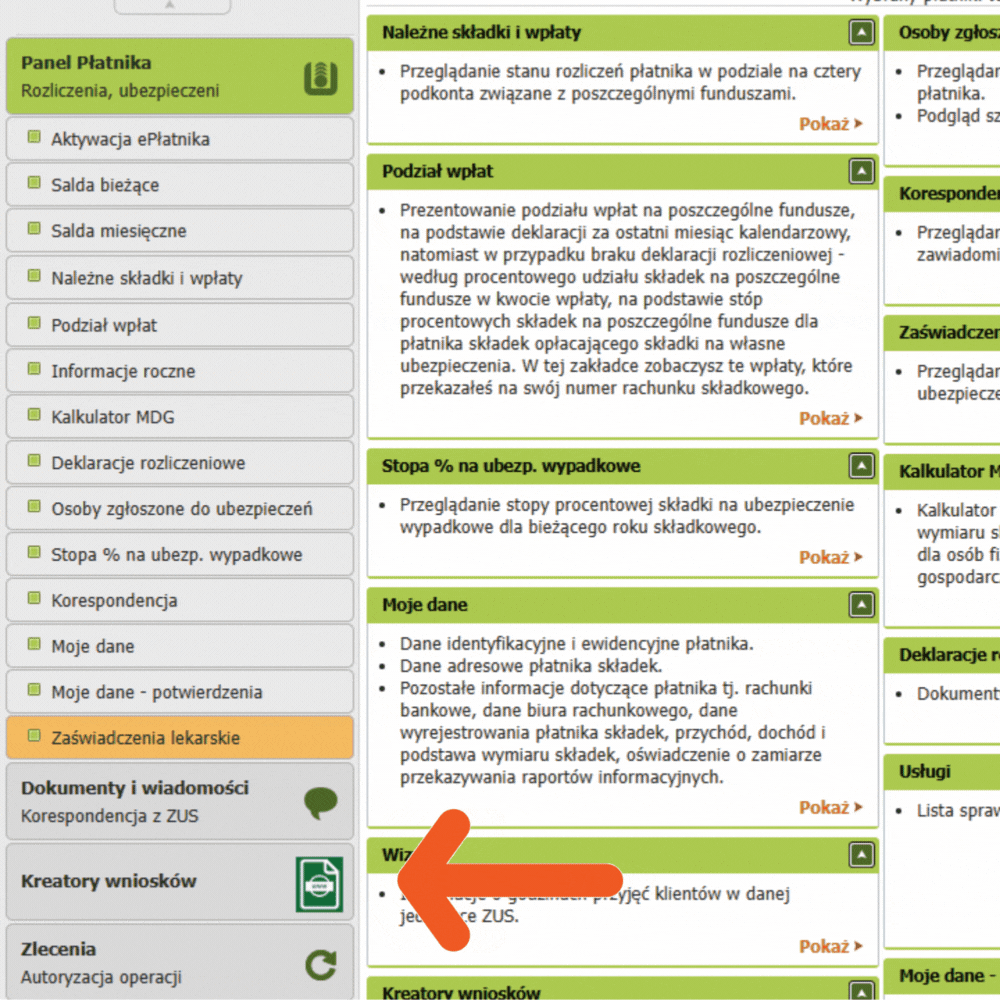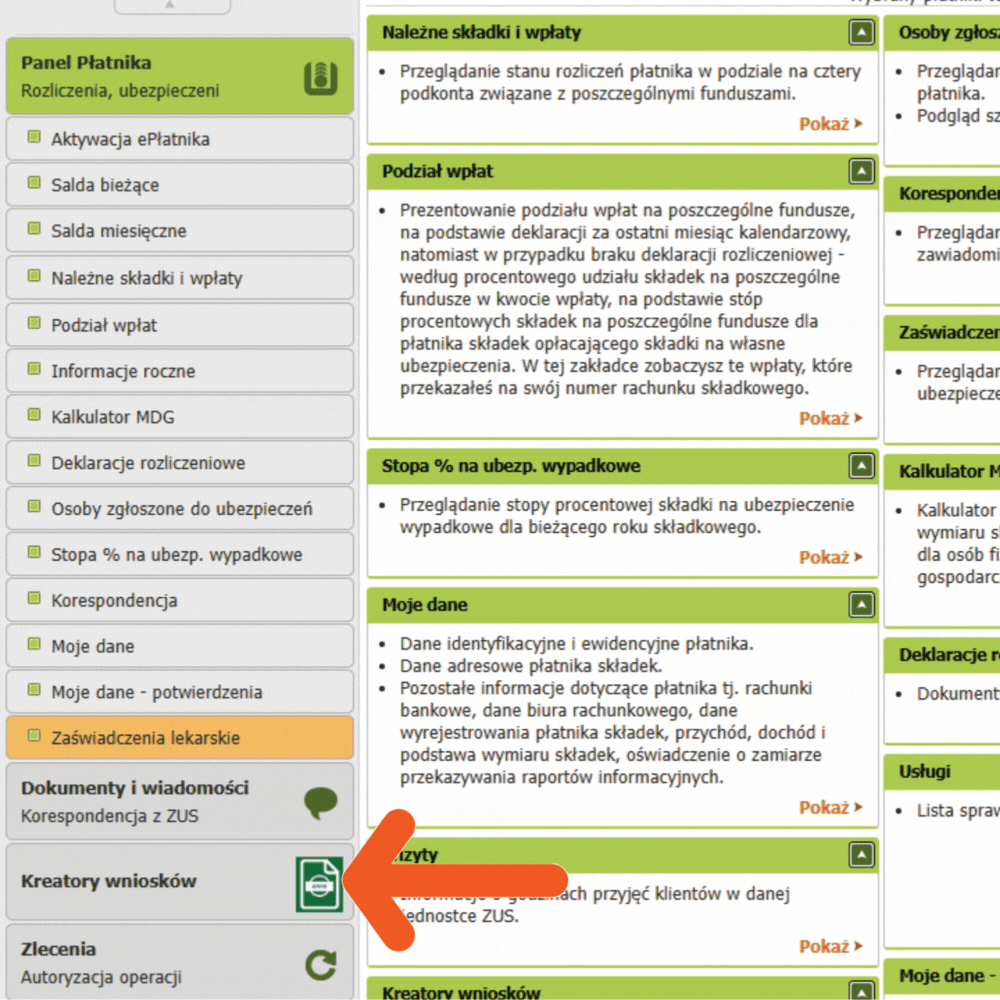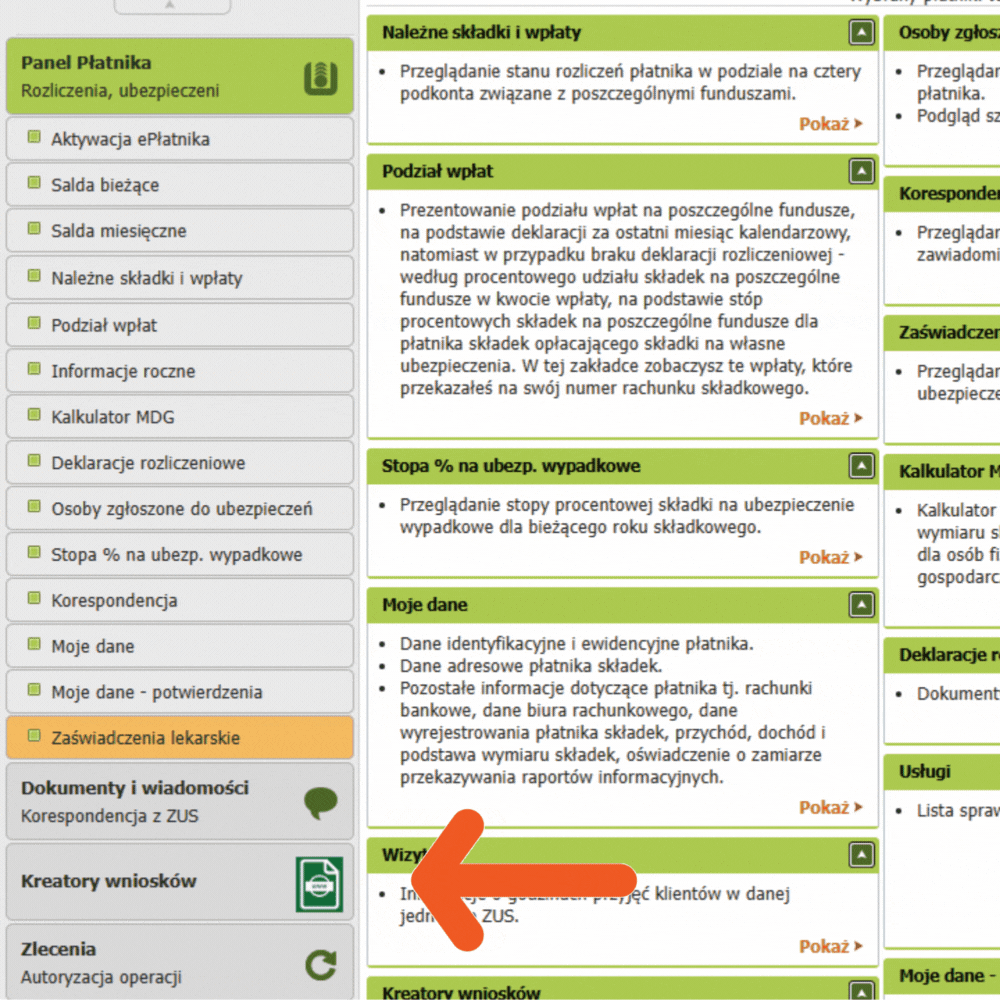
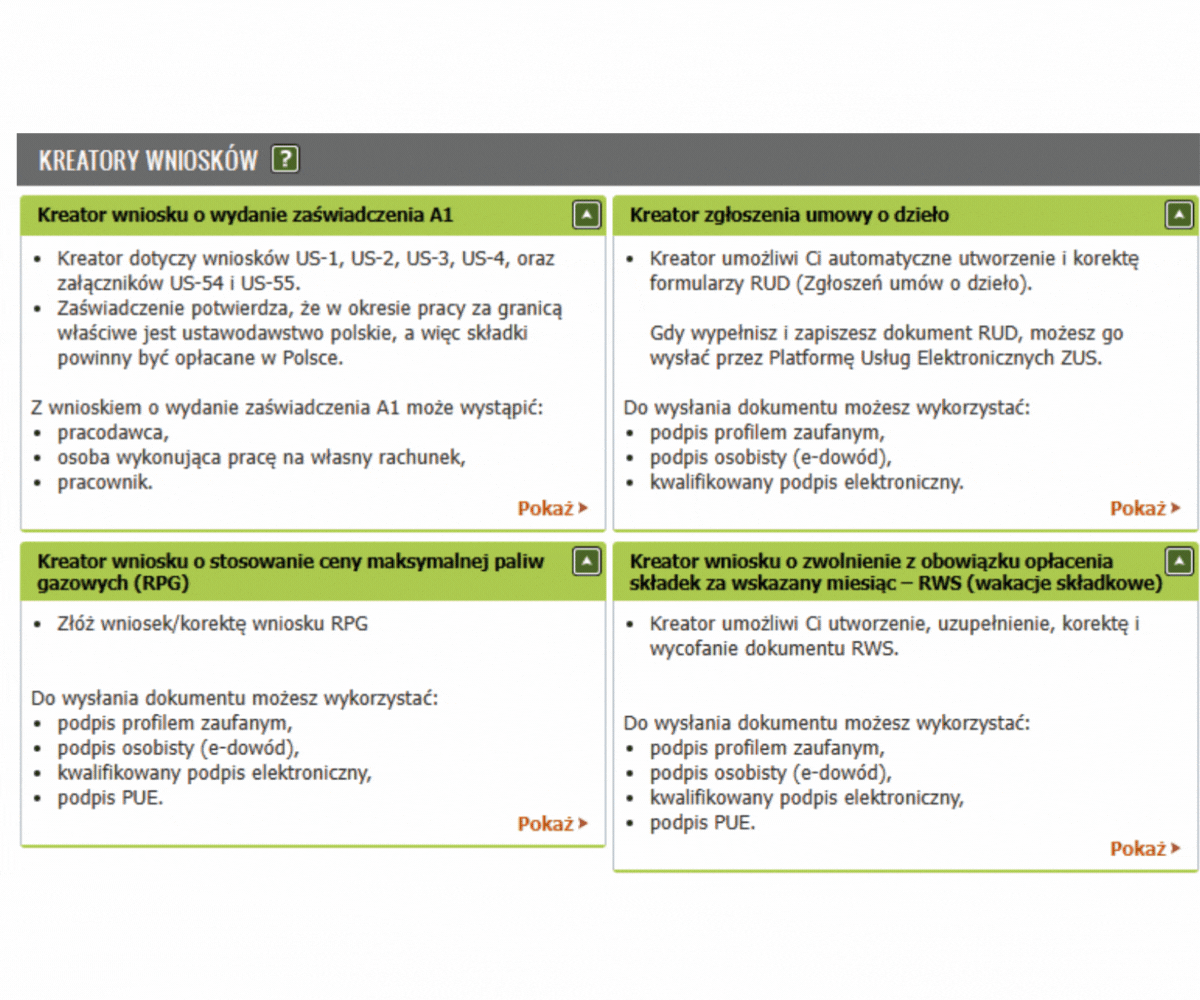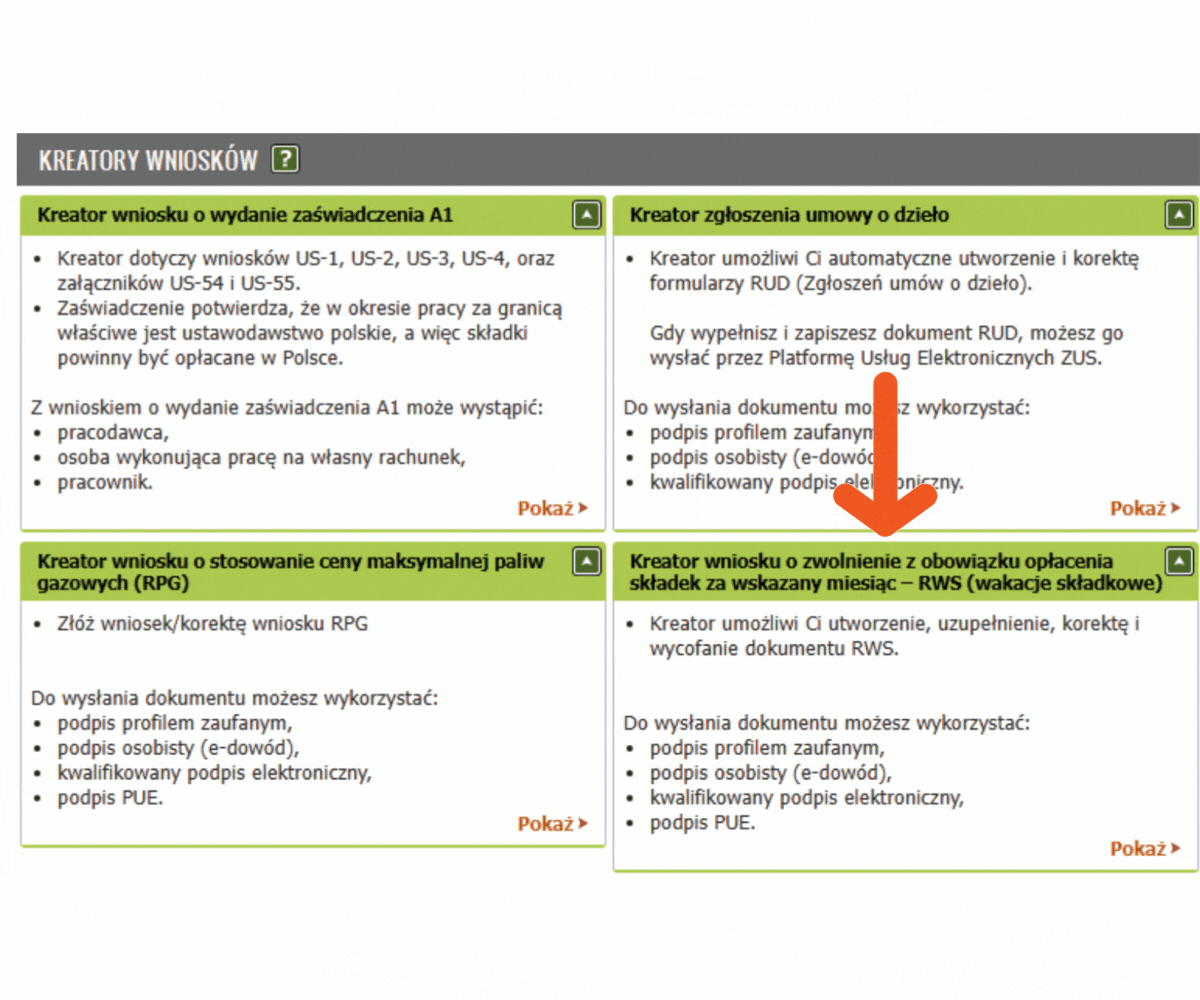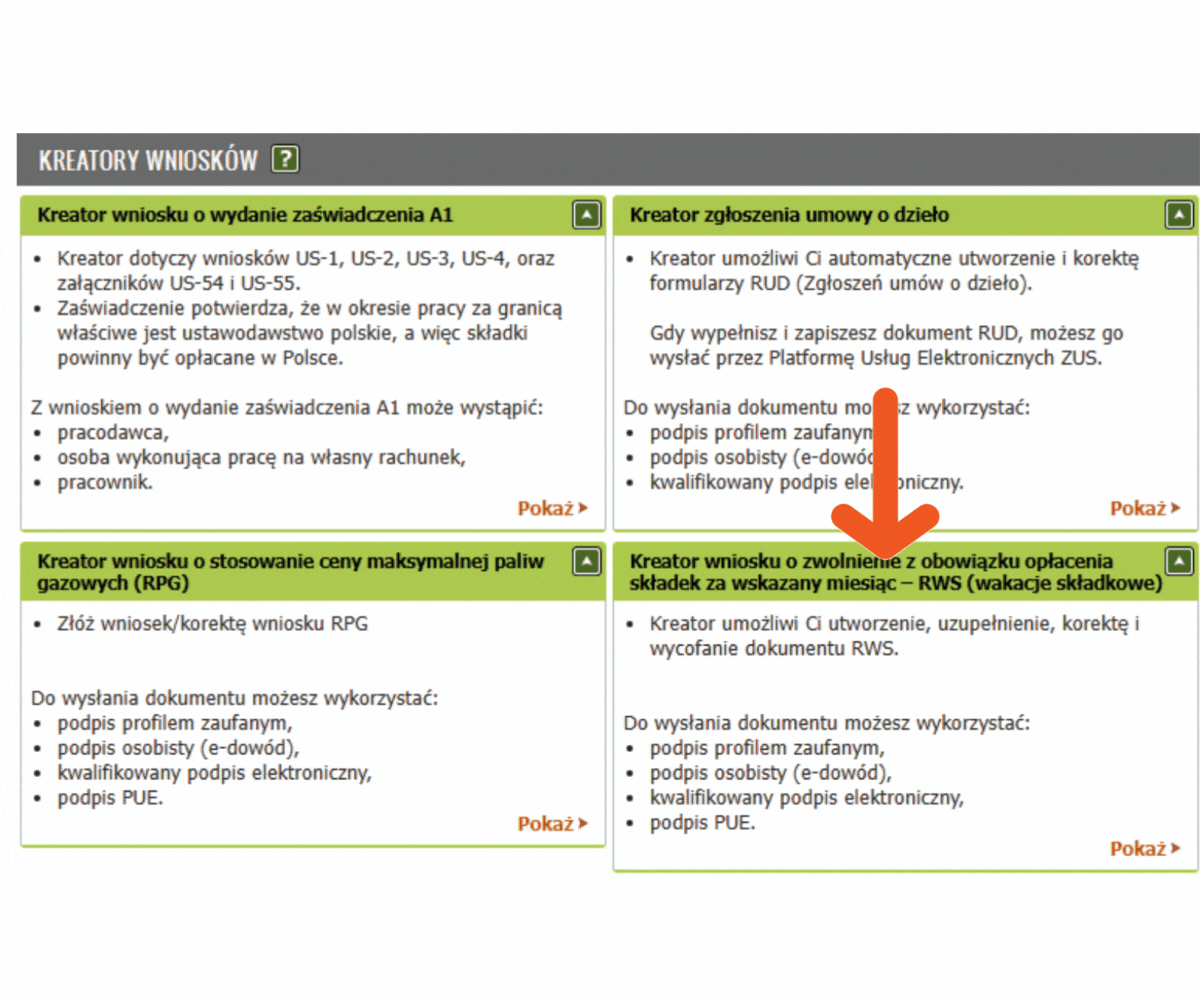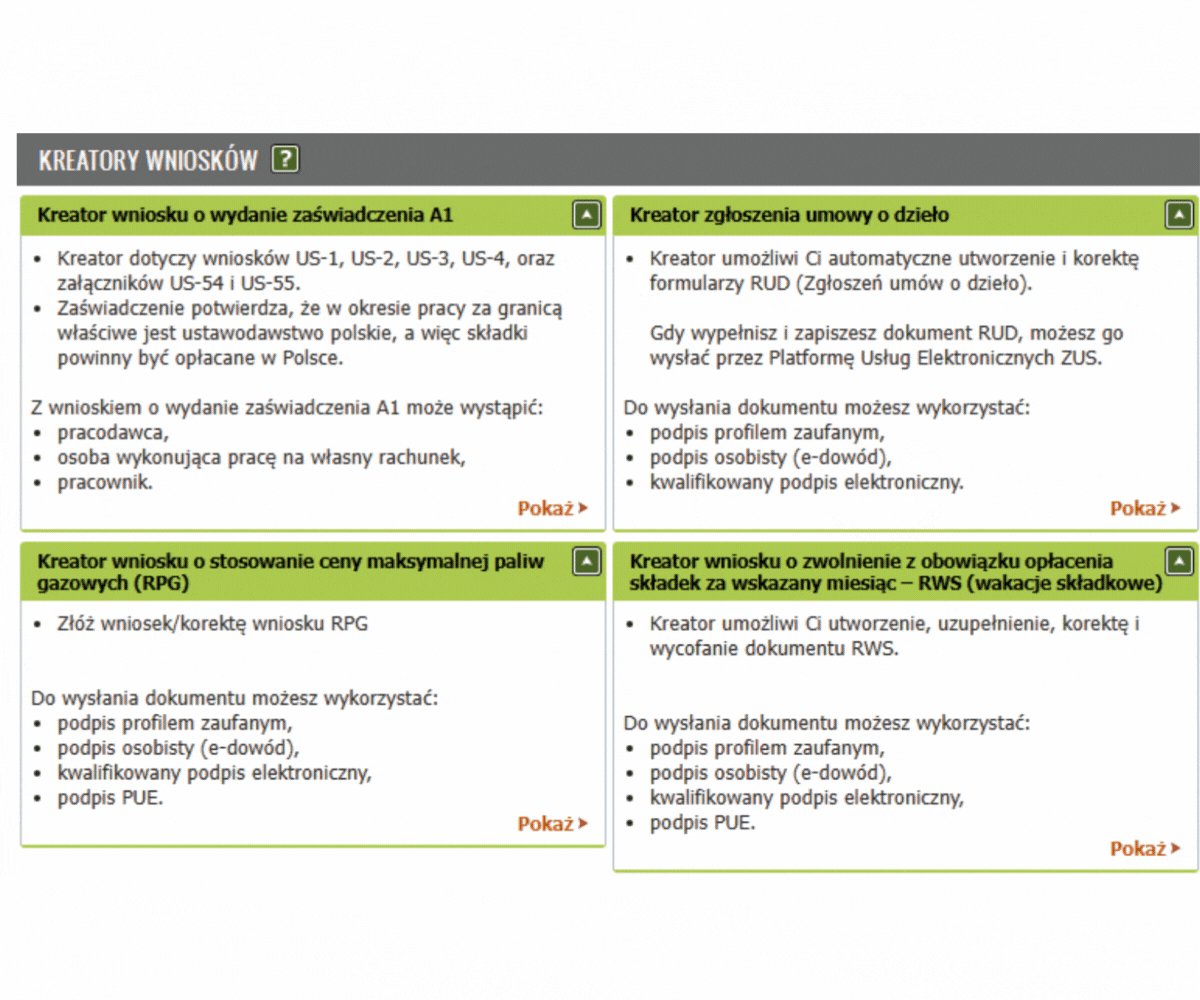
Kliknij „Kreator wniosku o zwolnienie z obowiązku opłacenia składek za wskazany miesiąc – RWS (wakacje składkowe)”
Krok 1 – Określ cel złożenia wniosku
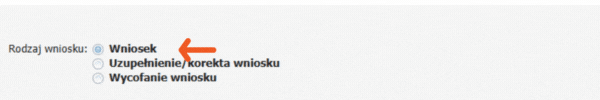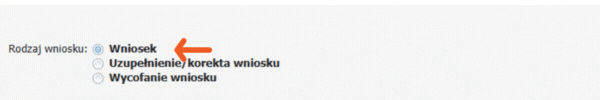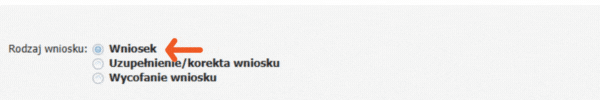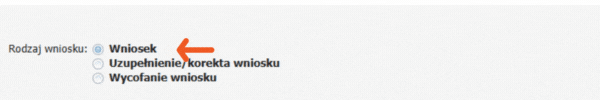
Wybierz odpowiednią opcję:
- „Wniosek” – jeśli składasz wniosek po raz pierwszy.
- „Uzupełnienie/korekta wniosku” – jeśli chcesz poprawić wcześniej złożony wniosek.
- „Wycofanie wniosku” – jeśli chcesz wycofać wcześniej złożony wniosek.
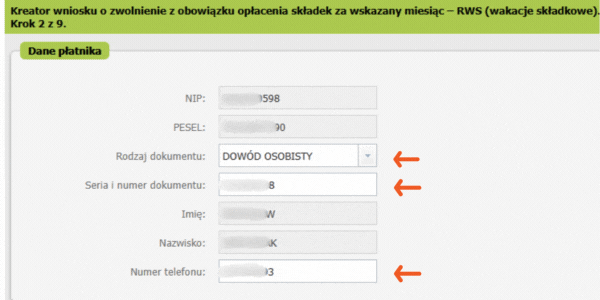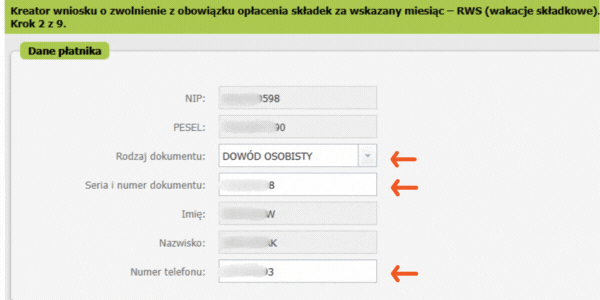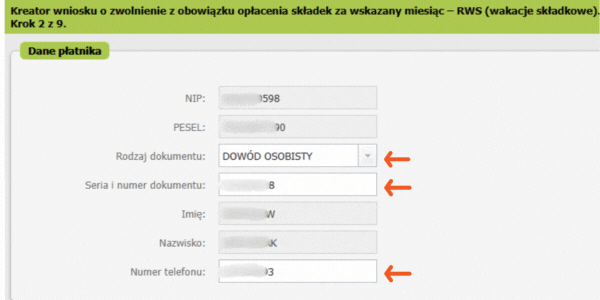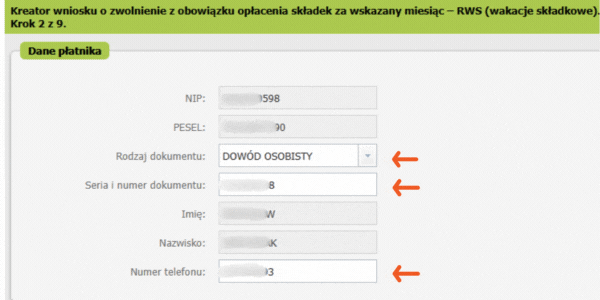
Krok 2 – Sprawdź i uzupełnij dane płatnika
- System automatycznie pobierze Twoje dane identyfikacyjne.
- Upewnij się, że wszystkie informacje są poprawne.
- Jeśli to konieczne, uzupełnij brakujące dane, takie jak numer telefonu .
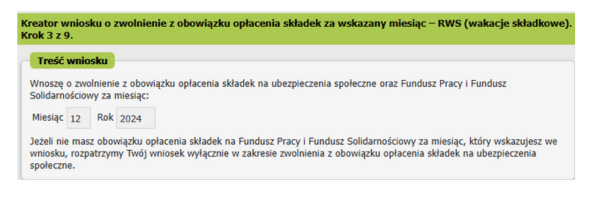
Krok 3 – Wskaż miesiąc zwolnienia
- W polu „Treść wniosku” jest z góry wskazany grudzień 2025, tj. m-c za który chcesz uzyskać zwolnienie z opłacania składek. Na tym kroku nic nie zmieniaj.
- Pamiętaj, że wniosek należy złożyć w miesiącu poprzedzającym wybrany miesiąc zwolnienia. Na przykład, aby skorzystać ze zwolnienia za grudzień 2025 roku, wniosek należy złożyć w listopadzie 2025r.
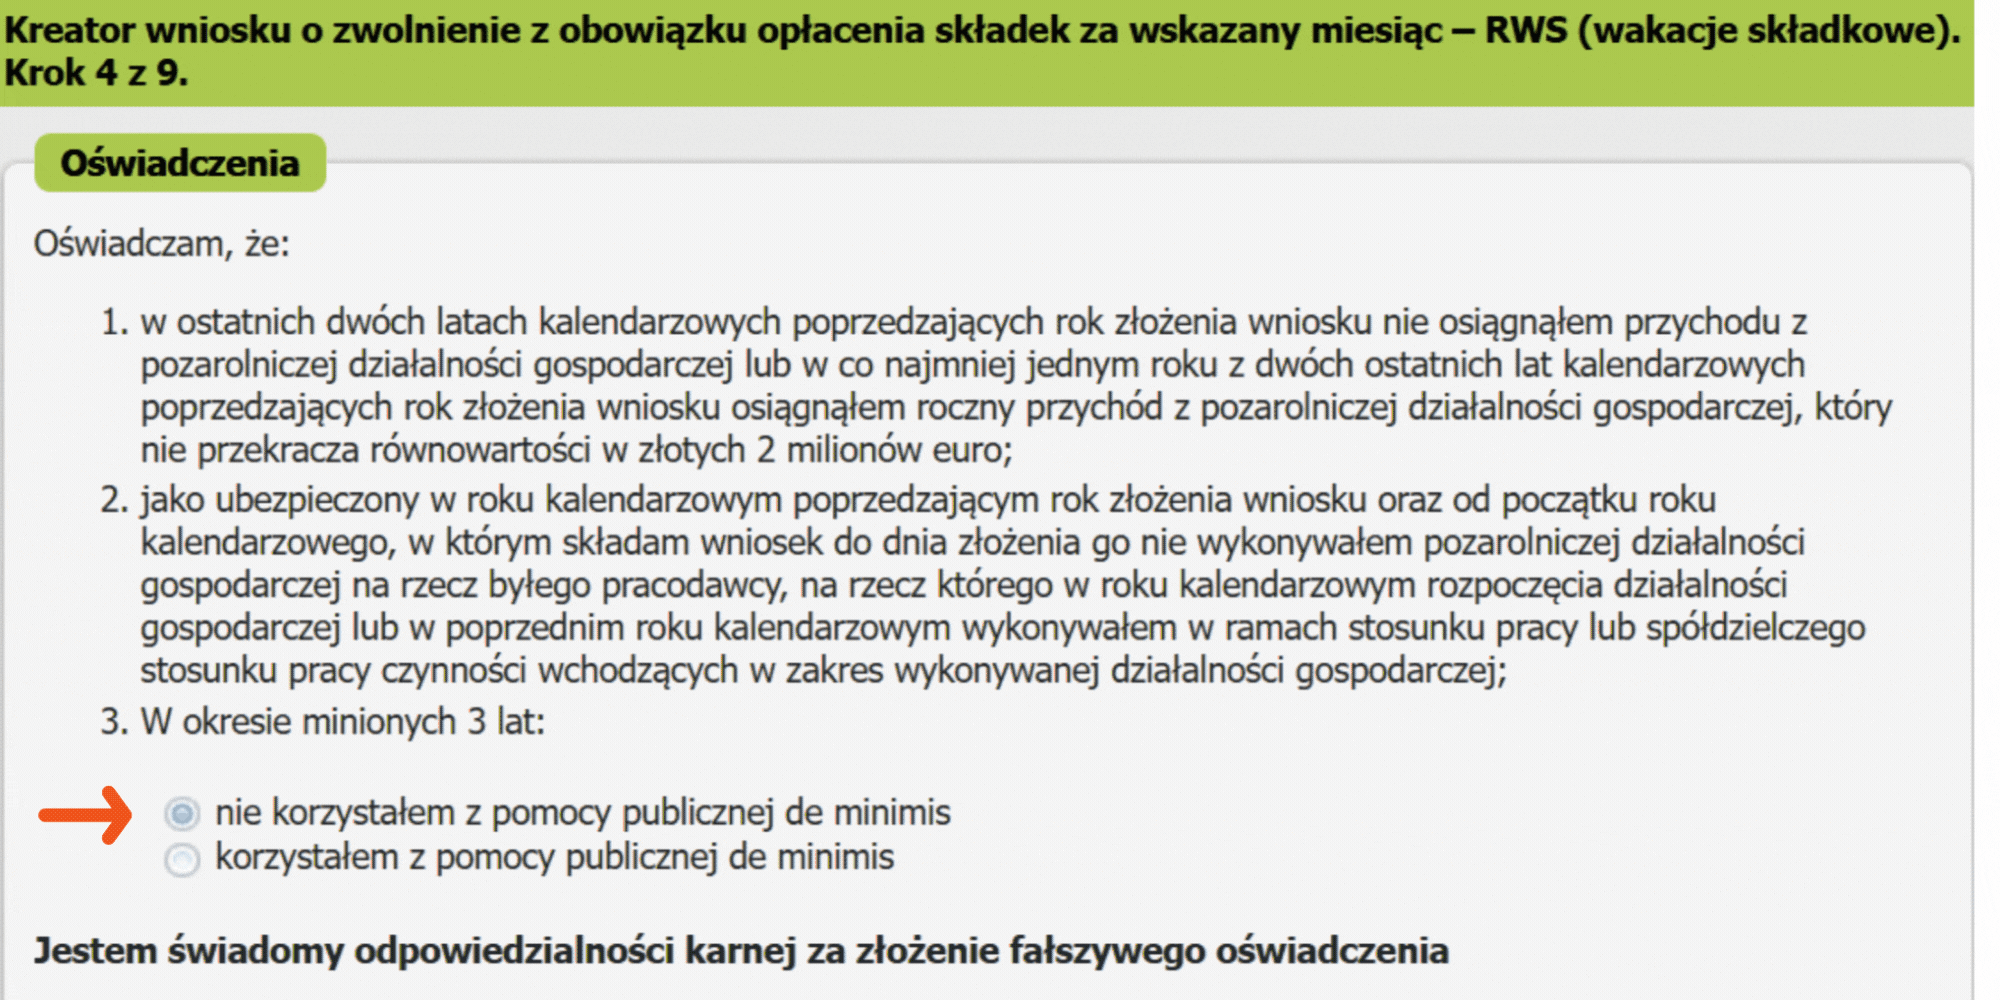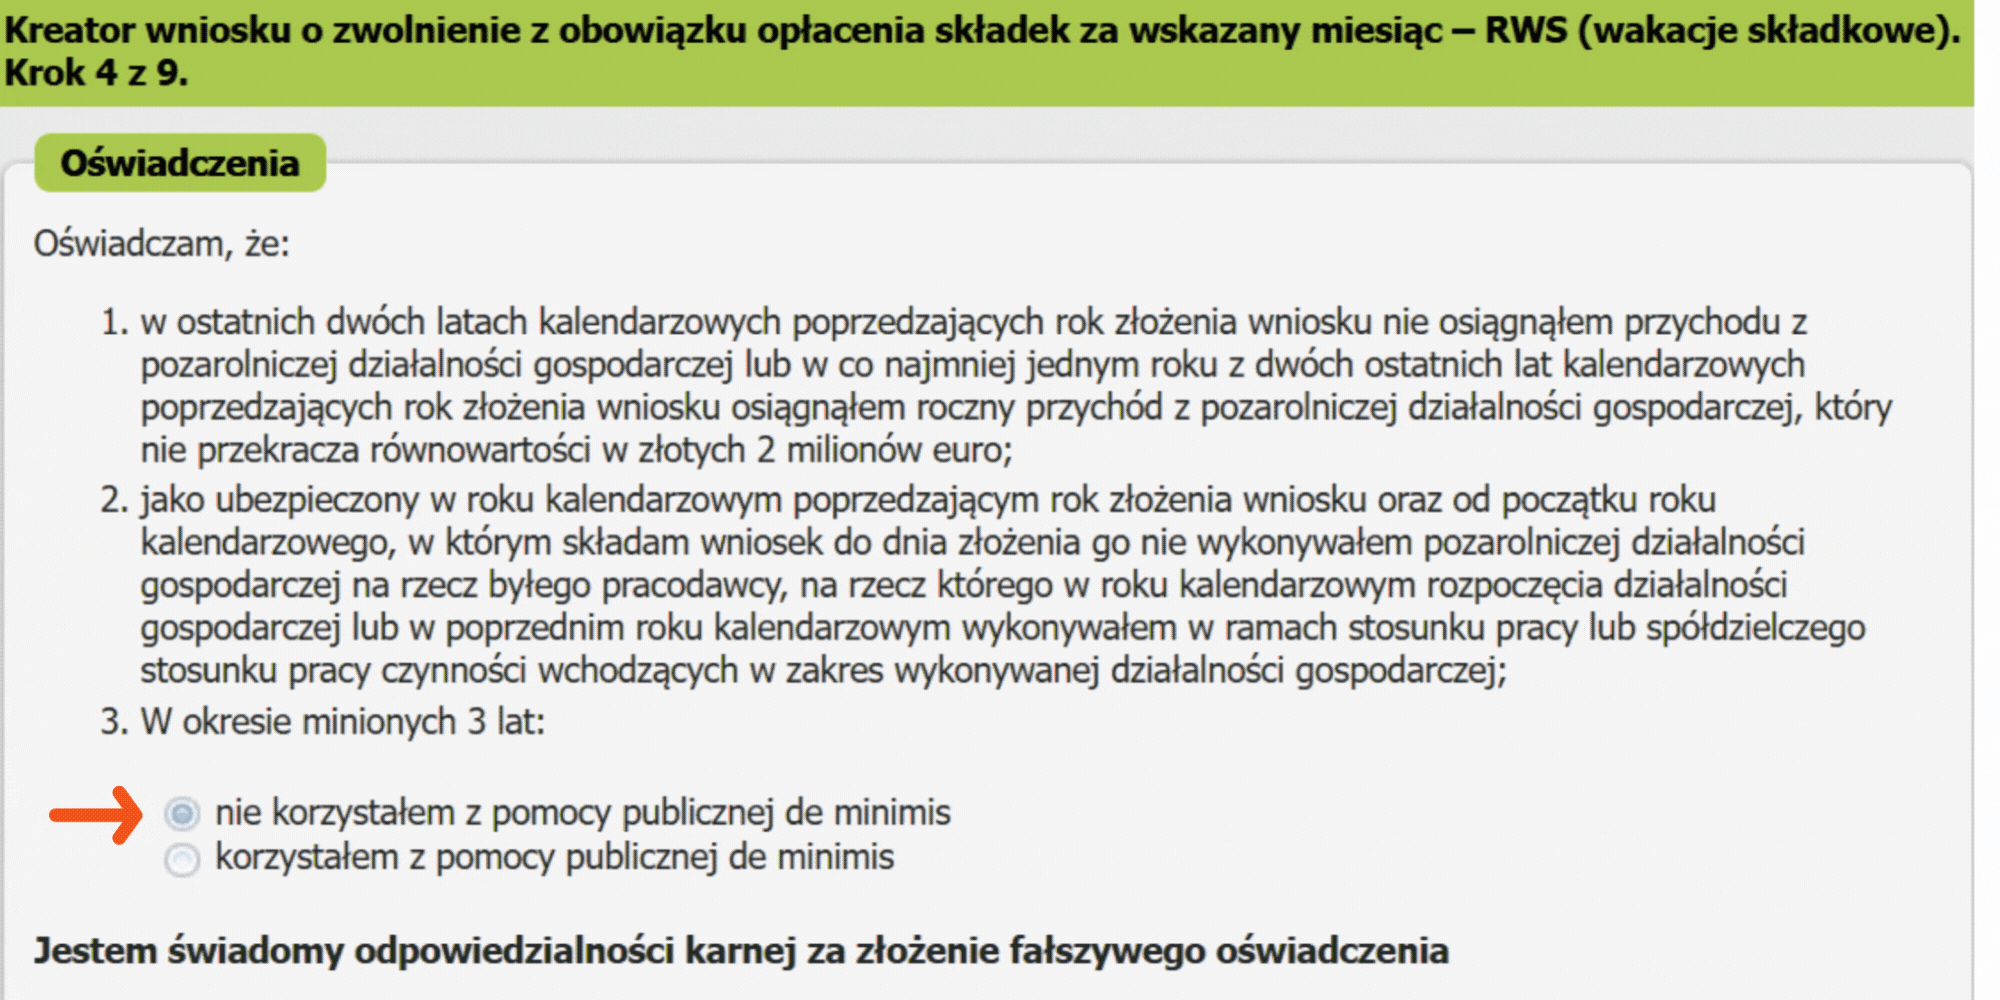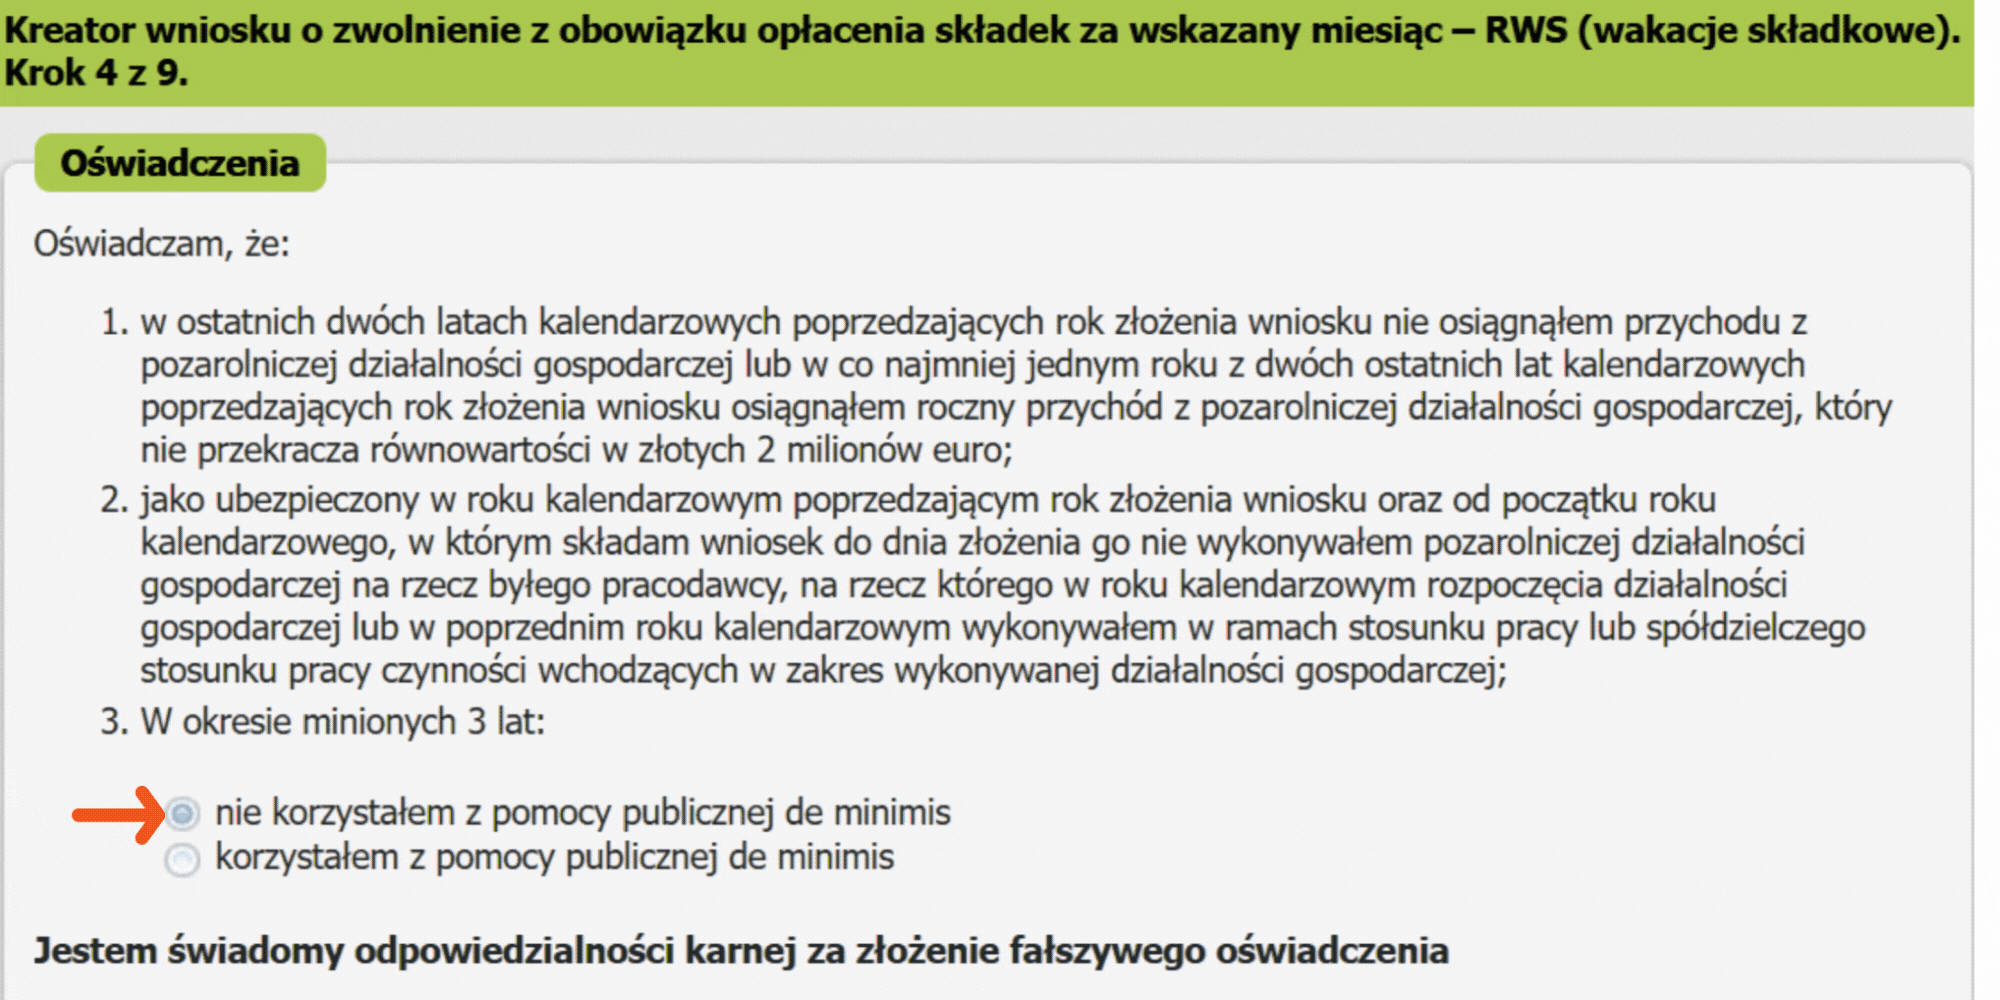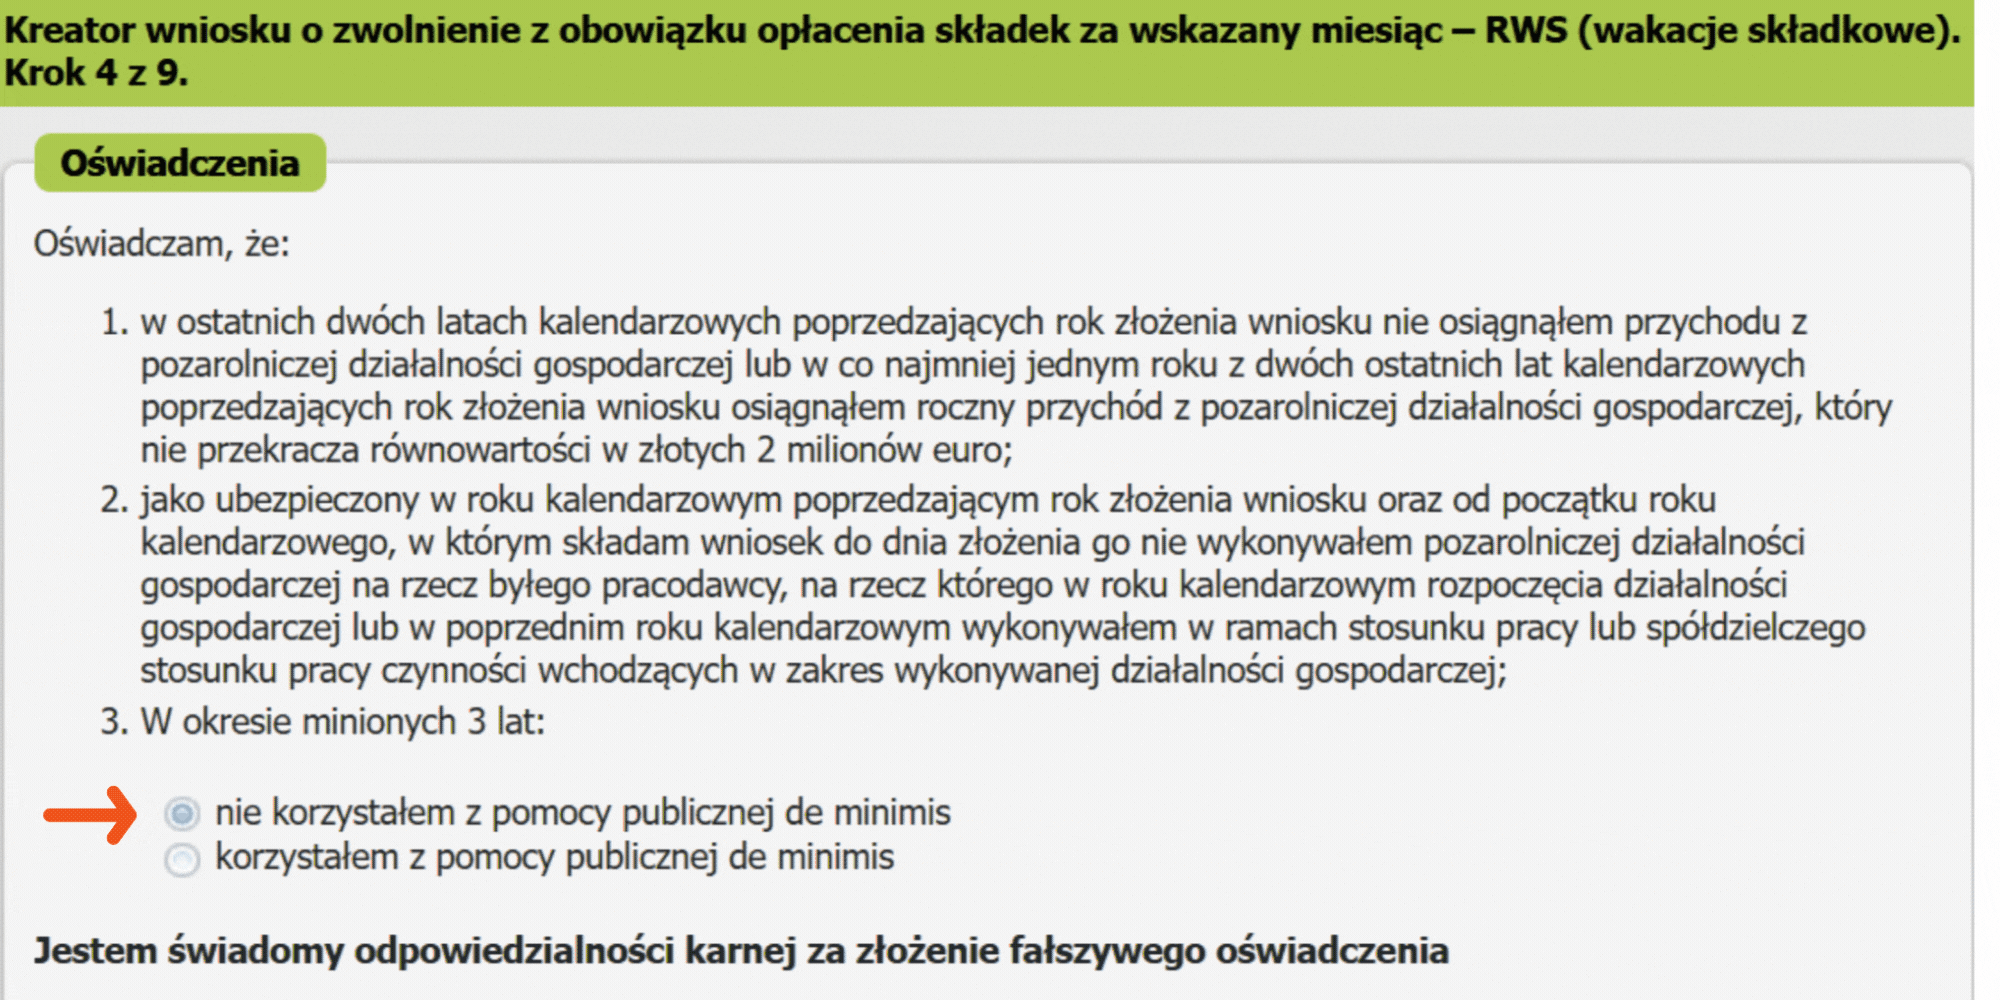
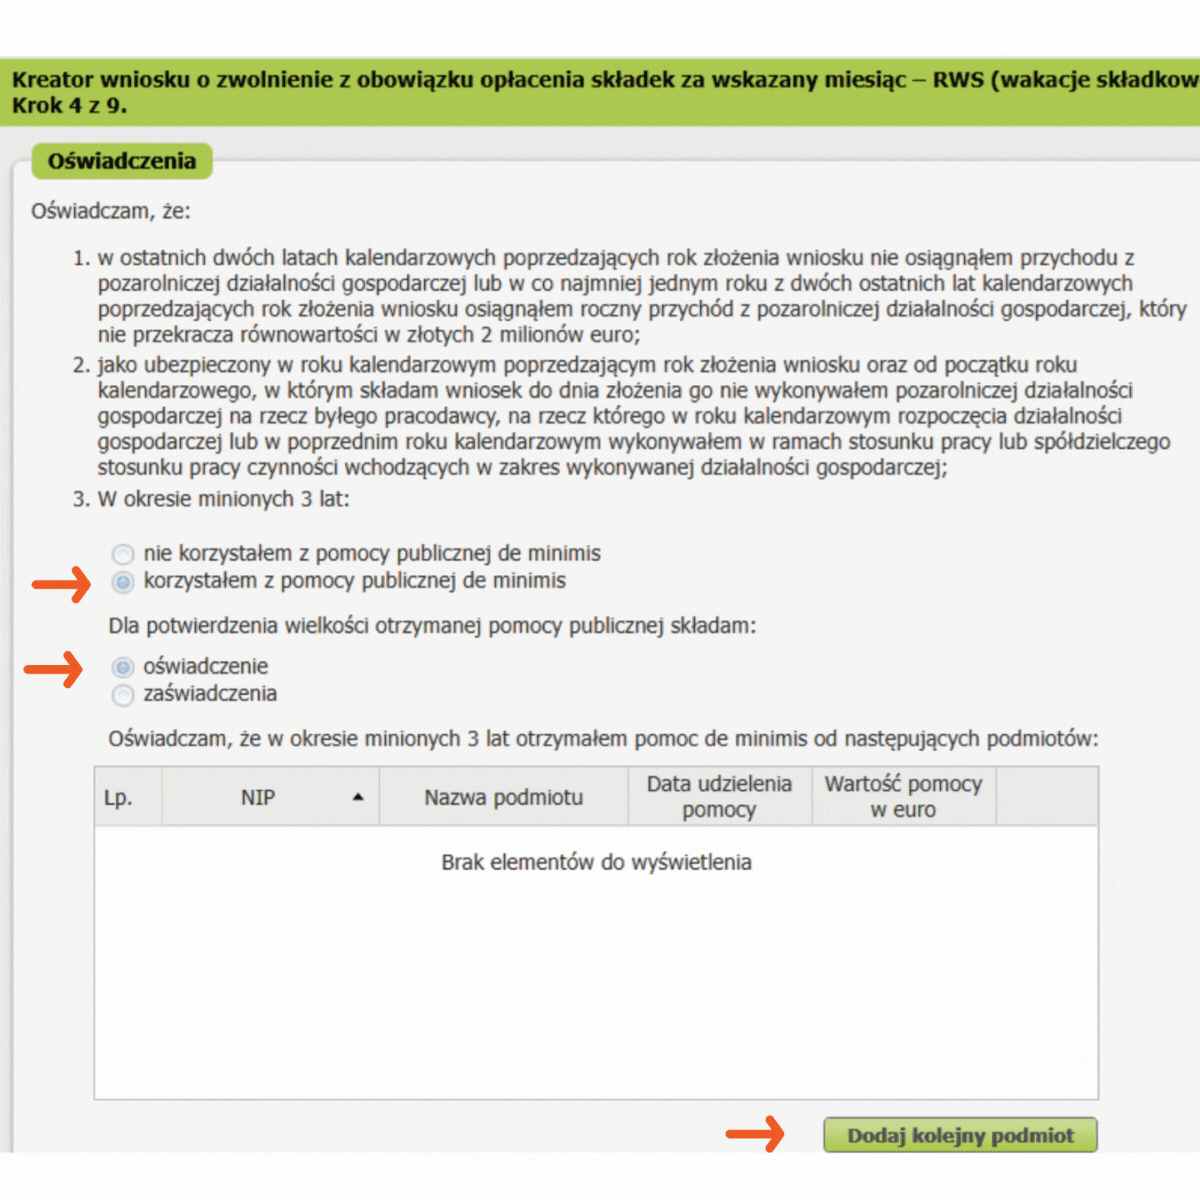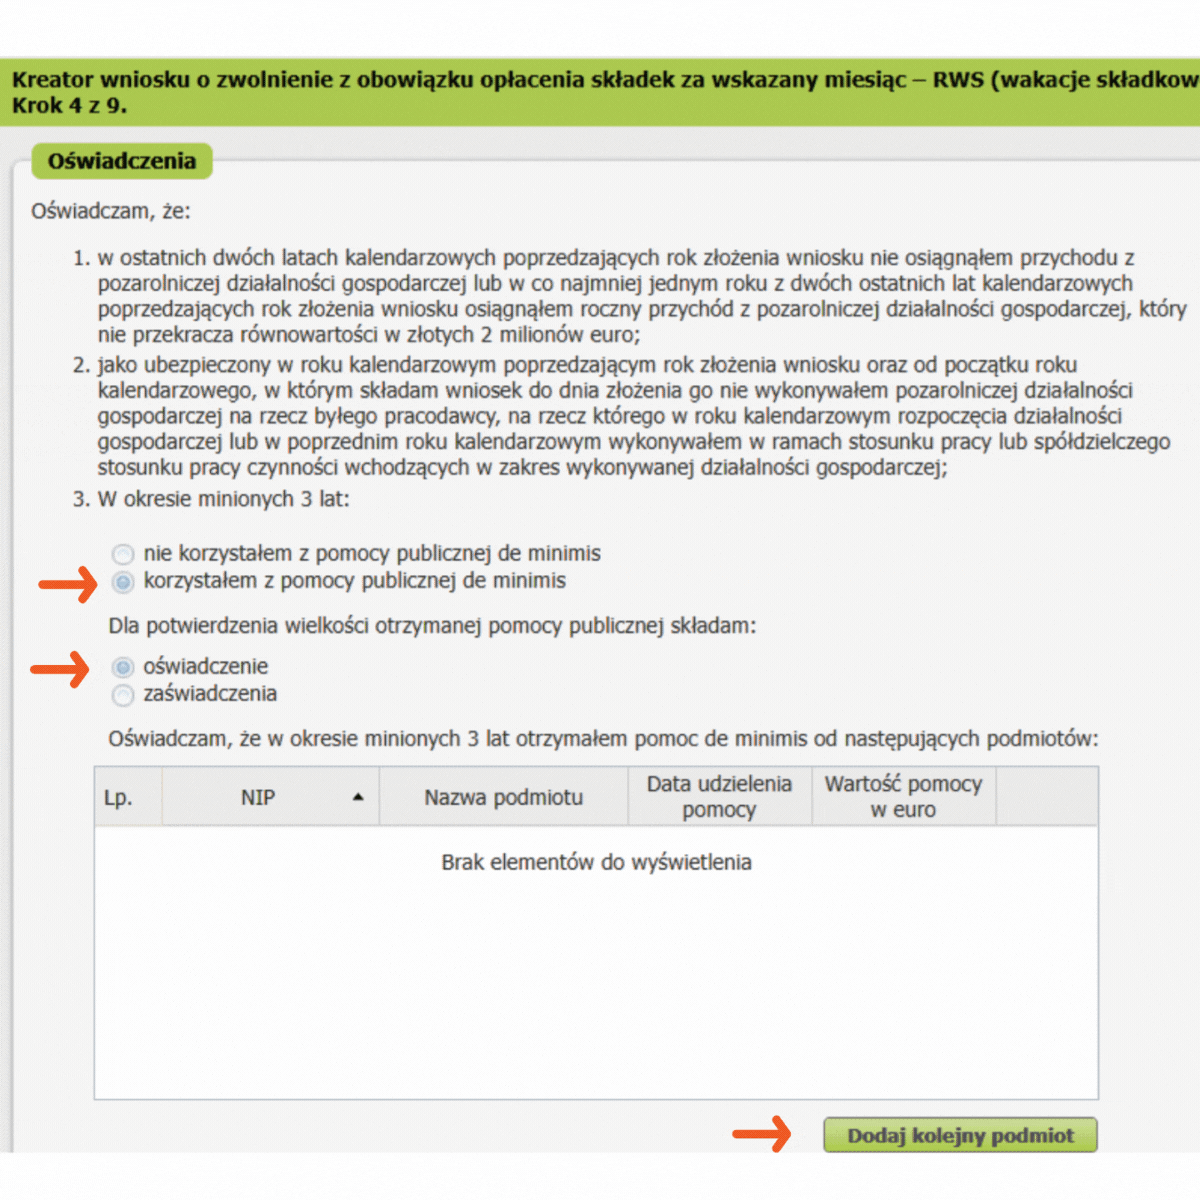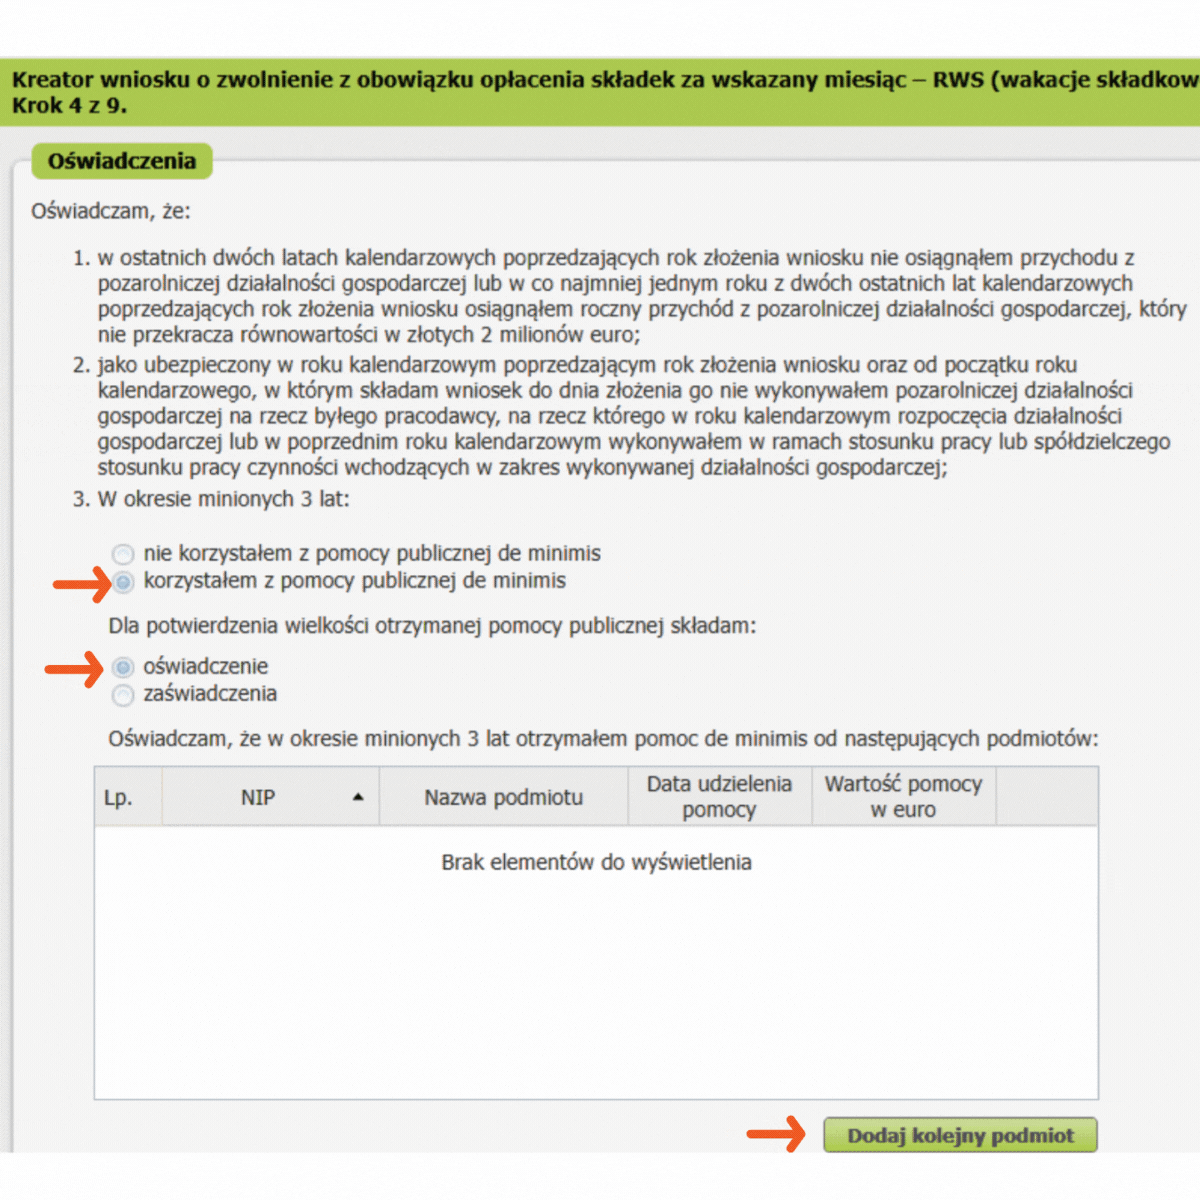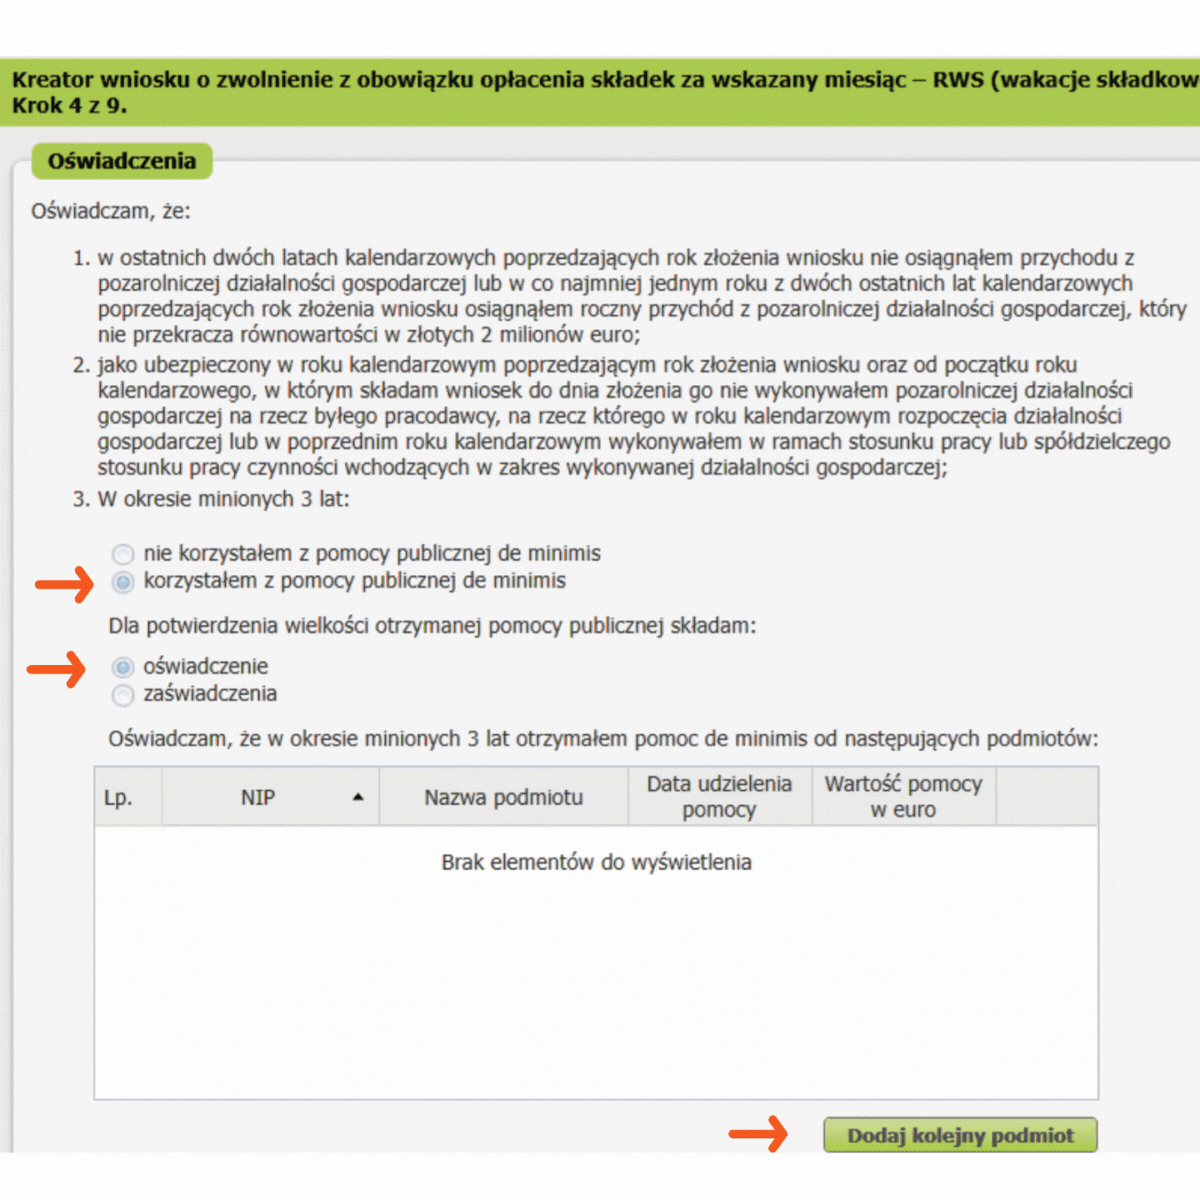
Krok 4 – Wypełnij oswiadczenie czy korzystałeś z pomocy de minimis
- Podaj informacje o uzyskanej pomocy de minimis w ciągu ostatnich 3 lat.
- Jeśli NIE korzystałeś z takiej pomocy, zaznacz opcję 1.
- Jeżeli otrzymałeś pomoc de minimis zaznacz opcję 2
- Wskaż od jakich instytucji otrzymałeś pomoc i w jakiej kwocie
- możesz skorzystać z wyszukiwarki SUDOP – Wyszukiwanie pomocy otrzymanej przez beneficjenta, gdzie znajdziesz informacje czy otrzymałeś pomoc de minimis w ostatnich 3 latach.
- https://sudop.uokik.gov.pl/search/aidBeneficiary
- Te dane przepisz do wniosku RWS
Krok 5 – Podaj informacje nt wielkości przedsiębiorstwa i PKD
W zdecydowanej części przypadków wystąpi opcja Mikroprzedsiębiorstwa
- Mikroprzedsiębiorstwo – to przedsiębiorstwo, które zatrudnia mniej niż 10 pracowników i którego roczny obrót lub roczna suma bilansowa nie przekracza 2 mln EURO,
- Małe przedsiębiorstwo – to przedsiębiorstwo, które zatrudnia mniej niż 50 pracowników i którego roczny obrót lub roczna suma bilansowa nie przekracza 10 milionów EURO,
- Średnie przedsiębiorstwo – to przedsiębiorstwo, które zatrudnia mniej niż 250 pracowników i którego roczny obrót lub roczny obrót nie przekracza 50 milionów EURO, lub roczna suma bilansowa nie przekracza 43 milionów EURO,
- Inny przedsiębiorca – to przedsiębiorstwo, które nie jest mikroprzedsiębiorstwem, małym przedsiębiorstwem i średnim przedsiębiorstwem,
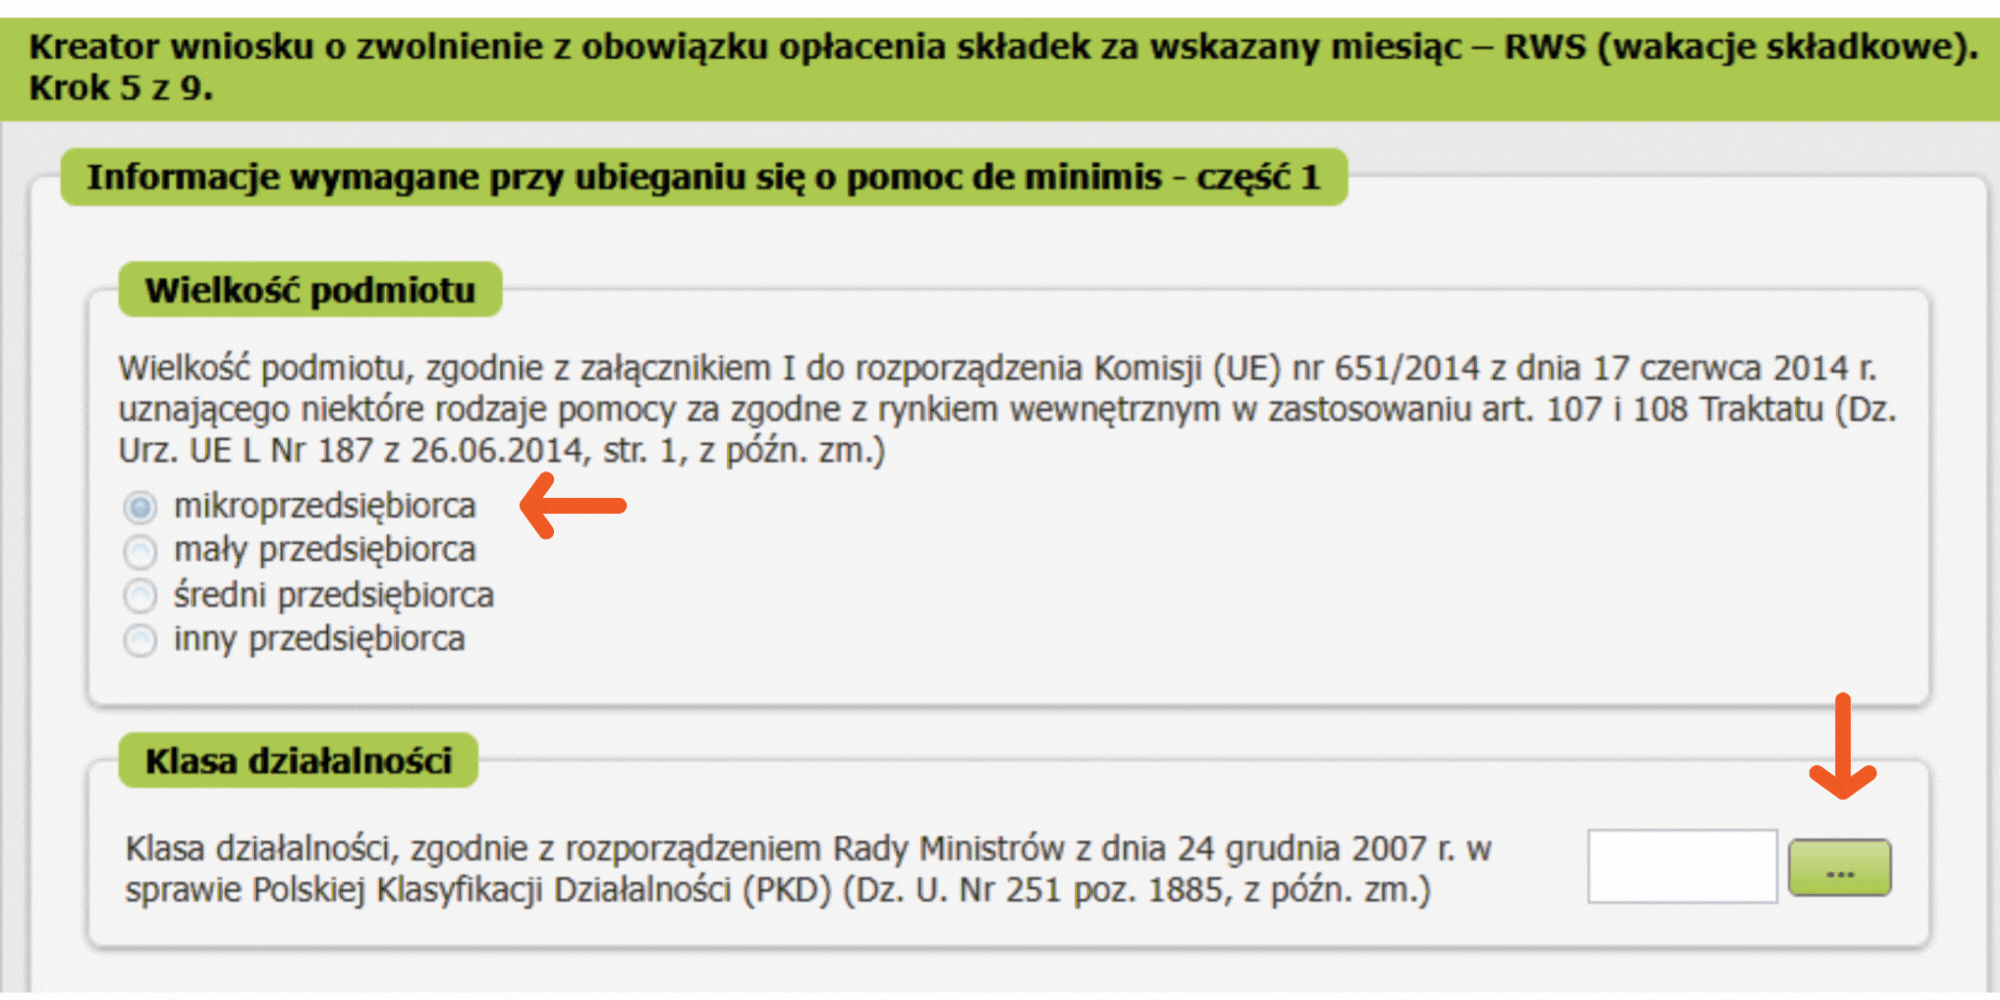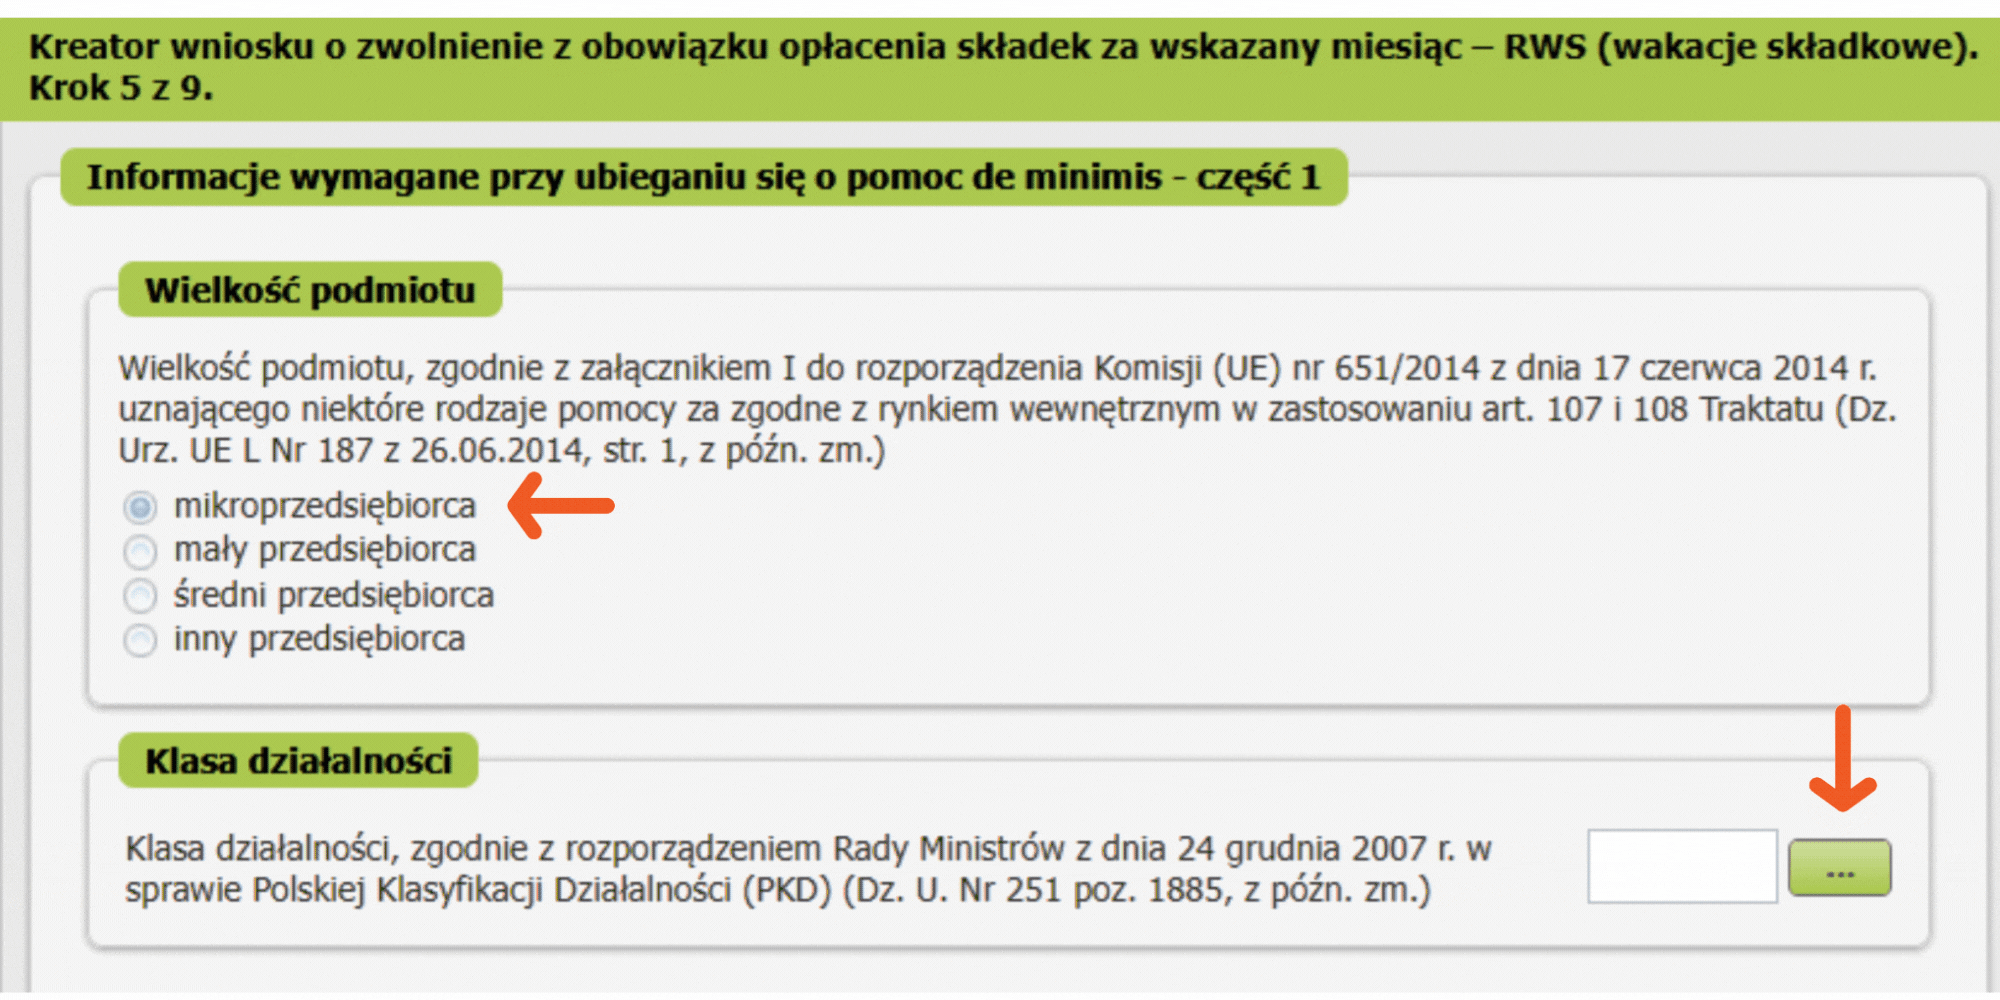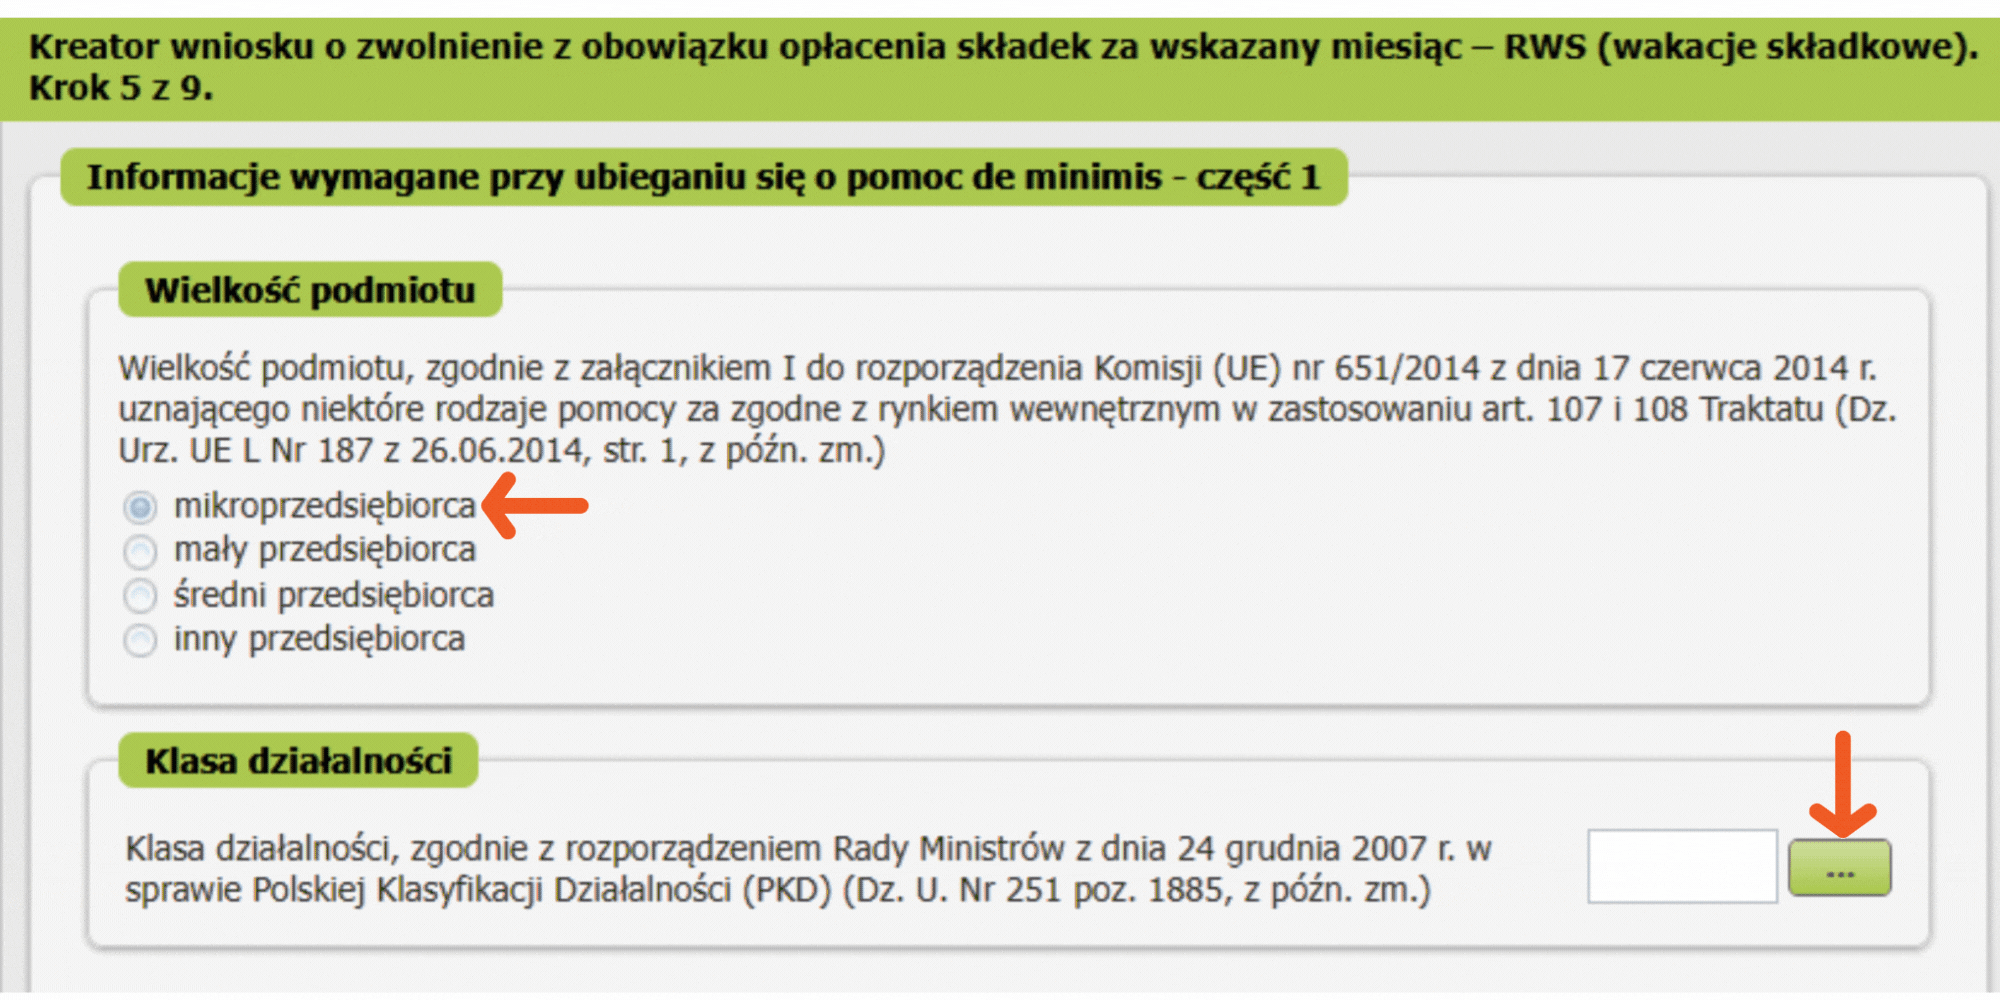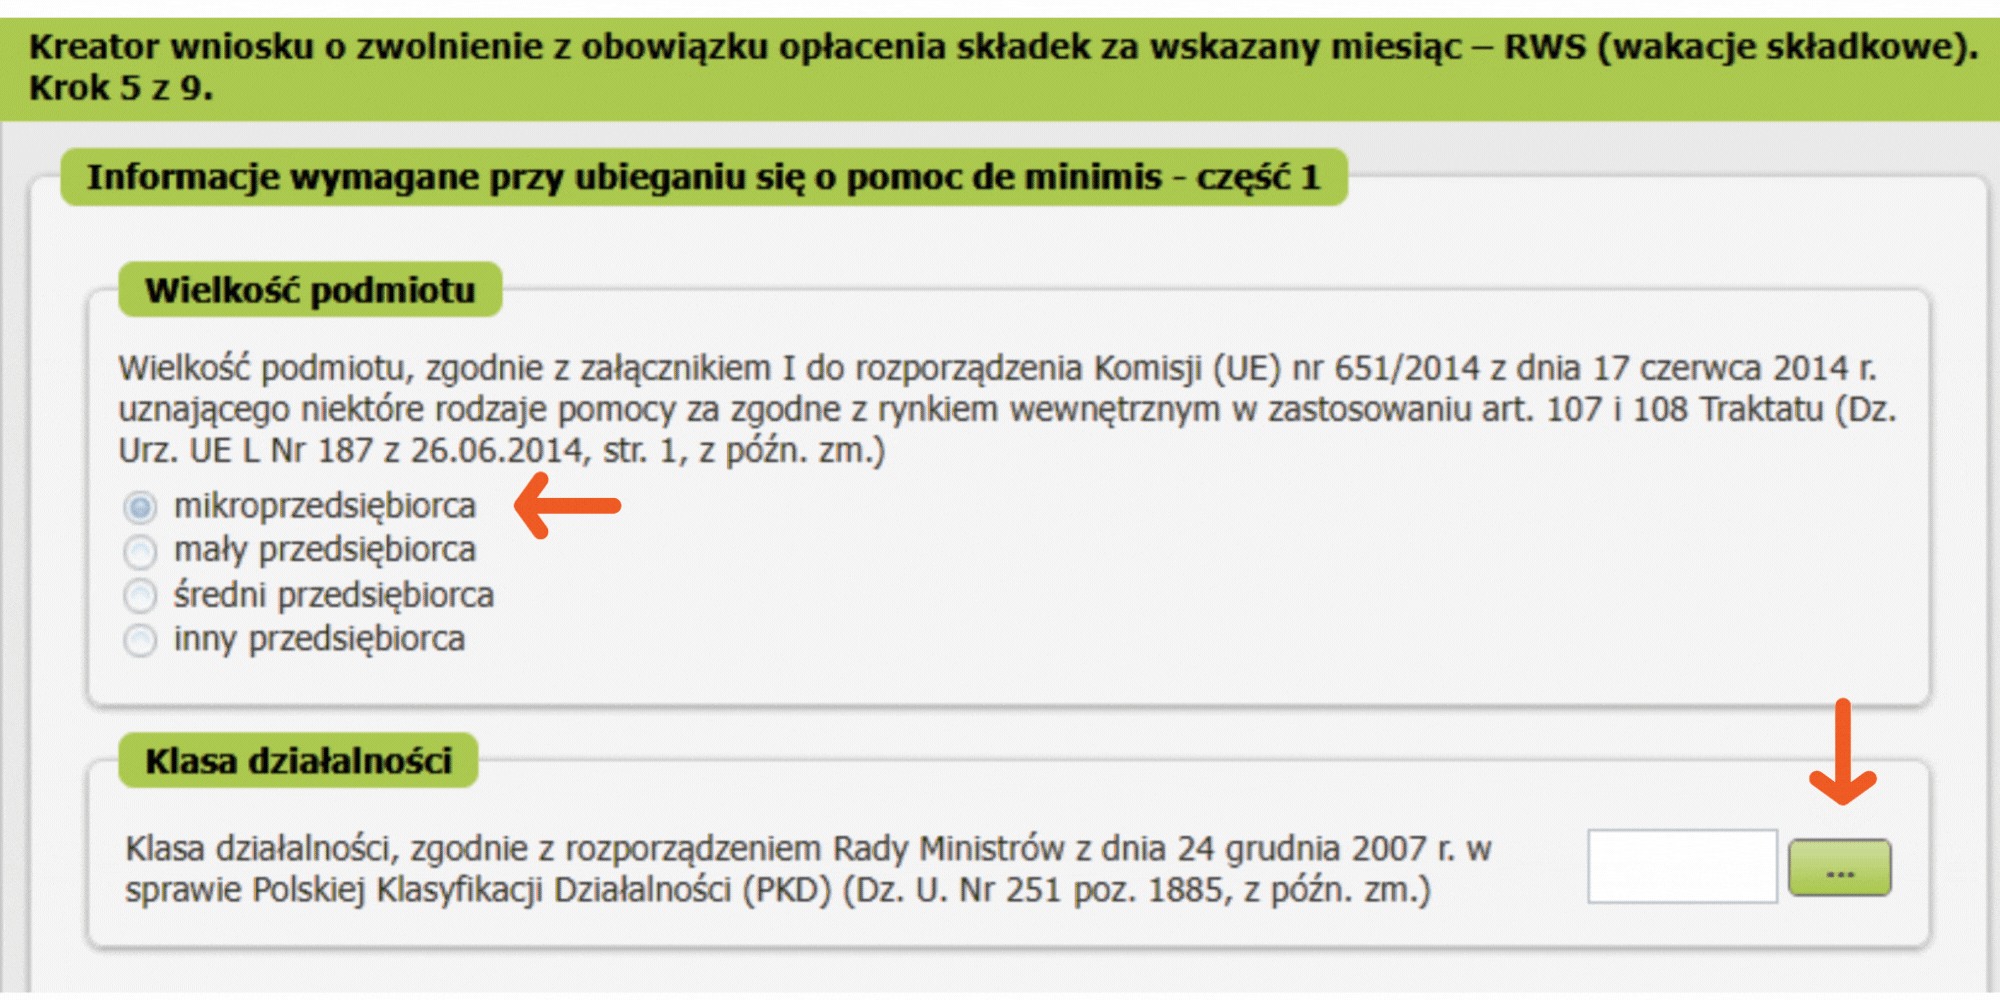
- Wprowadź klasę działalności (wprowadź przeważający kod PKD, który masz w swoim wpisie w CEIDG)
- Wpis w CEIDG możesz sprawdzić pod adresem https://aplikacja.ceidg.gov.pl/ceidg/ceidg.public.ui/search.aspx
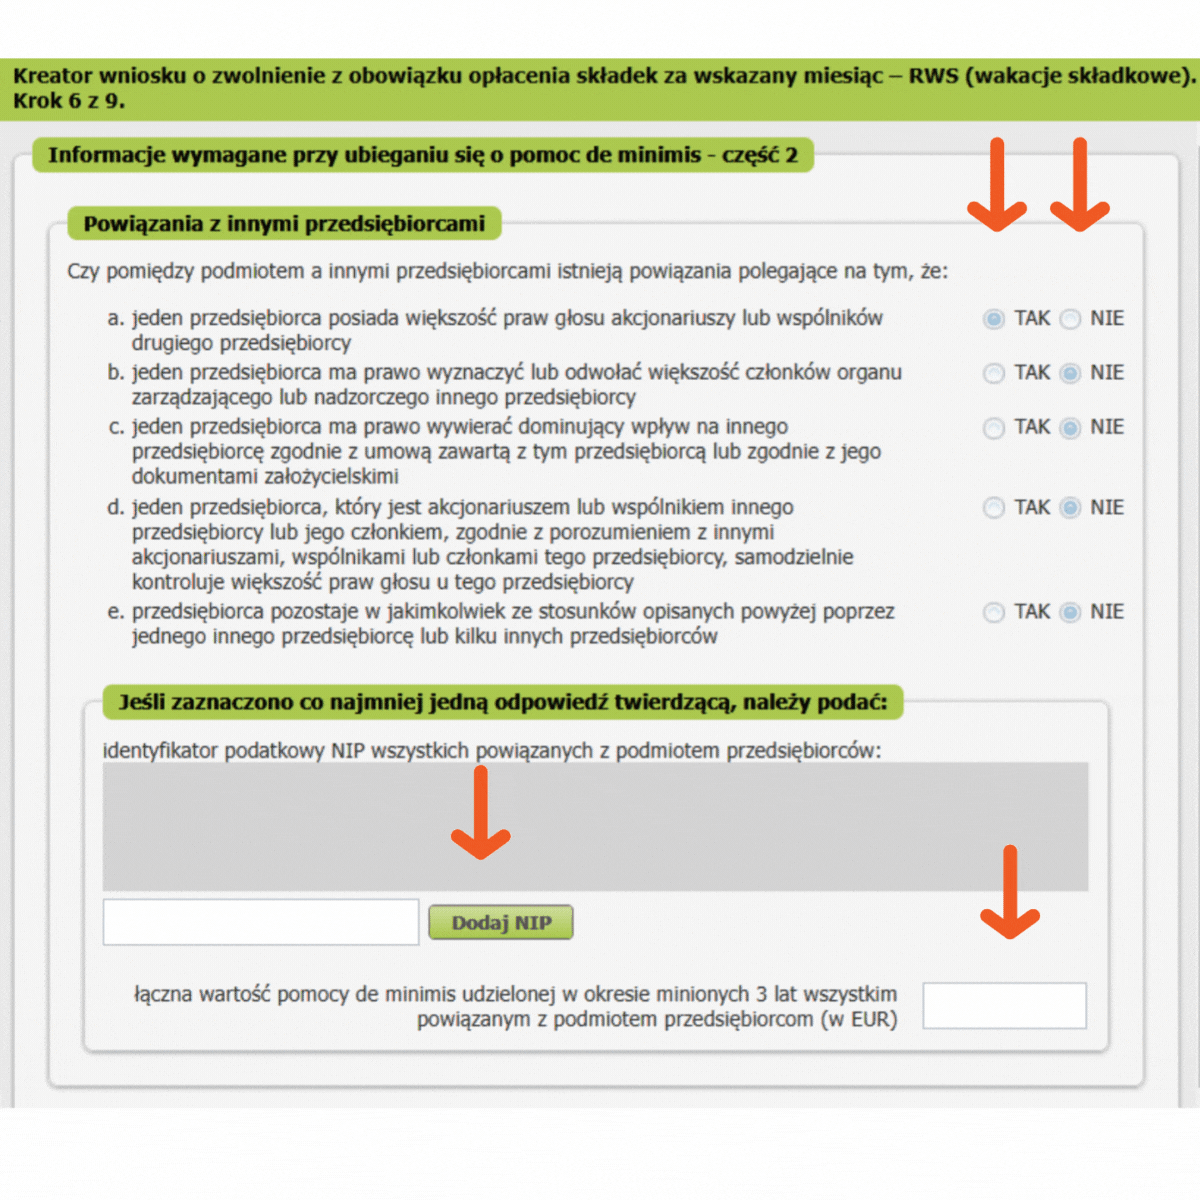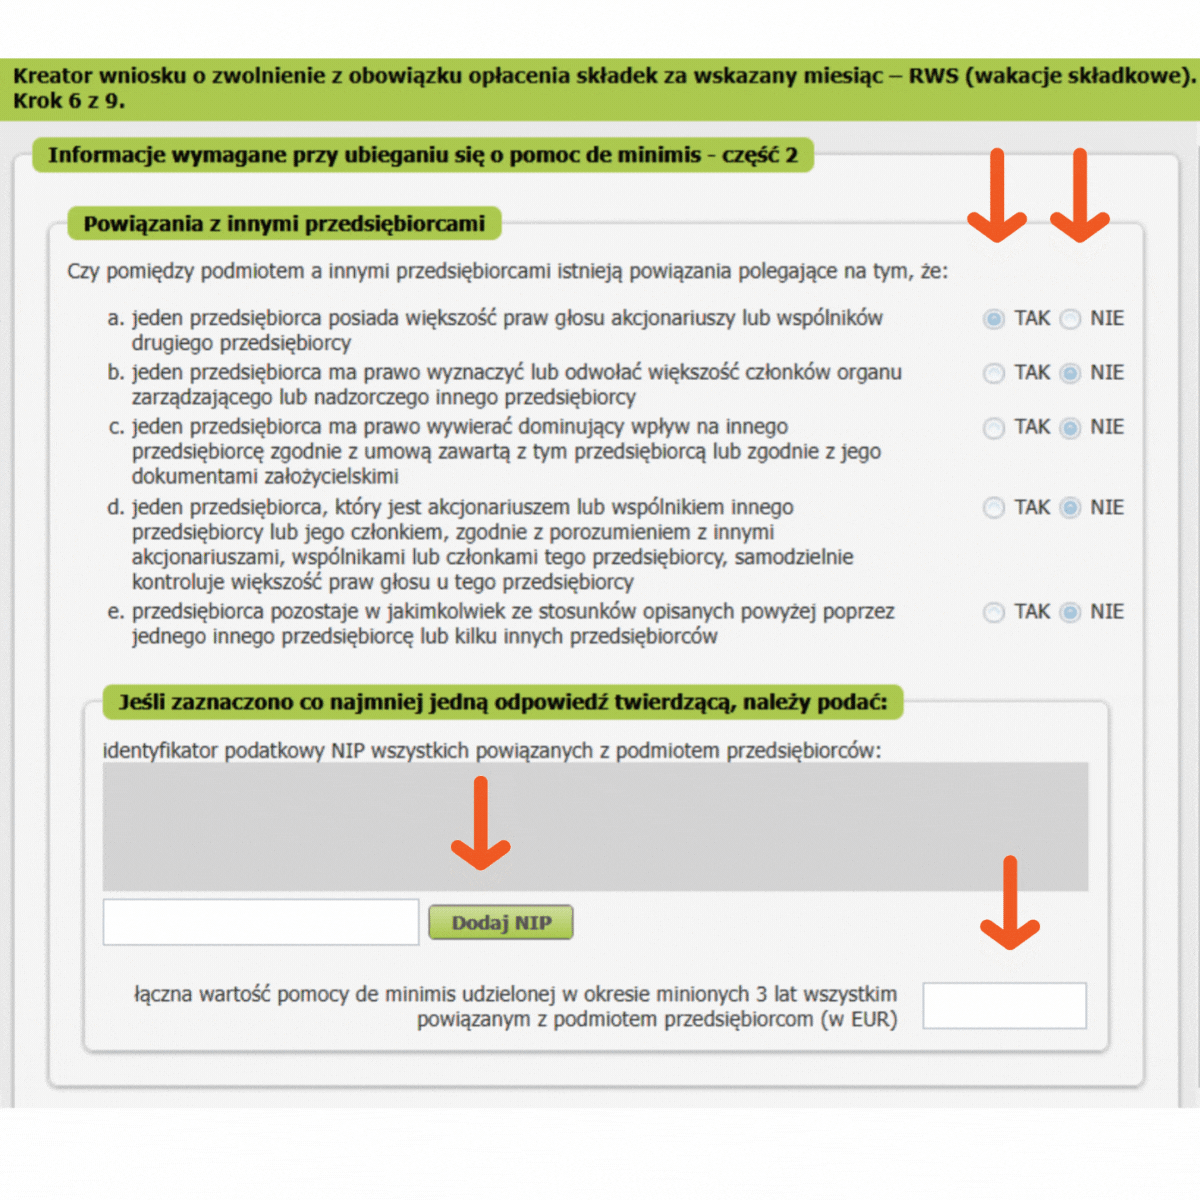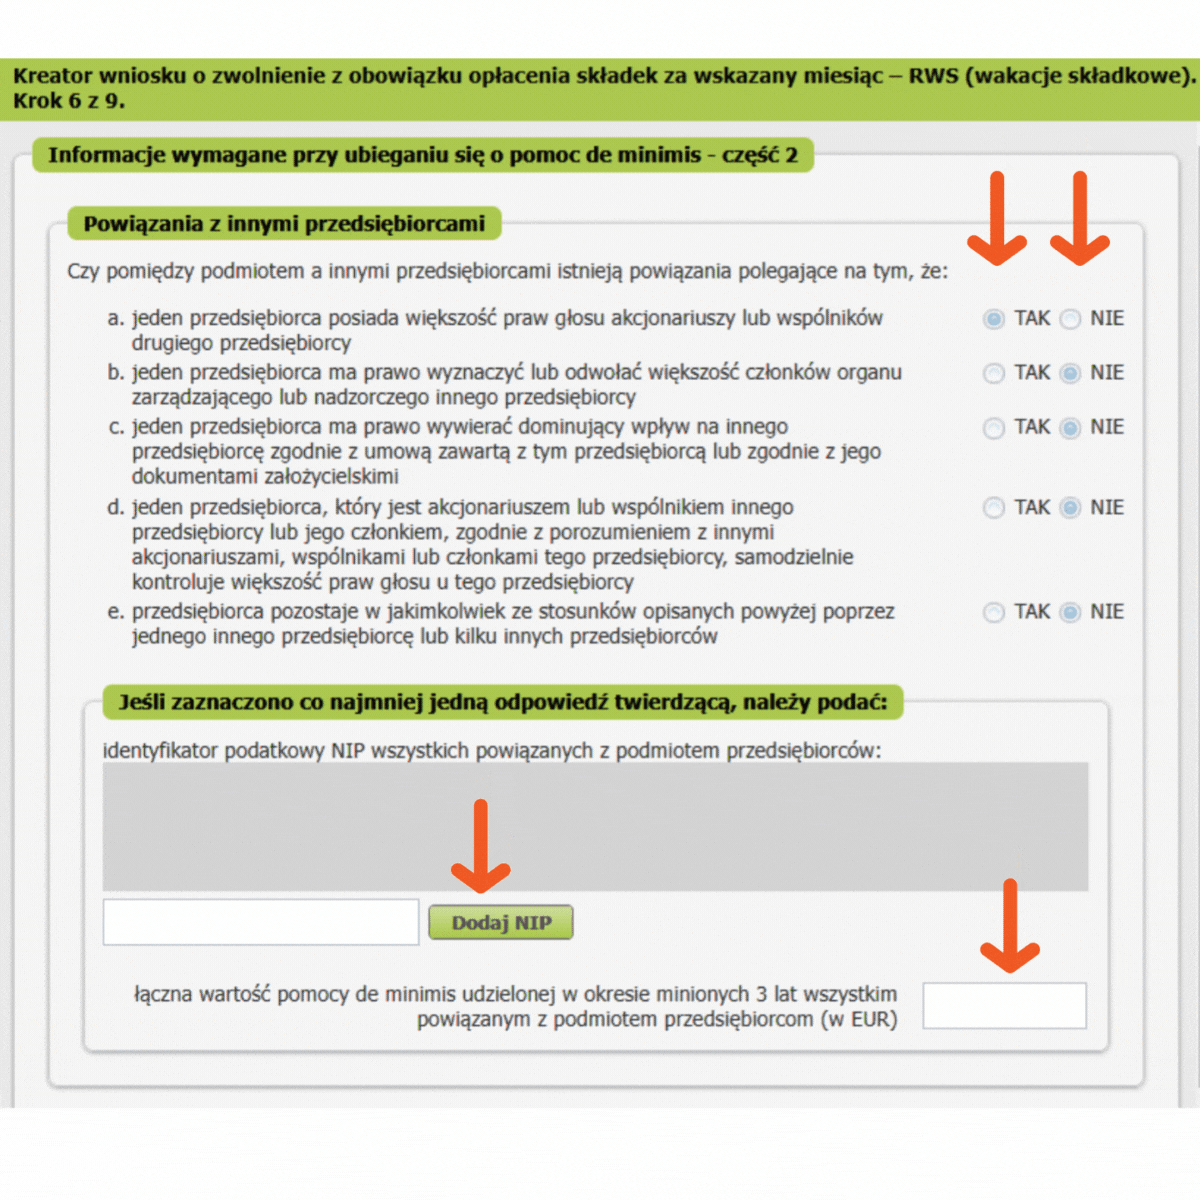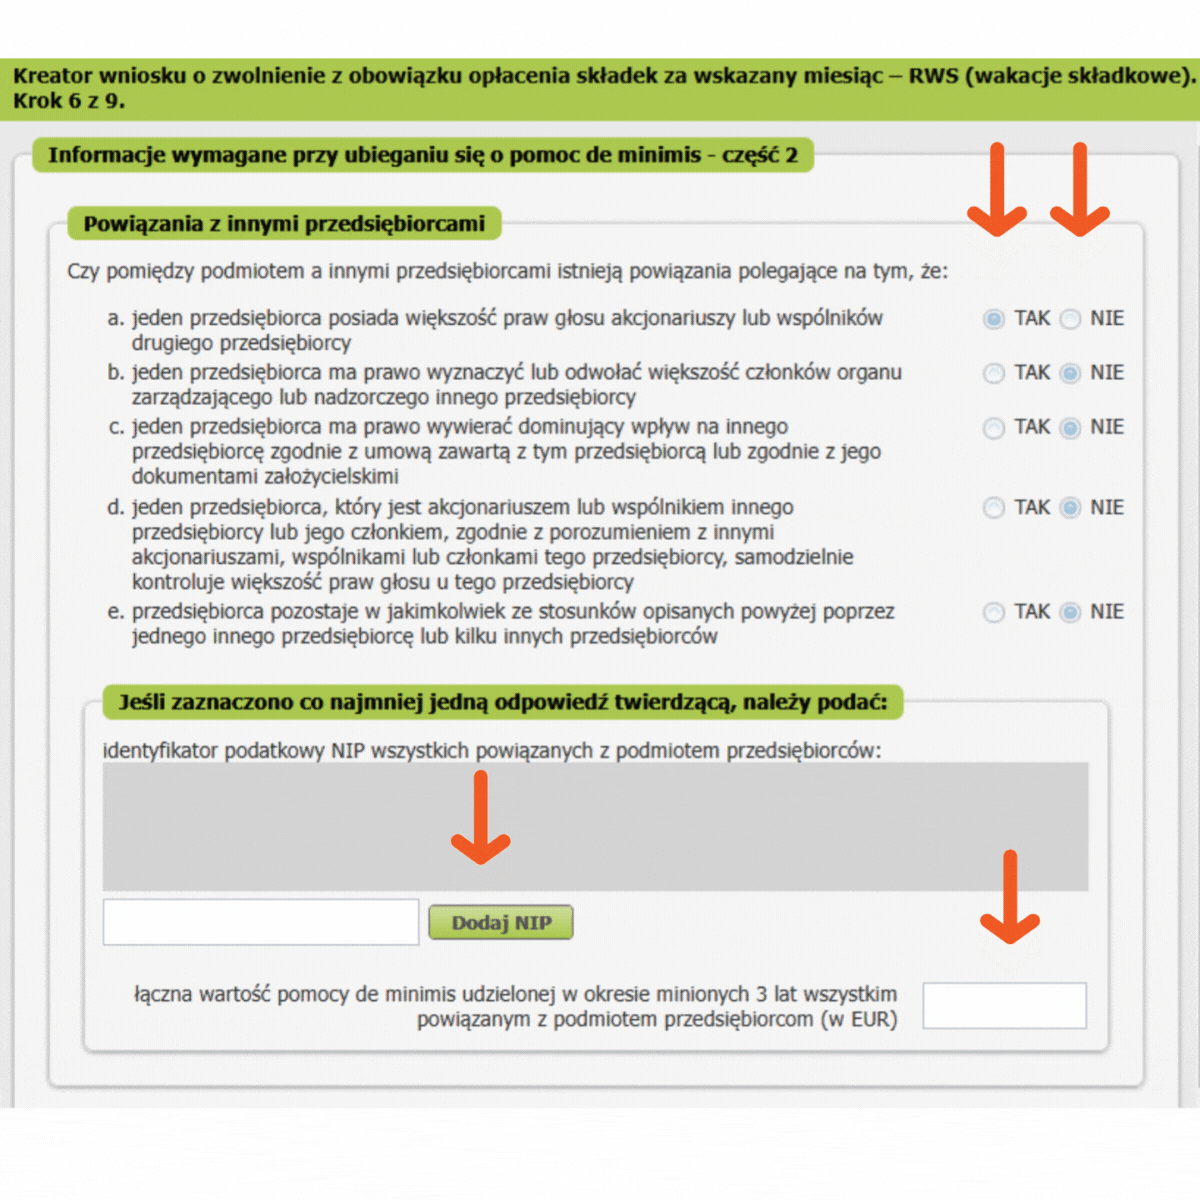
Krok 6 – Podaj informacje dotyczące ewentualnych powiązań z innymi podmiotami
- Jeżeli nie masz powiązań osobowych i kapitałowych z innymi przedsiębiorcami zaznaczasz opcje NIE
- Ta Opcja ta wystąpi w zdecydowanej części sytuacji.
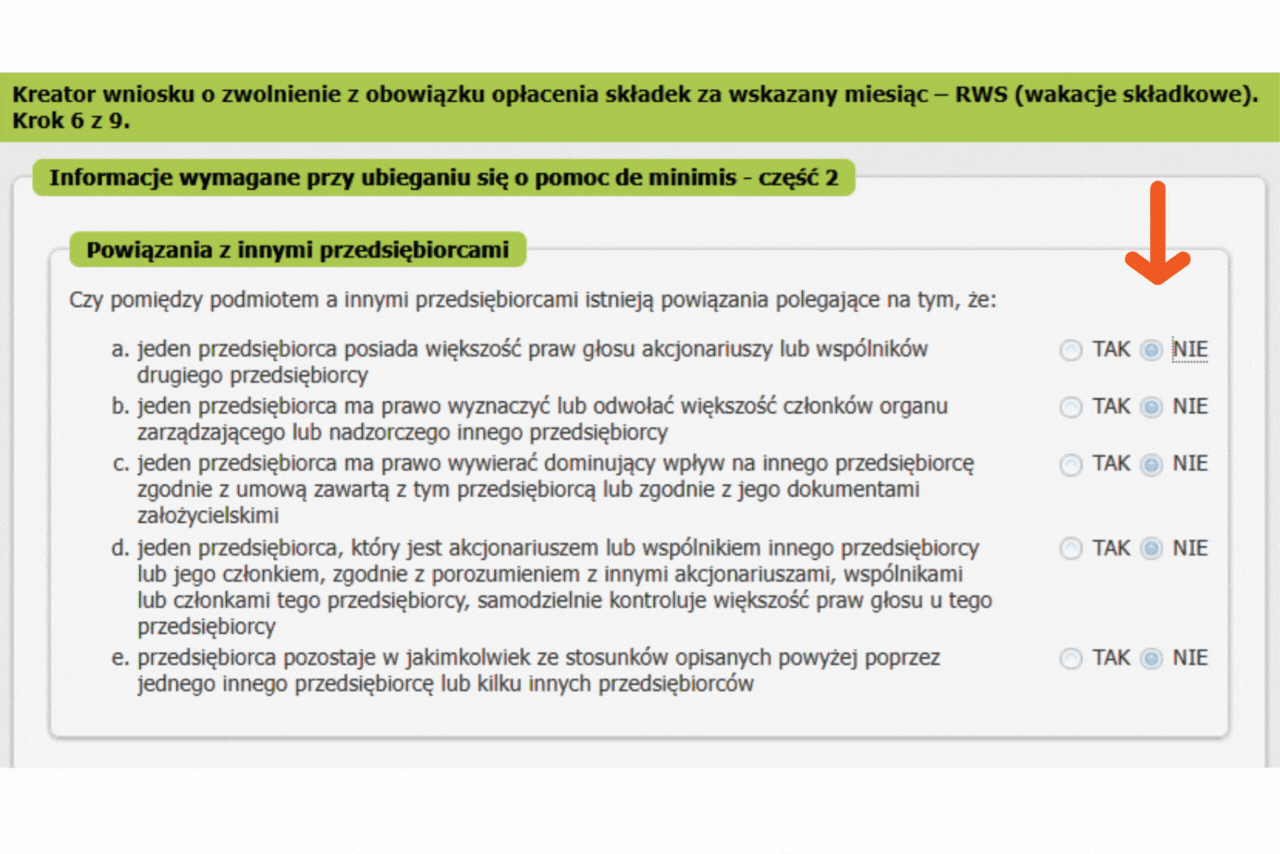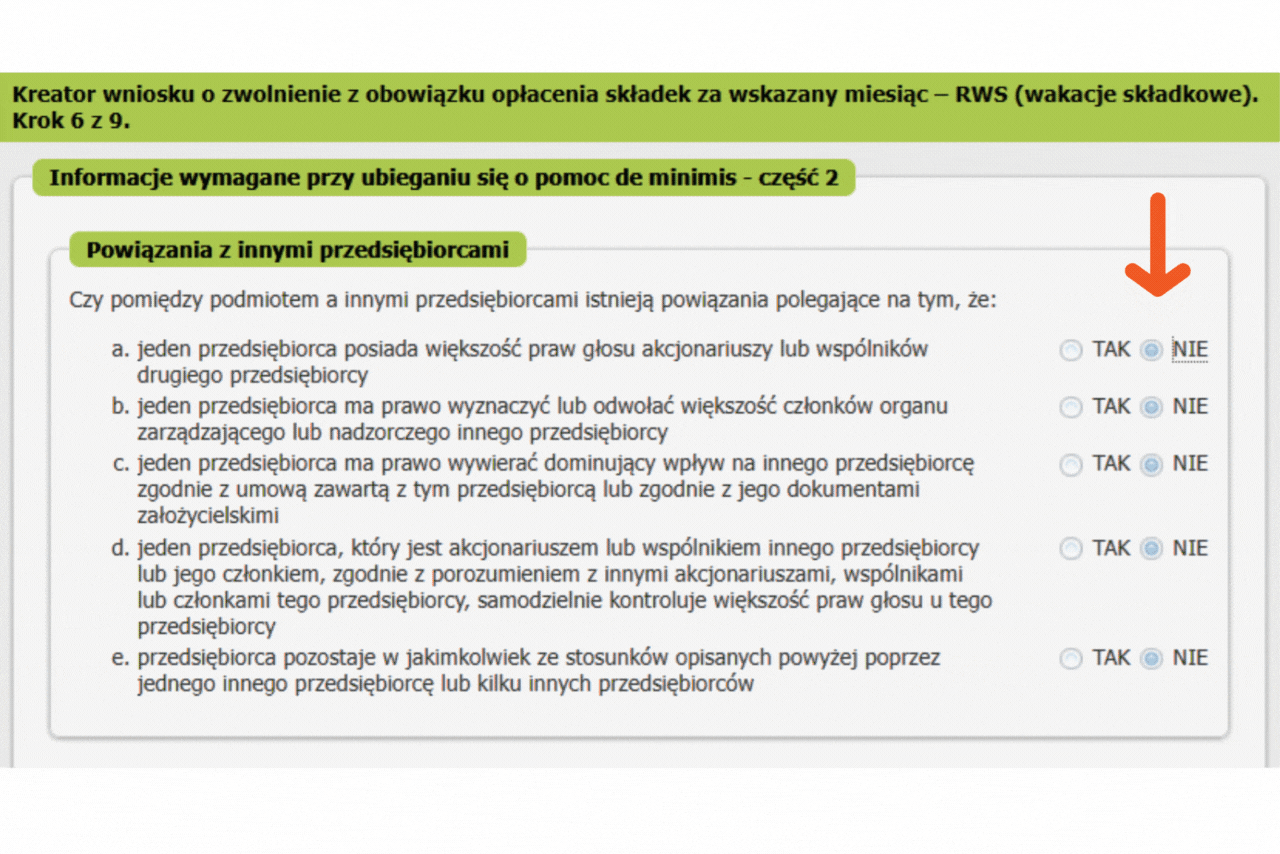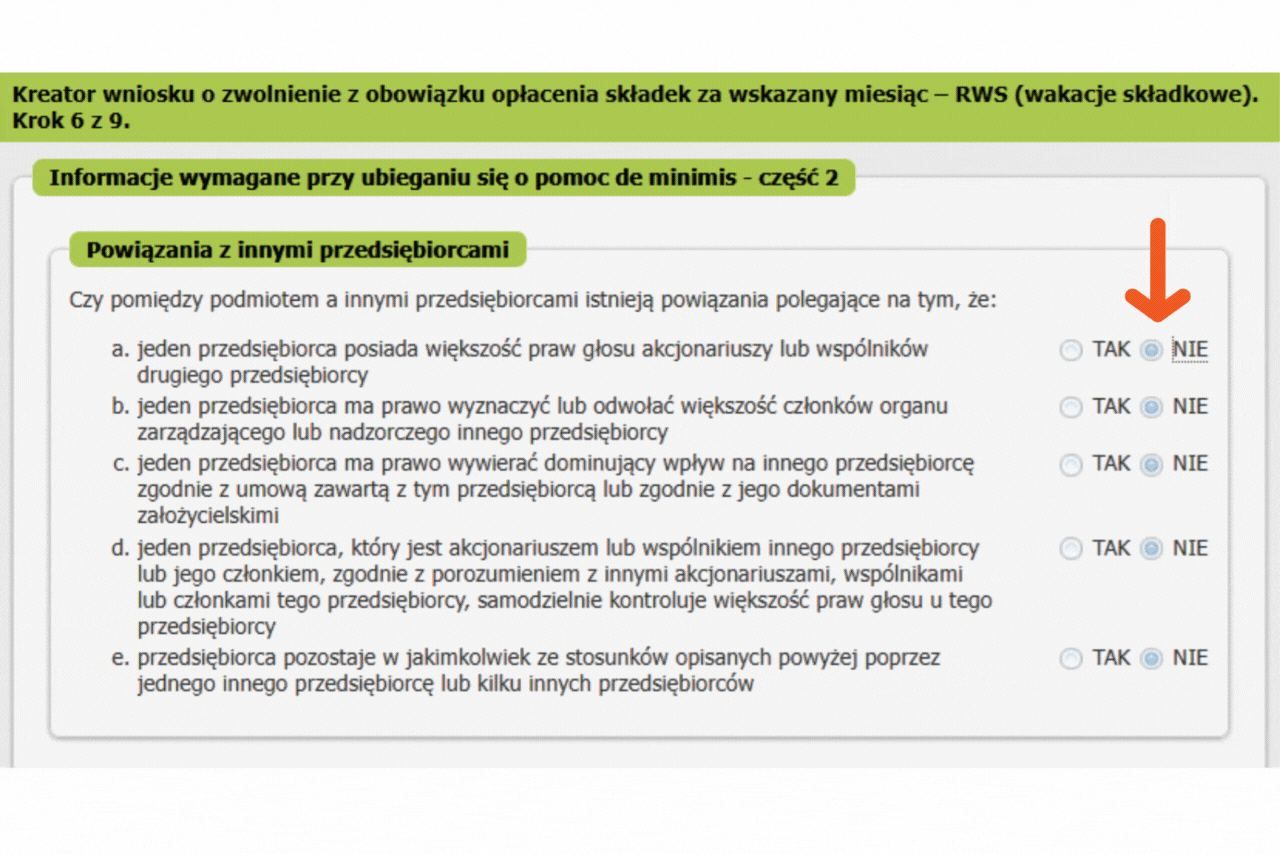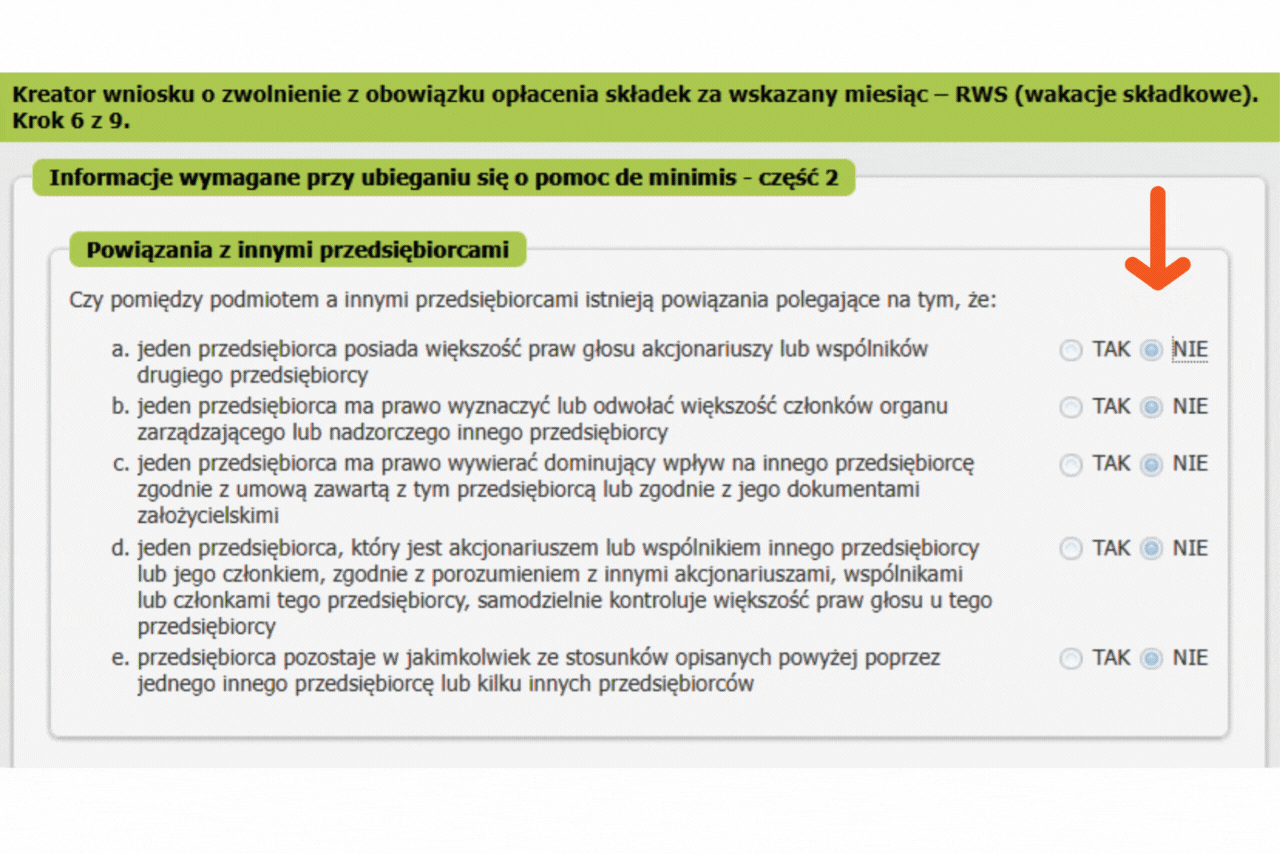
- Jeżeli masz powiązania , to powinieneś podać Dane podmiotów powiązanych oraz podaj łączną wartość pomocy de minimis udzielonej w okresie minionych 3 lat wszystkim powiązanym z podmiotem przedsiębiorcom (w EUR)
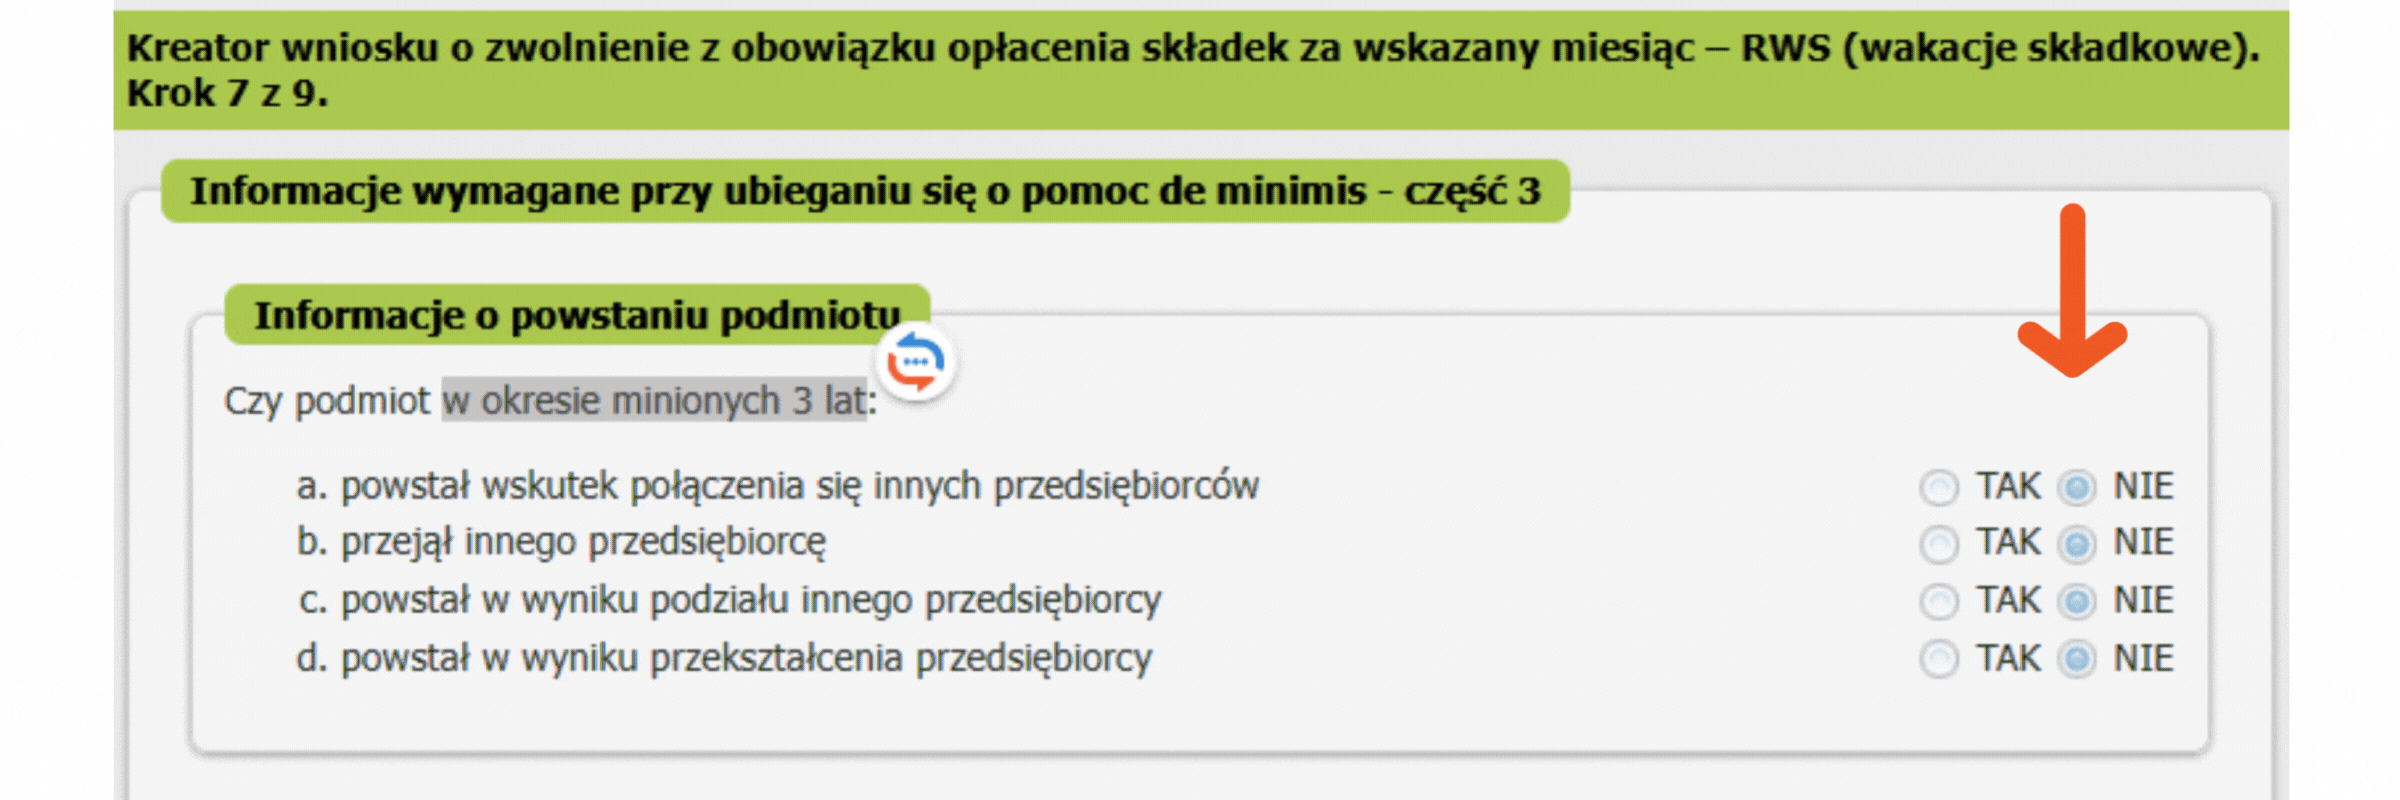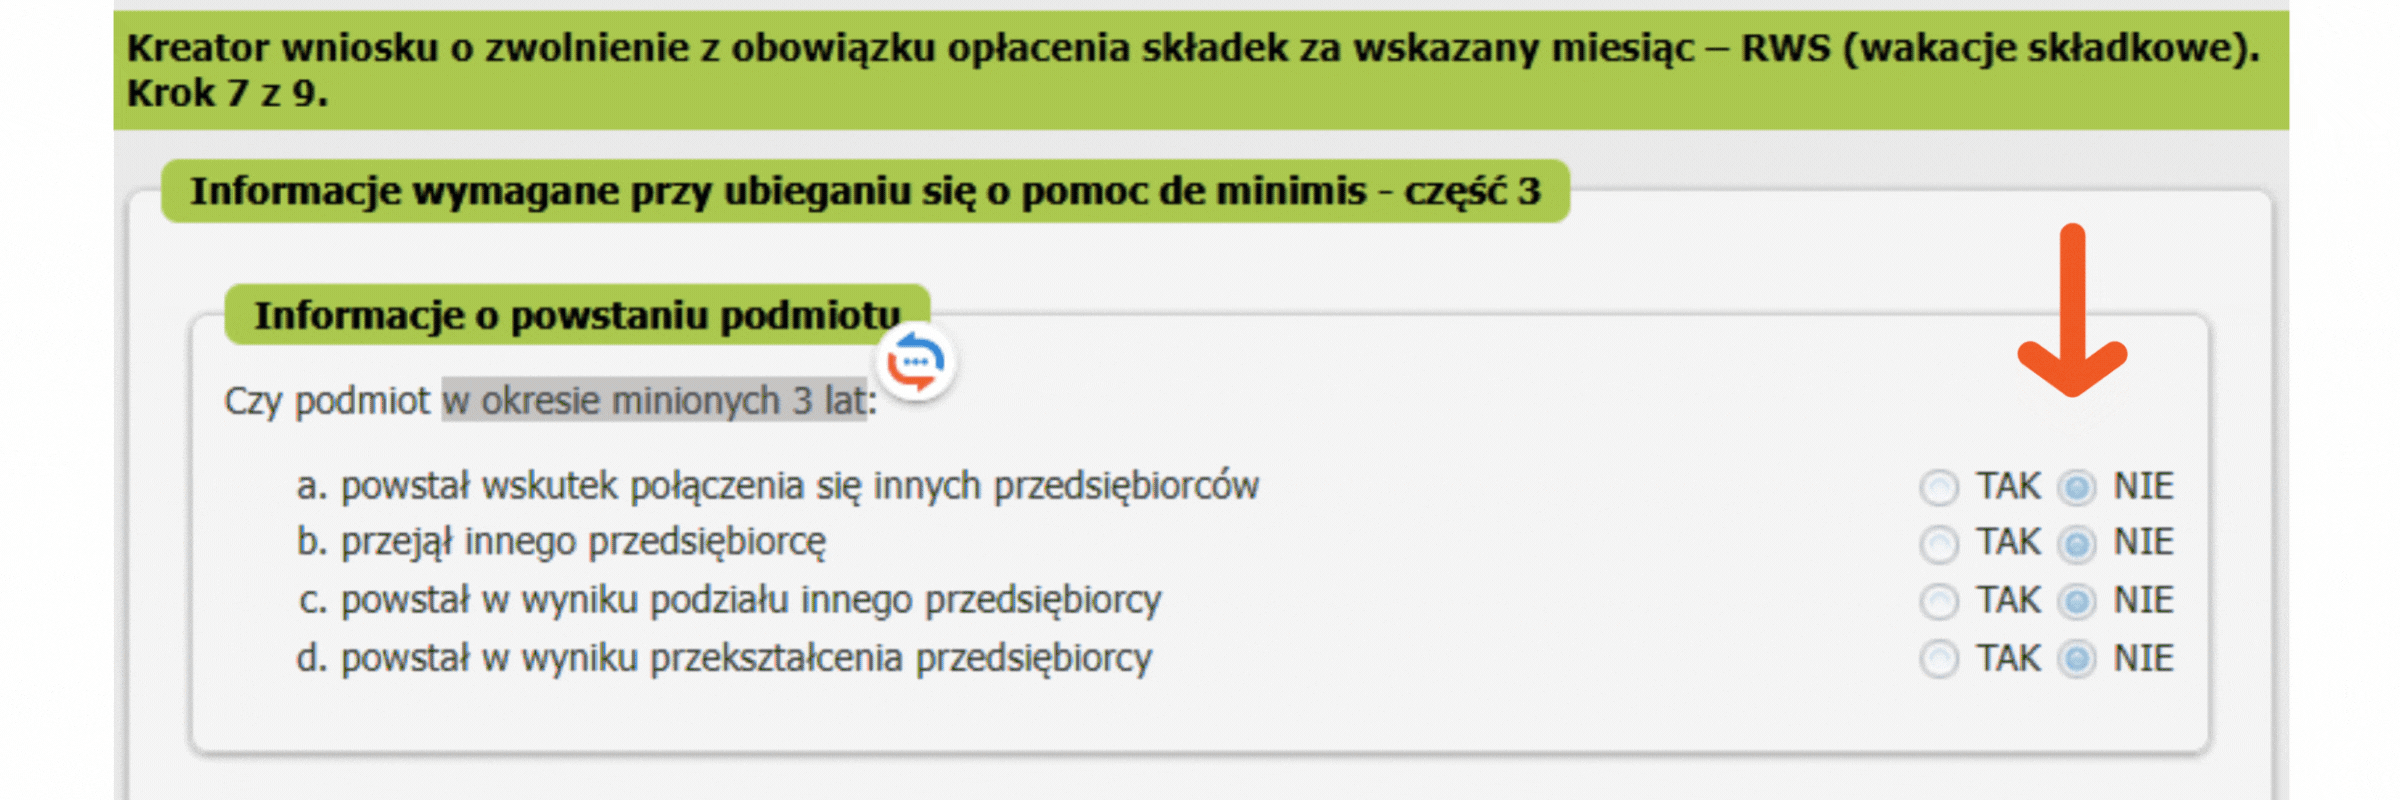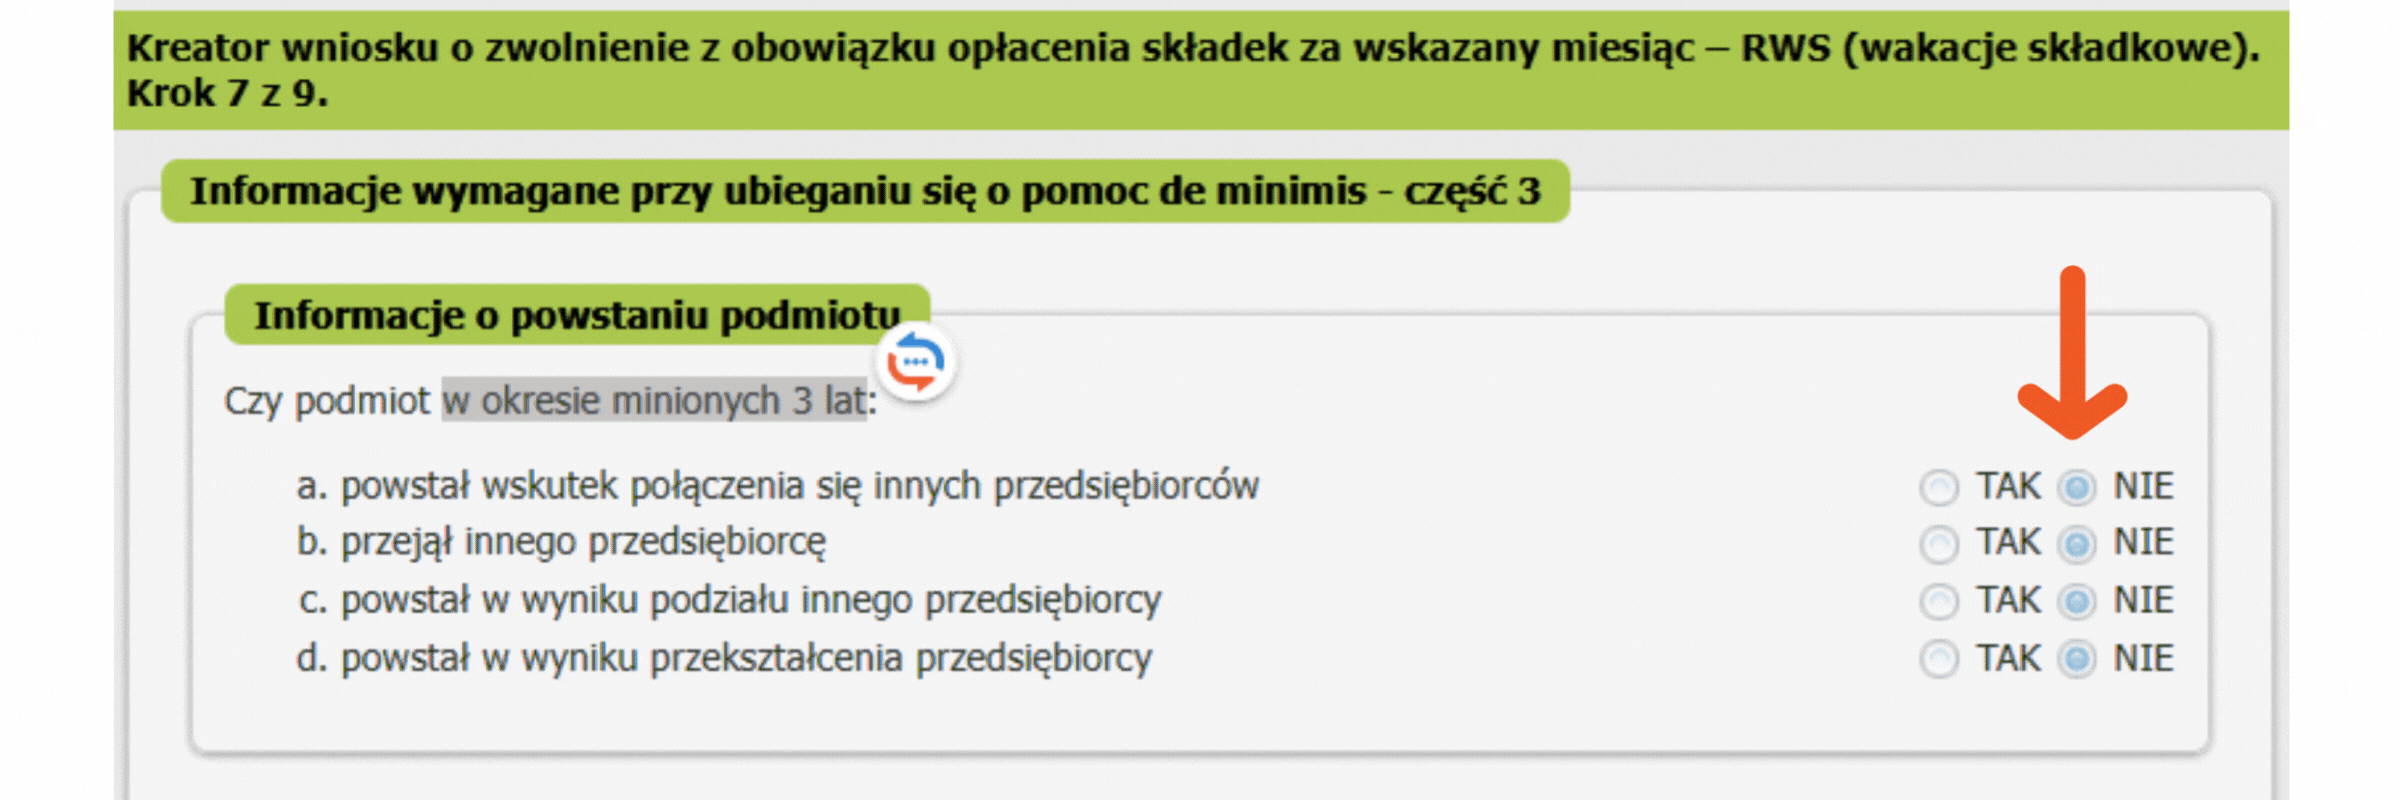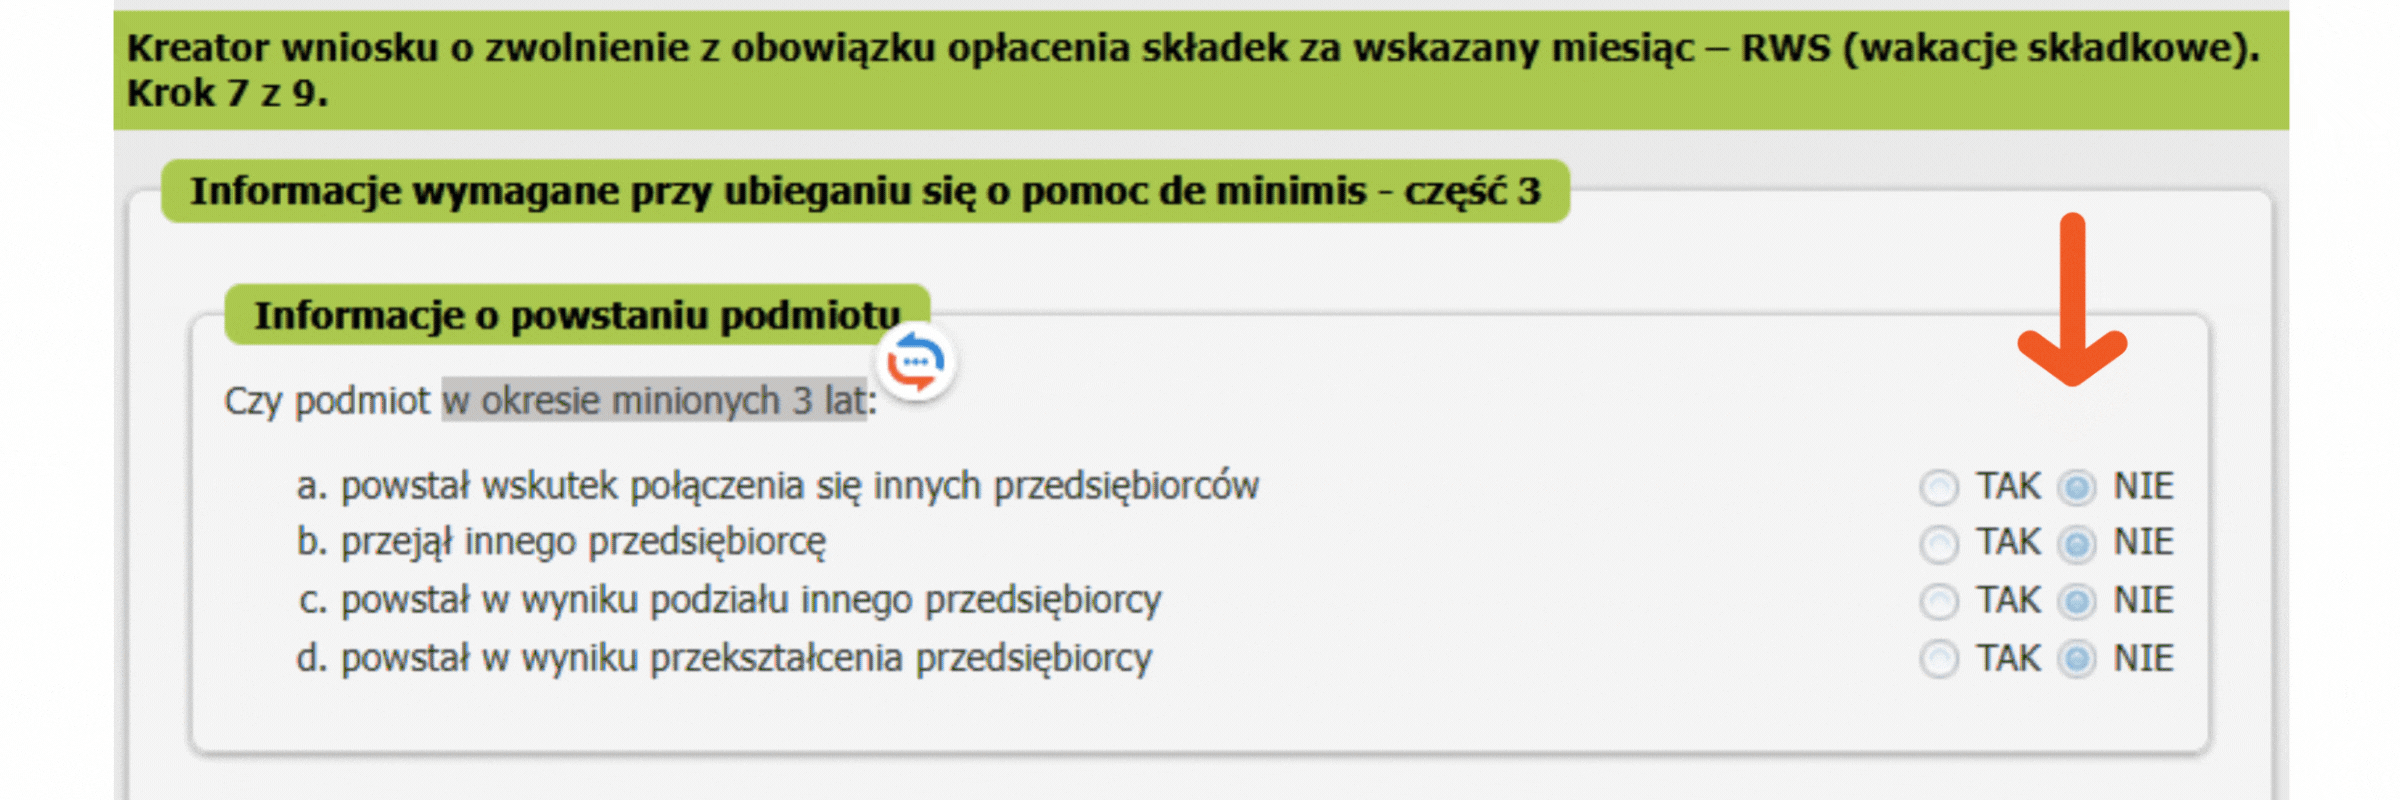
Krok 7 – Informacje o powstaniu przedsiębiorstwa
- Jeżeli Twoje przedsiębiorstwo nie powstało w okresie minionych 3 lat z poniżej wskazanych przyczyn, to zaznacz opcję NIE.
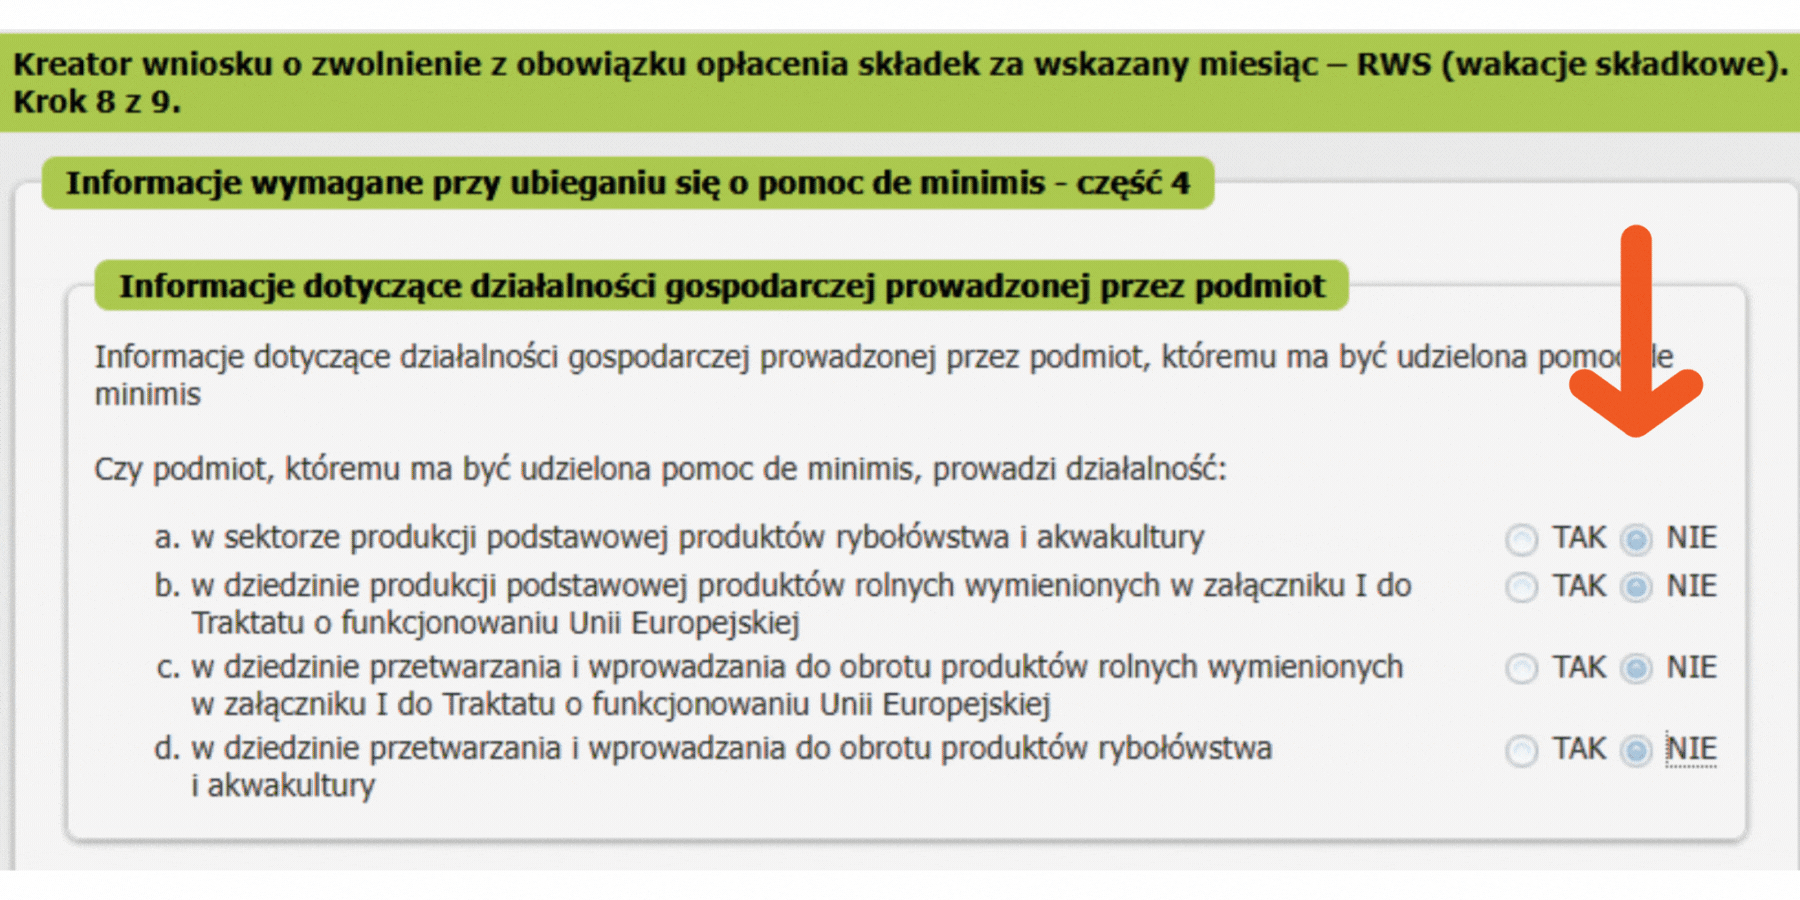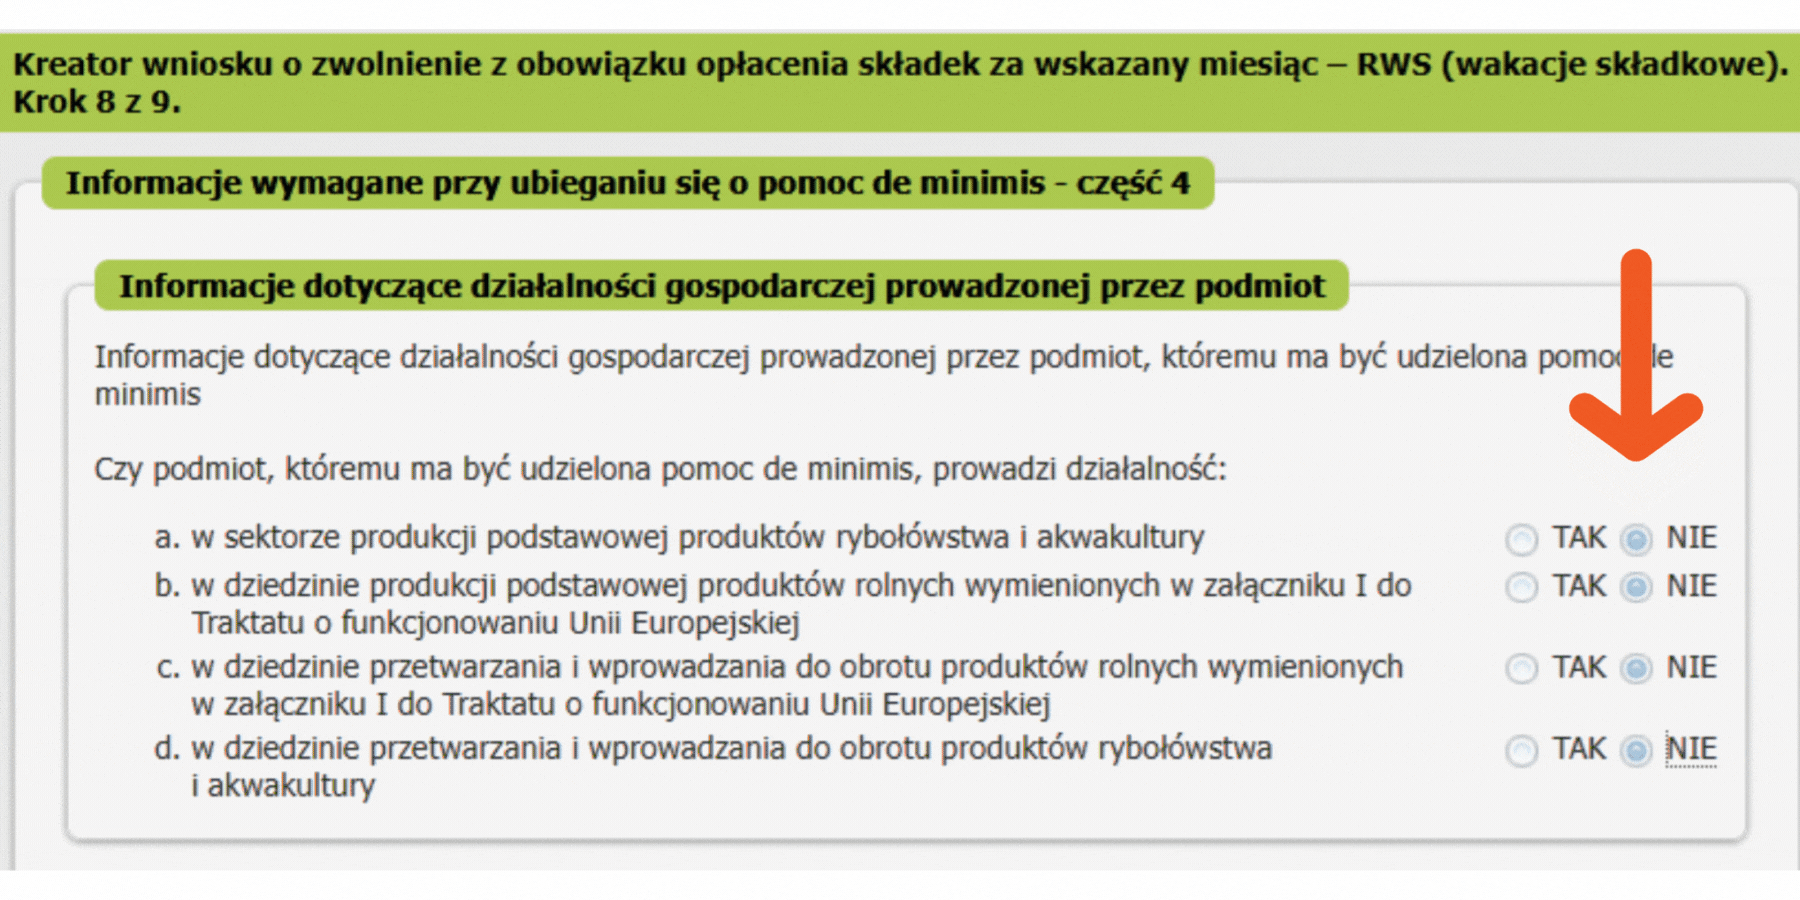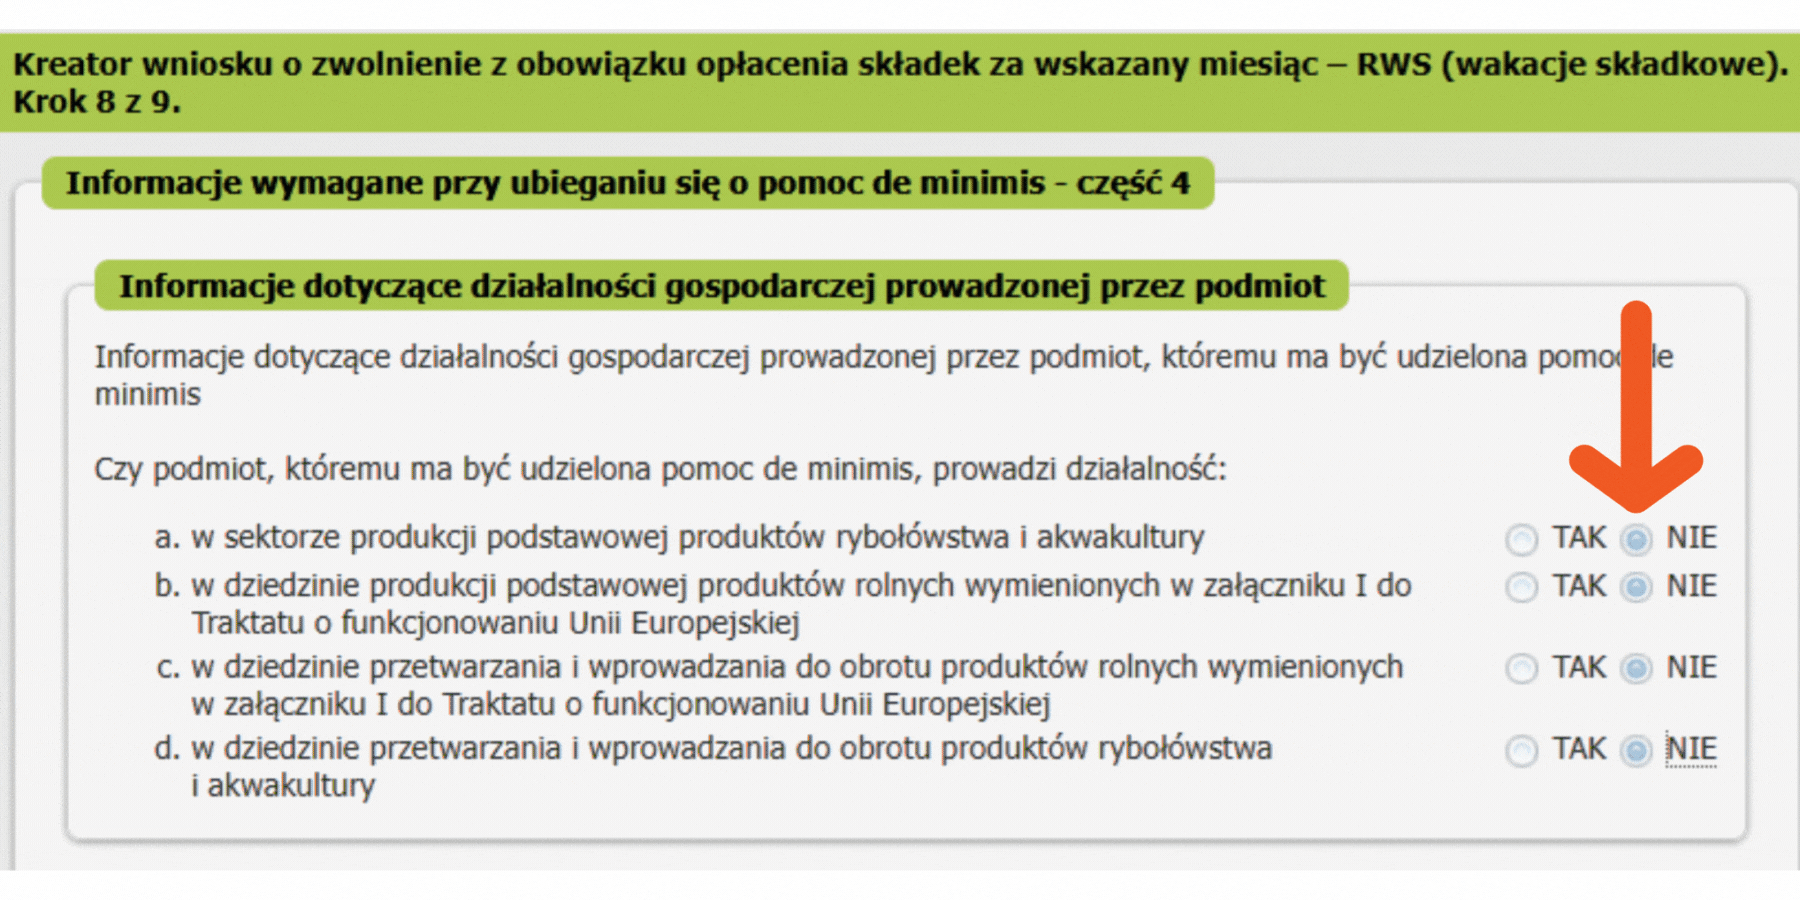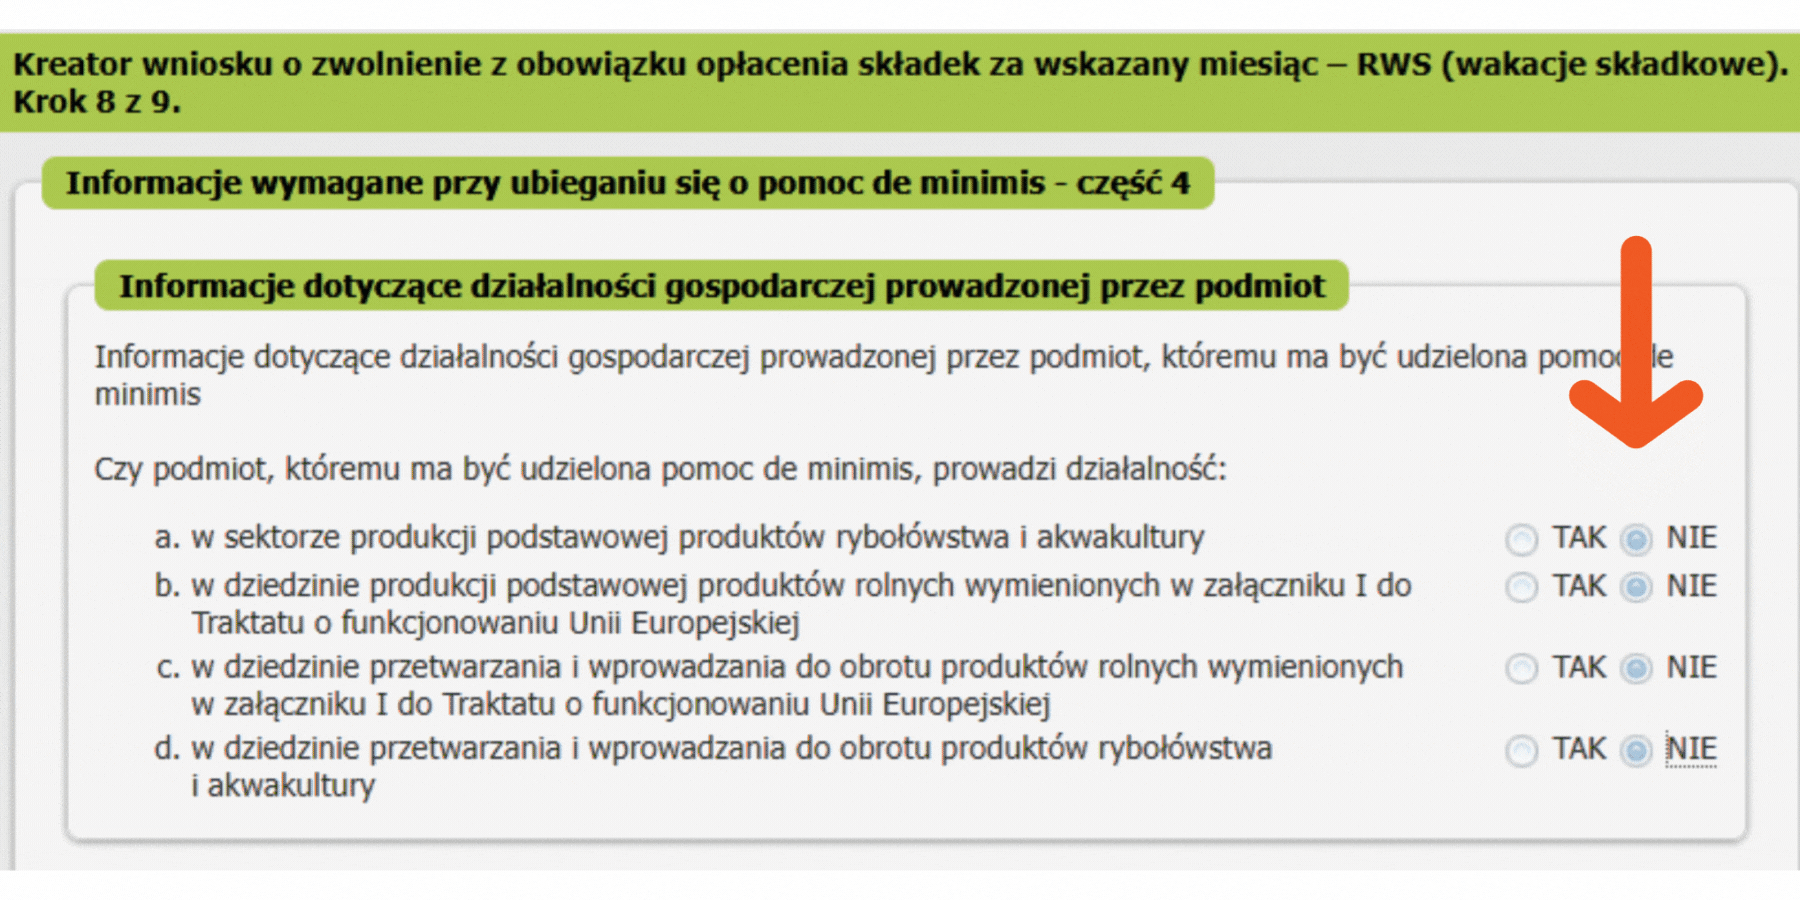
Krok 8 – Podaj informacje czy działasz w sektorach rybołówstwa, akwakultury i produktów rolnych
- Podaj informacje czy działasz w sektorach wskazanych poniżej. W zdecydowanej części przypadków będzie opcja NIE.
Krok 9 Sprawdź poprawność wniosku, Dodaj ewentualne załączniki
Sprawdź poprawność wniosku, Dodaj ewentualne załączniki (jeśli wymagane):
- Jeśli posiadasz zaświadczenia o uzyskanej pomocy de minimis, dołącz je do wniosku, jeżeli w kroku 4 wybrałeś opcje Zaświadczenia
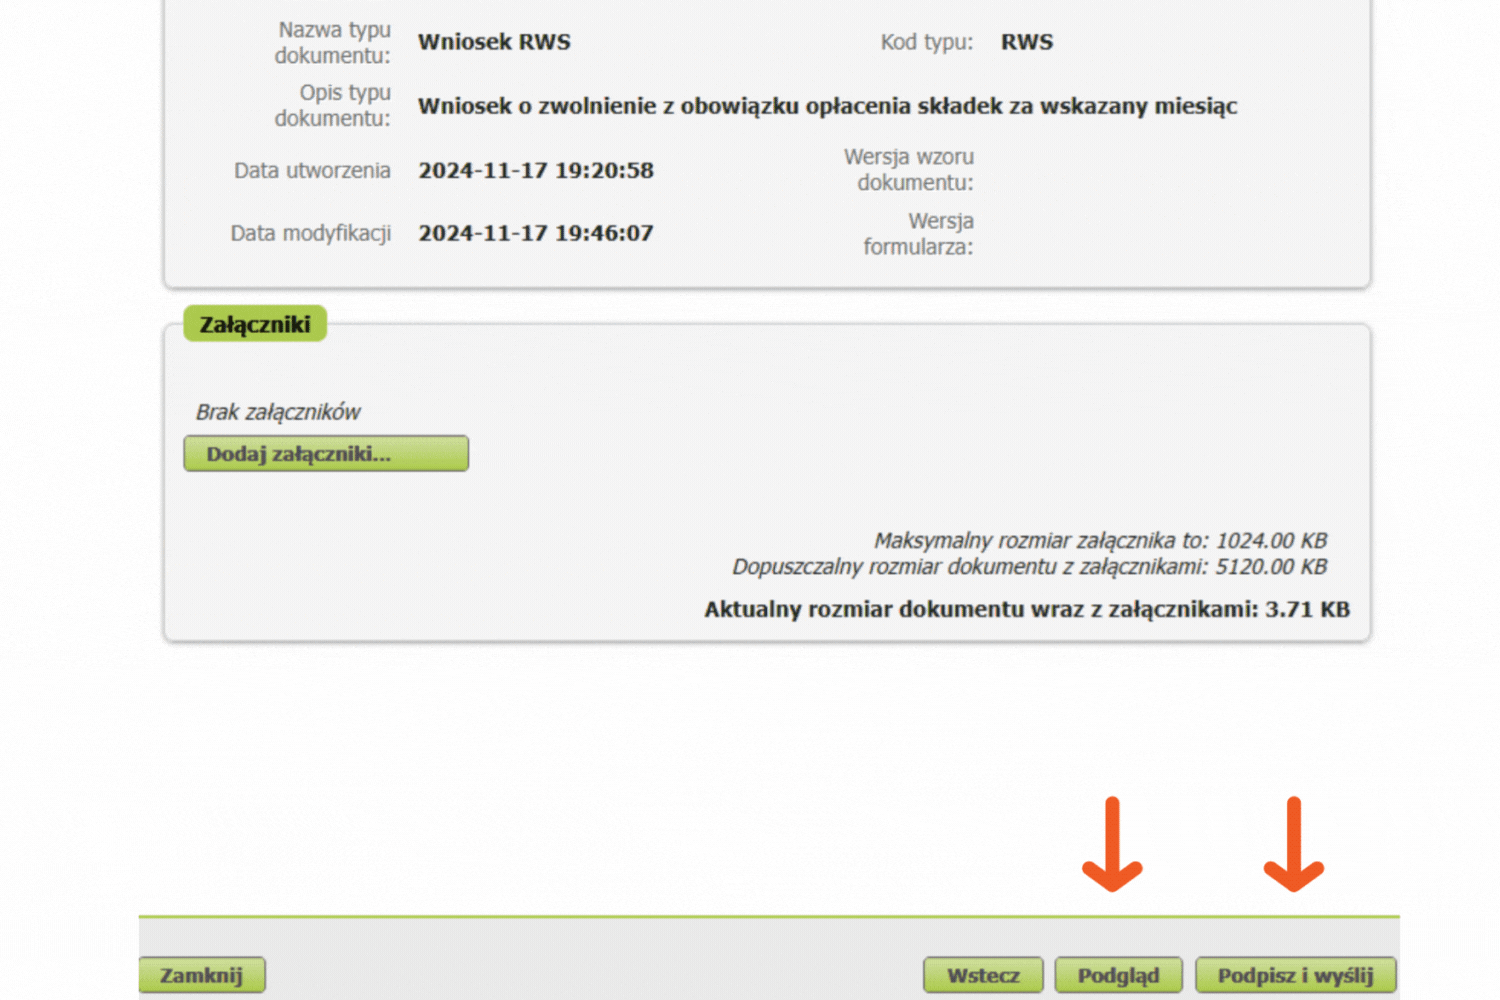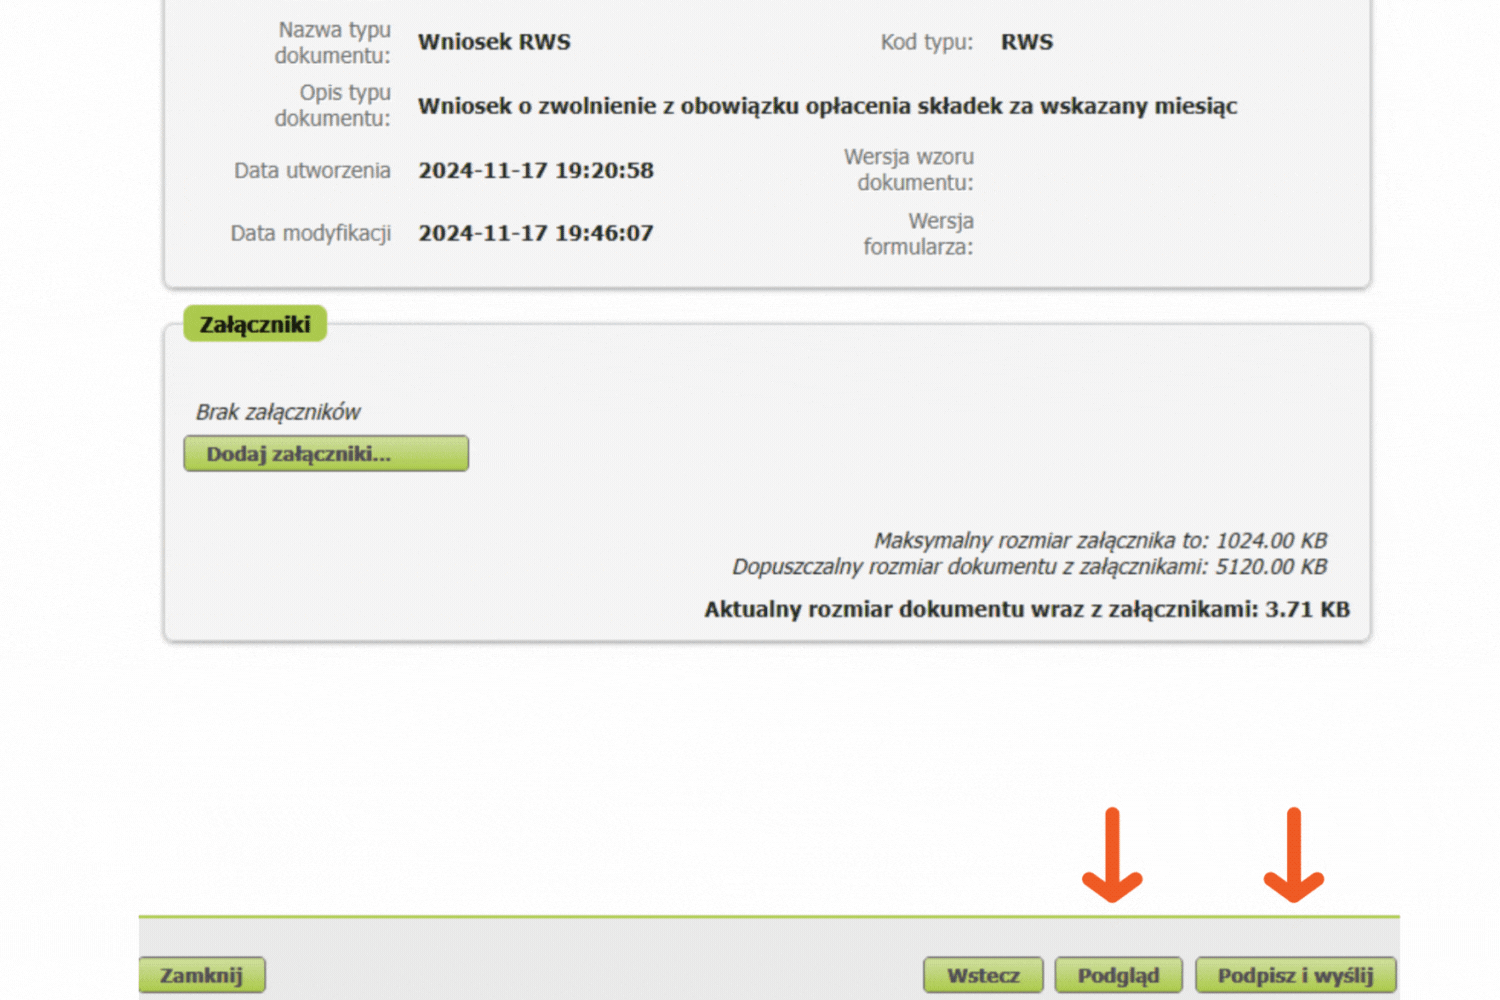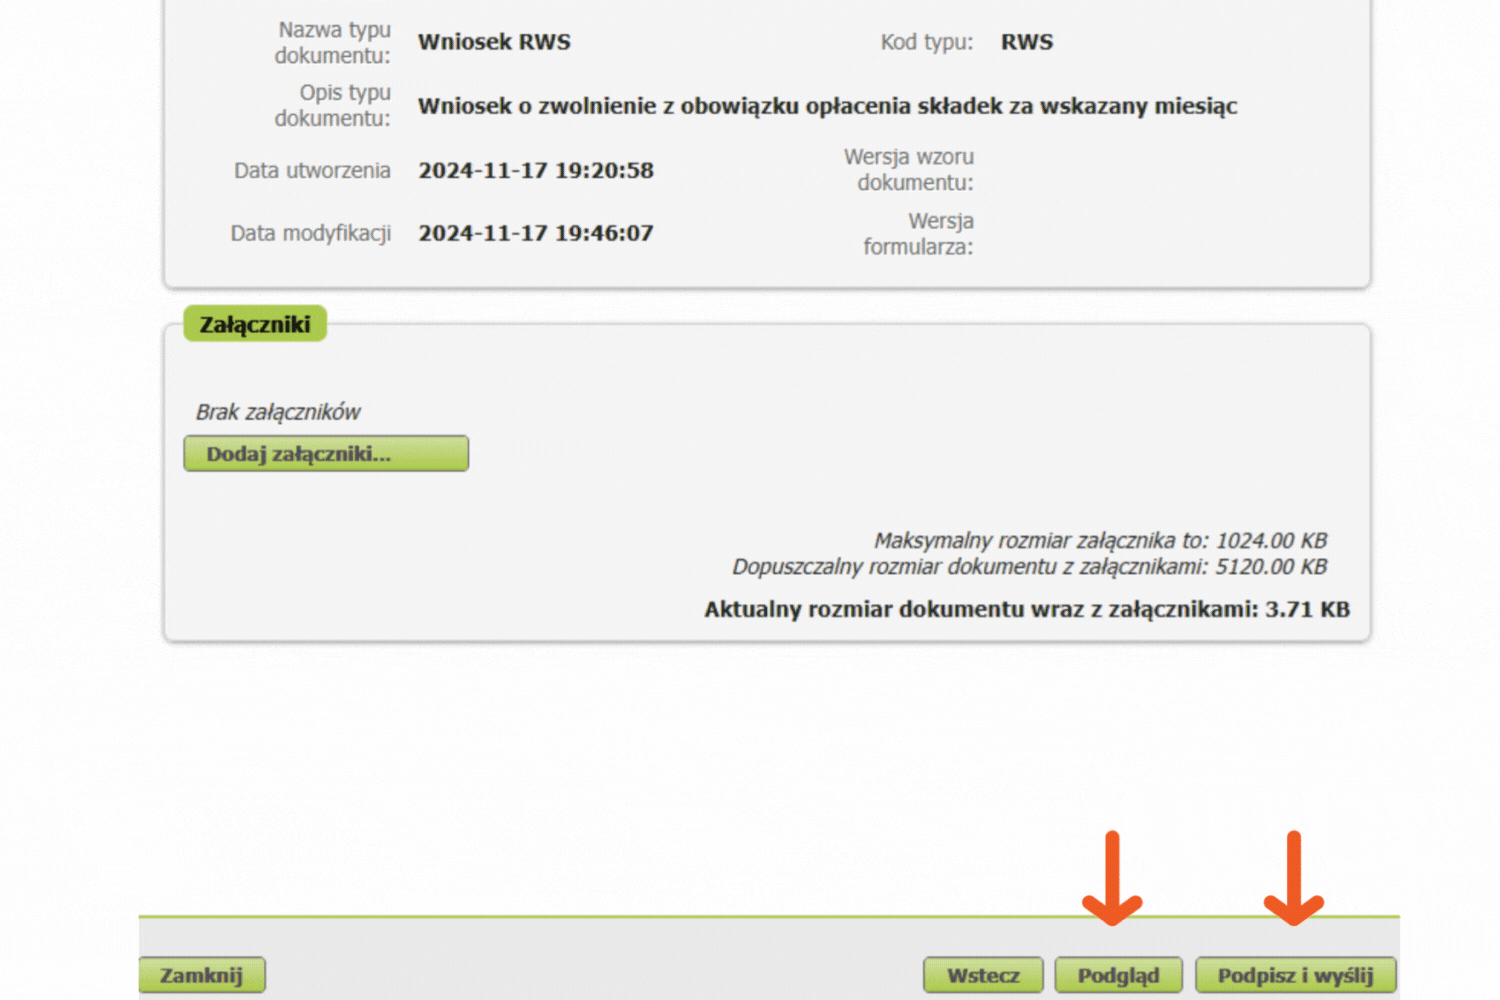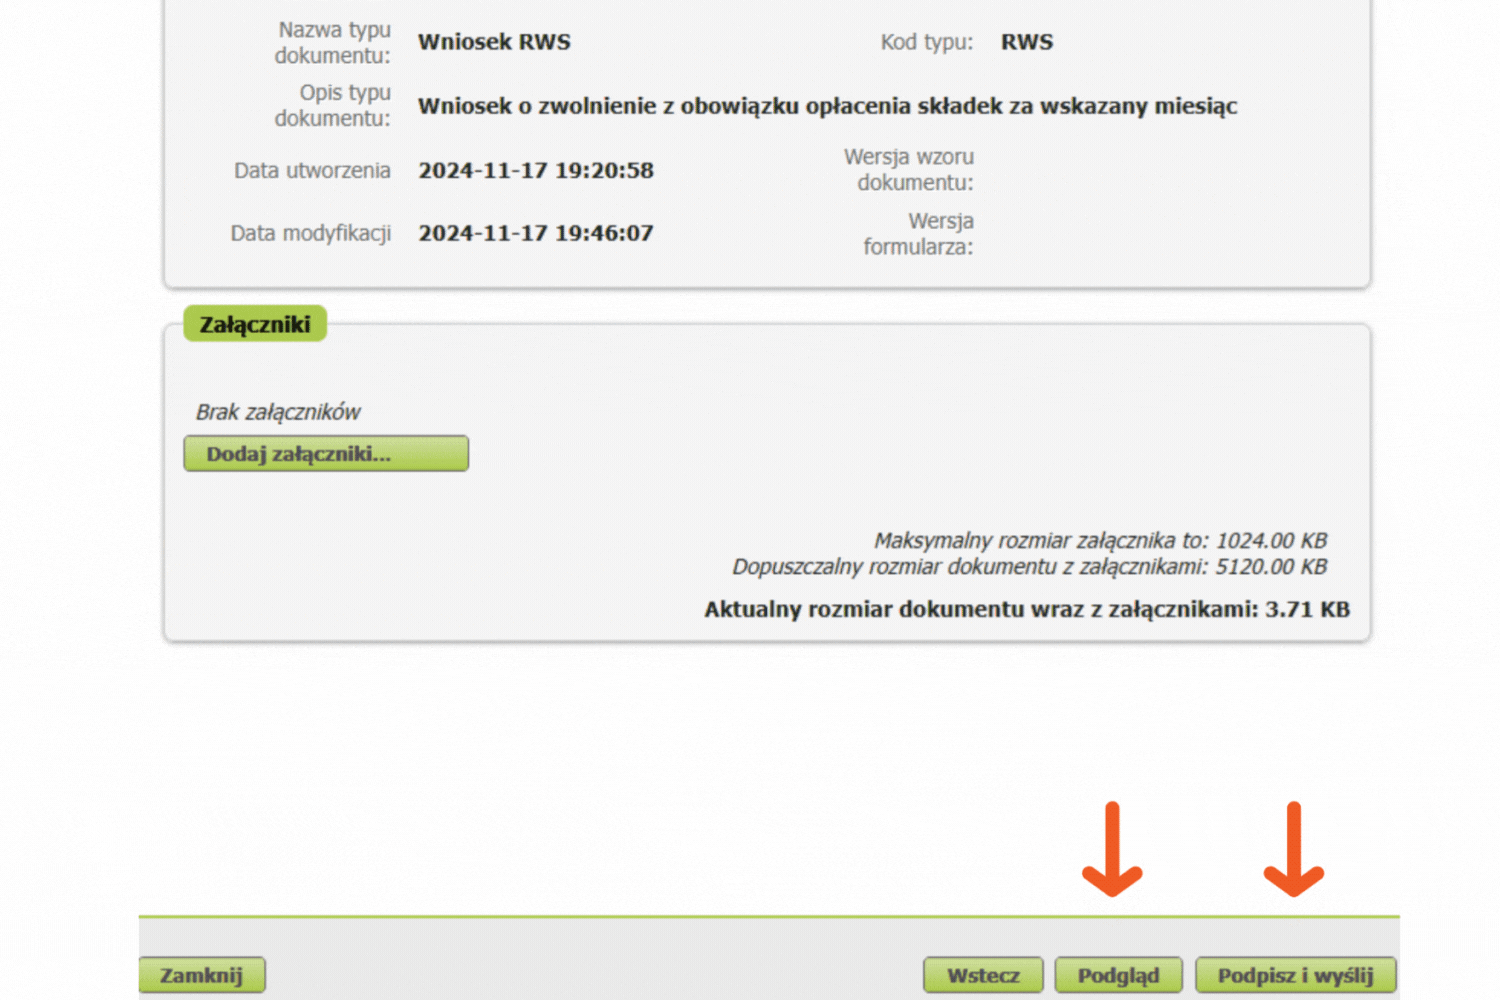
- Przed wysłaniem upewnij się, że wszystkie dane są poprawne i kompletne i dostosowane do Twojej sytuacji.
Podpisz i wyślij wniosek
Podpisz wniosek za pomocą jednej ze wskazanych poniżej opcji. Najlepiej Profilem PUE lub Profilem zaufanym ePUAP.
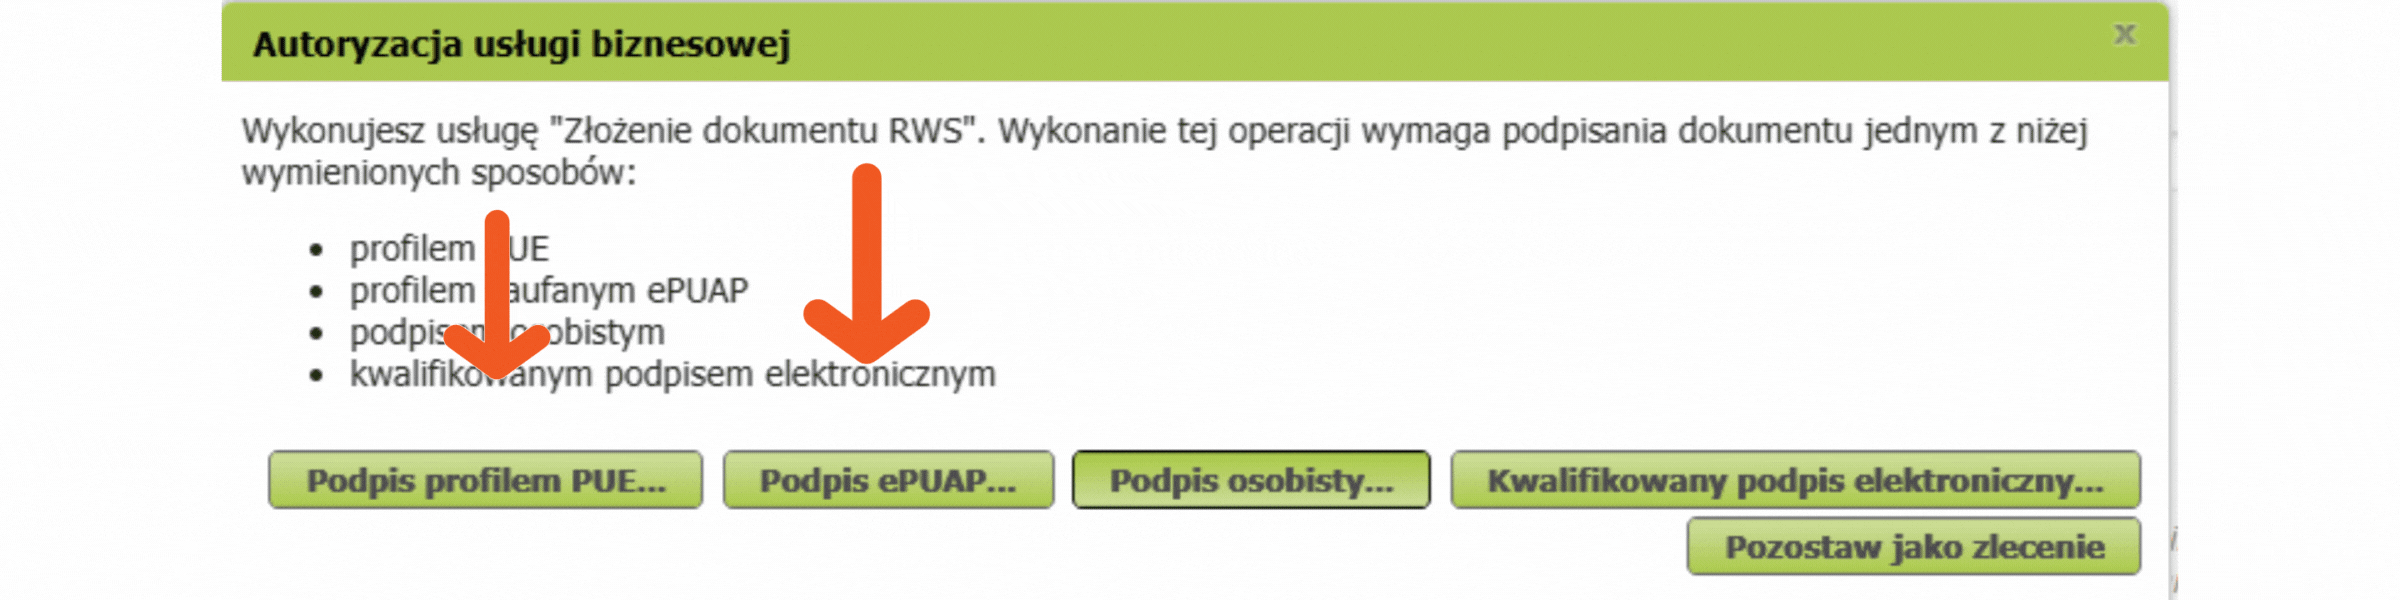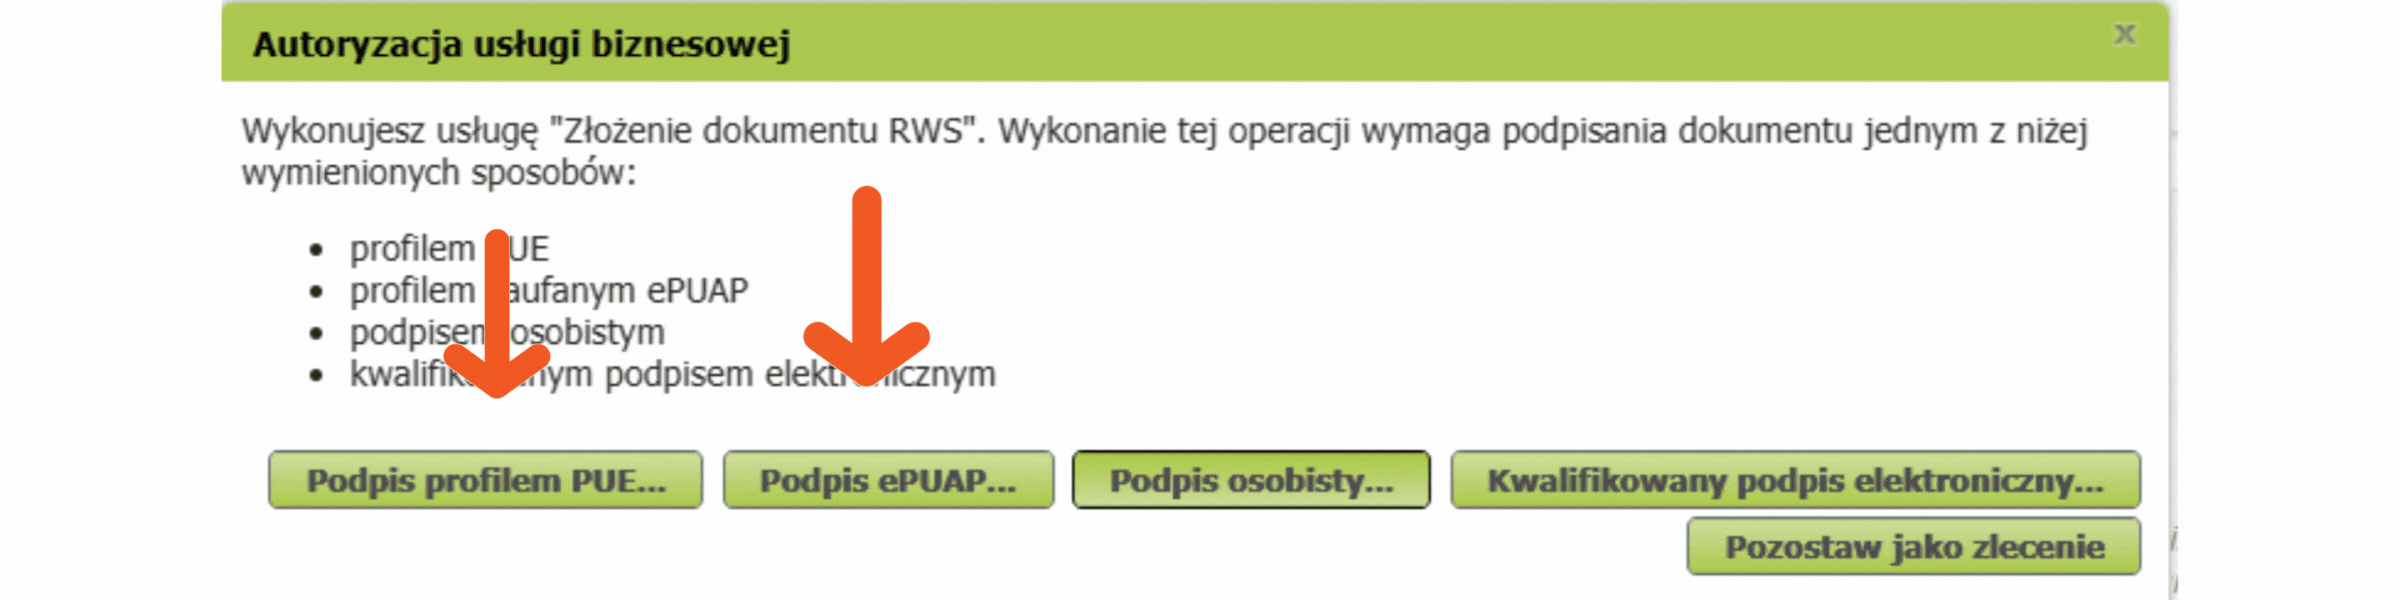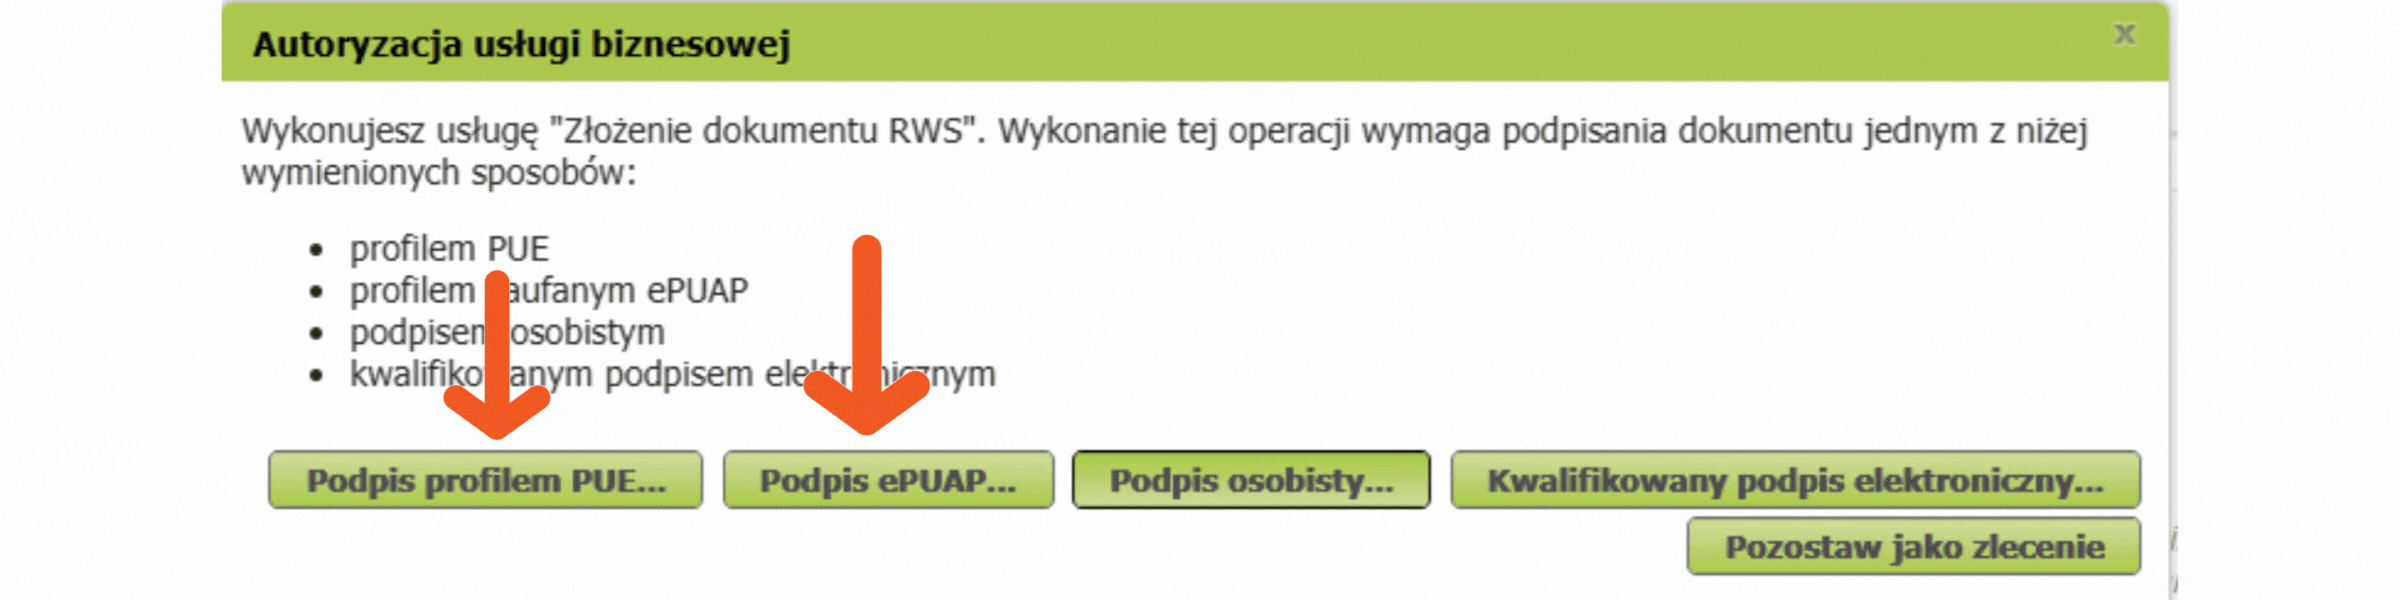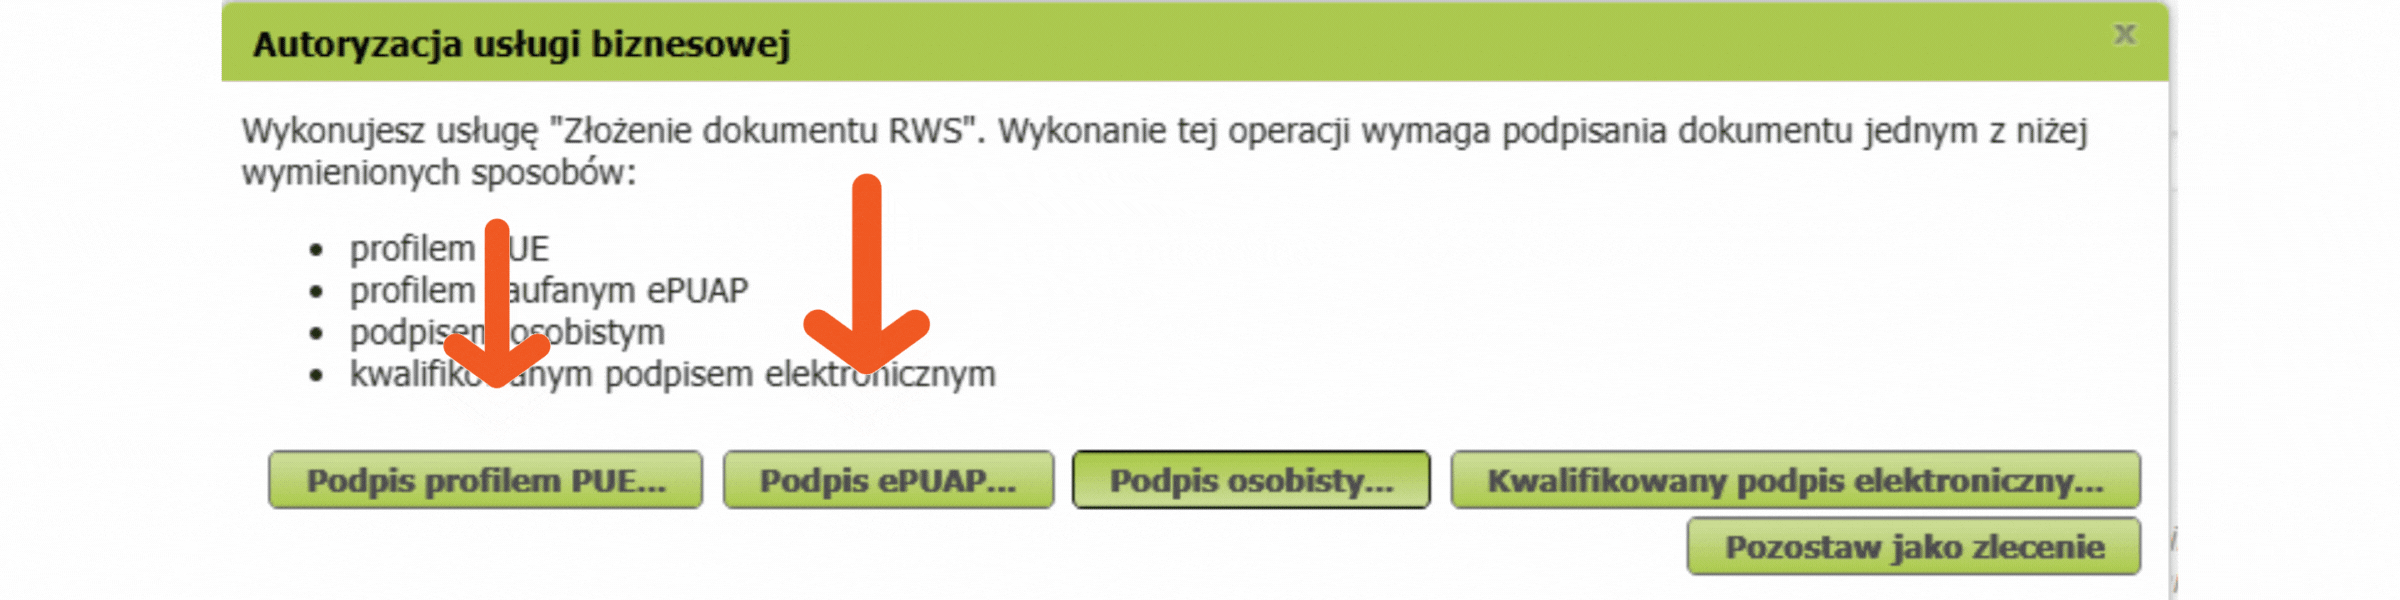
Wyślij wniosek do ZUS.
Niniejszy materiał ma charakter wyłącznie informacyjny i edukacyjny i nie stanowi porady prawnej, podatkowej ani indywidualnej interpretacji przepisów. Dołożono wszelkich starań, aby informacje były aktualne i rzetelne na dzień publikacji, jednak autor ani wydawca nie ponoszą odpowiedzialności za skutki decyzji podjętych na ich podstawie. Przed podjęciem decyzji zaleca się konsultację z doradcą podatkowym, księgowym lub bezpośrednio z ZUS / właściwym urzędem.