
Umowa zlecenie w 2024 roku – zasady, wynagrodzenie, składki ZUS
Umowa zlecenie wciąż cieszy się dużą popularnością w Polsce, szczególnie wśród przedsiębiorców, którzy szukają elastycznych form zatrudnienia. W 2024 roku wprowadzone zmiany w minimalnym wynagrodzeniu i nowe zasady dotyczące składek ZUS sprawiają, że umowa ta zyskuje zarówno na atrakcyjności, jak i na wyzwaniach dla zleceniodawców i zleceniobiorców. Co warto wiedzieć o umowie zlecenie w 2024 roku? Zapraszamy do lektury!
Umowa zlecenie – podstawy prawne
Umowa zlecenie jest jednym z typów umów cywilnoprawnych, uregulowanych w Kodeksie cywilnym. Cechą charakterystyczną tej umowy jest zobowiązanie zleceniobiorcy do wykonania określonej czynności na rzecz zleceniodawcy, co odróżnia ją od umowy o pracę, która skupia się na rezultacie działań. Ważne jest, że umowa zlecenie nie podlega przepisom Kodeksu pracy, a więc nie zapewnia zleceniobiorcy takich samych praw jak pracownikowi na umowie o pracę, takich jak urlop wypoczynkowy czy wynagrodzenie chorobowe.
Zleceniodawcy powinni jednak pamiętać, że mimo elastyczności tej formy współpracy, są zobowiązani do przestrzegania przepisów dotyczących bezpiecznych i higienicznych warunków pracy. Umowa zlecenie może być zawarta ustnie, ale dla celów dowodowych rekomenduje się jej pisemną formę.
Minimalna stawka godzinowa na umowie zlecenie w 2024 roku
Od 2024 roku obowiązują nowe stawki minimalne dla umowy zlecenia, które są ściśle powiązane z wysokością minimalnego wynagrodzenia w Polsce. W pierwszym półroczu 2024 roku stawka minimalna za godzinę pracy wynosi 27,70 zł, natomiast od 1 lipca 2024 r. wzrośnie do 28,10 zł. Ważne jest, że stawka ta jest obowiązkowa dla każdego zleceniobiorcy i musi być wypłacana w formie pieniężnej.
Przykład: Jan Kowalski, zatrudniony na podstawie umowy zlecenie od stycznia 2024 roku, przepracował 100 godzin w miesiącu. Jego wynagrodzenie minimalne wynosić będzie 2770 zł w pierwszym półroczu oraz 2810 zł w drugim półroczu.
Pamiętajmy, że wynagrodzenie powinno być wypłacane przynajmniej raz w miesiącu, jeśli umowa zlecenie trwa dłużej niż miesiąc, a ewidencja godzin przepracowanych przez zleceniobiorcę musi być prowadzona w sposób umożliwiający organom kontrolnym weryfikację prawidłowości wypłat.
Składki ZUS na umowie zlecenie – obowiązki i zwolnienia
Umowa zlecenie podlega zasadom ubezpieczeń społecznych, ale sposób naliczania składek zależy od sytuacji zleceniobiorcy. Zasady te mogą wydawać się skomplikowane, jednak warto poznać kilka kluczowych aspektów:
- Obowiązkowe składki na ubezpieczenia emerytalne i rentowe – jeżeli zleceniobiorca nie posiada innego tytułu do ubezpieczenia, zleceniodawca jest zobowiązany do odprowadzania składek na ZUS.
- Zwolnienie z obowiązkowych składek – zleceniobiorca może być zwolniony z obowiązkowych składek na ubezpieczenia społeczne, jeśli równocześnie posiada inny tytuł do ubezpieczenia, np. umowę o pracę z wynagrodzeniem co najmniej równym minimalnemu wynagrodzeniu (4242 zł w pierwszym półroczu i 4300 zł w drugim półroczu 2024 roku).
- Uczniowie i studenci – studenci i uczniowie do ukończenia 26. roku życia są zwolnieni z obowiązku ubezpieczeń społecznych oraz zdrowotnych, co czyni tę formę zatrudnienia korzystną dla przedsiębiorców.
Przykład: Anna Nowak, studentka zatrudniona na umowie zlecenie, nie podlega składkom ZUS, co sprawia, że pracodawca odprowadza jedynie wynagrodzenie minimalne bez dodatkowych obciążeń.
Podatek dochodowy a umowa zlecenie
Przedsiębiorca, który zatrudnia osobę na umowie zlecenie, jest również zobowiązany do odprowadzania zaliczek na podatek dochodowy od wynagrodzenia zleceniobiorcy. Podstawę opodatkowania stanowi przychód pomniejszony o koszty uzyskania przychodów oraz składki na ubezpieczenia społeczne, jeśli są naliczane.
Od 2023 roku zleceniobiorca może składać u zleceniodawcy formularz PIT-2, co pozwala na korzystanie z kwoty wolnej od podatku w trakcie roku. To istotne ułatwienie, które pozwala na zmniejszenie zaliczek na podatek dochodowy od wynagrodzenia już na etapie comiesięcznych wypłat.
Jakie prawa ma zleceniobiorca?
Warto zaznaczyć, że umowa zlecenie nie chroni zleceniobiorcy tak, jak umowa o pracę. Nie przysługują tu prawa związane z urlopem wypoczynkowym, wynagrodzeniem chorobowym czy ochroną przed wypowiedzeniem. Jednakże zleceniobiorca może rozwiązać umowę zlecenie w dowolnym momencie, a jeśli w umowie nie uregulowano kwestii wypowiedzenia, ma prawo odejść z pracy bez uprzedzenia.
W przypadku naruszenia przepisów dotyczących stosunku pracy, gdy umowa zlecenie faktycznie spełnia warunki umowy o pracę (np. stałe godziny, miejsce pracy, podległość organizacyjna), zleceniodawca może zostać ukarany mandatem przez Państwową Inspekcję Pracy.
Podsumowanie
Umowa zlecenie w 2024 roku pozostaje atrakcyjną formą zatrudnienia, zarówno dla przedsiębiorców, jak i zleceniobiorców. Jednakże zmiany dotyczące minimalnej stawki godzinowej oraz składek ZUS sprawiają, że warto dobrze zapoznać się z obowiązkami, jakie nakładają nowe przepisy. Elastyczność tej umowy to duża zaleta, ale konieczność ewidencjonowania godzin pracy, odprowadzania składek oraz dbanie o prawidłowe rozliczenia podatkowe wymagają od przedsiębiorców większej uwagi.
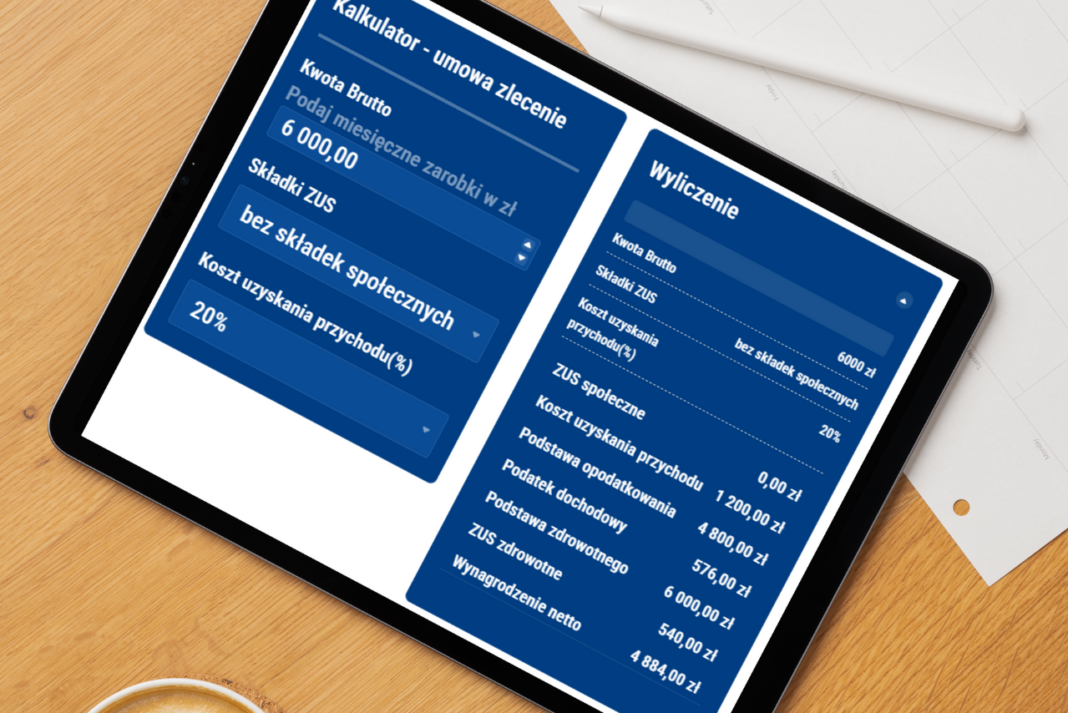
Kalkulator służy wyłącznie celom informacyjnym. Wyniki mogą się różnić w zależności od indywidualnych okoliczności. Zawsze skonsultuj się z doradcą przed podjęciem decyzji finansowych.