Zakup maszyny budowlanej w ramach WNT – kiedy nie musisz płacić VAT w terminie 14 dni?

Wewnątrzwspólnotowe nabycie towarów (WNT) to temat, który budzi wiele pytań wśród przedsiębiorców, szczególnie w kontekście podatku VAT. Jednym z takich przypadków jest zakup maszyn budowlanych, takich jak koparki kołowo-obrotowe. Czy musisz złożyć deklarację VAT-23 i opłacić podatek VAT w terminie 14 dni? Przeczytaj ten artykuł, aby dowiedzieć się więcej o interpretacji podatkowej Krajowej Informacji Skarbowej (KIS) oraz kiedy możesz być zwolniony z tych obowiązków.

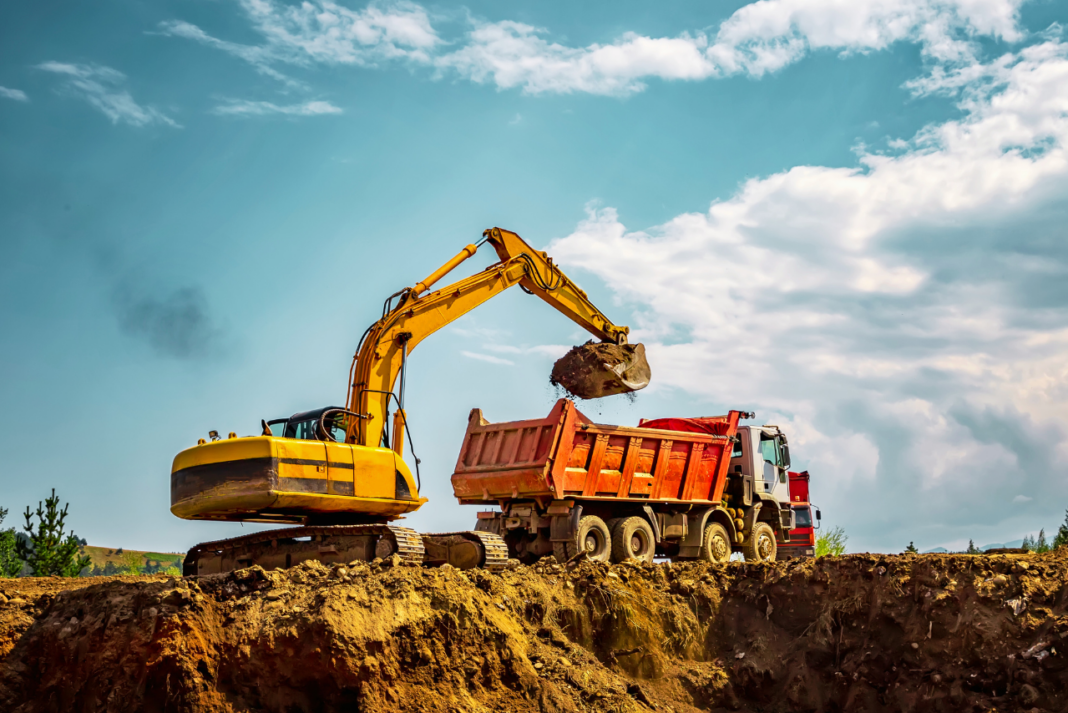
Koparki kołowo-obrotowe – dlaczego nie są uznawane za środki transportu?

Według interpretacji Krajowej Informacji Skarbowej (interpretacja indywidualna z 22 lipca 2024 r., nr 0114-KDIP1-2.4012.256.2024.2.GK), koparki kołowo-obrotowe nie są uznawane za środki transportu w rozumieniu ustawy o VAT oraz przepisów unijnych. Dlaczego? Kluczowe argumenty to:

  1. Brak funkcji przewozowych: Koparki te nie są przeznaczone do przewozu osób ani towarów. Mają jedno miejsce siedzące wyłącznie dla operatora i służą głównie do wykonywania wykopów, przenoszenia urobku, czy też pełnienia funkcji przeładunkowych.
  2. Brak obowiązku rejestracji: Maszyny te nie podlegają rejestracji na terenie Polski, nie posiadają przebiegu kilometrów i nie mają obowiązku przechodzenia badań technicznych.
  3. Wyposażenie i funkcje: Koparki kołowo-obrotowe są napędzane silnikiem spalinowym i mobilność zapewniają im koła gumowe dętkowe. Nie mają cech charakterystycznych dla pojazdów przeznaczonych do transportu.

W związku z powyższymi argumentami, koparki te nie są kwalifikowane jako „środki transportu” zgodnie z definicją zawartą w ustawie o VAT oraz rozporządzeniu wykonawczym 282/2011.

Obowiązki podatnika przy WNT – co mówi prawo?

Zgodnie z ustawą o VAT, podatnicy dokonujący wewnątrzwspólnotowego nabycia nowych środków transportu lub innych środków transportu, które podlegają rejestracji lub są użytkowane na terytorium kraju, muszą:

  • Obliczyć i wpłacić podatek VAT w terminie 14 dni od dnia powstania obowiązku podatkowego.
  • Złożyć deklarację VAT-23 oraz dołączyć kopię faktury potwierdzającej nabycie środka transportu.

Jednak te przepisy nie mają zastosowania do koparek kołowo-obrotowych, które nie spełniają definicji środka transportu.

Interpretacja KIS – brak obowiązku składania VAT-23 i płacenia VAT w terminie 14 dni

Krajowa Informacja Skarbowa uznała, że koparki kołowo-obrotowe, ze względu na swoje cechy i przeznaczenie, nie są uznawane za środki transportu. Oznacza to, że:

  • Nie musisz składać deklaracji VAT-23 przy zakupie tych maszyn w ramach WNT.
  • Nie musisz płacić VAT w terminie 14 dni od powstania obowiązku podatkowego.

Decyzja ta opiera się na definicji zawartej w art. 2 pkt 10 lit. a) ustawy o VAT oraz interpretacji zawartej w rozporządzeniu wykonawczym 282/2011, gdzie za środek transportu uznaje się pojazdy przeznaczone do przewozu osób lub rzeczy. Koparki nie spełniają tych kryteriów.

Jakie maszyny budowlane mogą być uznane za środki transportu?

Nie wszystkie maszyny budowlane są wyłączone z obowiązku składania VAT-23 i zapłaty VAT. Jeśli nabywasz maszyny, które:

  • Służą do przewozu osób lub towarów.
  • Podlegają rejestracji w Polsce.
  • Mają obowiązek przechodzenia badań technicznych.

To mogą być uznane za środki transportu w rozumieniu ustawy o VAT. Przed każdym zakupem warto skonsultować się z doradcą podatkowym, aby uniknąć niepotrzebnych formalności.

Podsumowanie – zakup maszyn budowlanych a obowiązki VAT

Zakup koparek kołowo-obrotowych w ramach WNT to temat, który może wydawać się skomplikowany, ale interpretacja KIS przynosi ulgę podatnikom. Koparki te nie są uznawane za środki transportu, co oznacza brak obowiązku składania deklaracji VAT-23 i płacenia VAT w terminie 14 dni. Pamiętaj jednak, że każda sytuacja może być inna, dlatego warto śledzić aktualne interpretacje podatkowe i konsultować swoje działania z ekspertami.

Podstawy prawne:

  • Ustawa o VAT z dnia 11 marca 2004 r. (Dz.U. 2004 Nr 54, poz. 535 z późn. zm.).
  • Rozporządzenie wykonawcze 282/2011 z dnia 15 marca 2011 r.

Gorące tematy w tym tygodniu

Obowiązkowy KSeF od 2026 r.

Od 1 lutego 2026 r. Krajowy System e-Faktur (KSeF) zaczyna działać obowiązkowo etapami. Dla większości małych i średnich firm kluczowe są trzy rzeczy: kto podlega, od kiedy, oraz jak się przygotować, żeby nie zablokować sprzedaży i obiegu dokumentów.

Limity podatkowe i bilansowe na 2026 r. – co się zmienia i jak je policzyć

W wielu przepisach podatkowych i bilansowych kluczowe progi są określone w euro. Od tego, jak wypadnie przeliczenie na złote, zależy m.in. czy podatnik zyska status „małego podatnika”, czy może korzystać z ryczałtu, a czasem – czy musi przejść na pełne księgi rachunkowe.

Nowy próg zwolnienia podmiotowego z VAT od 1 stycznia 2026r

Od 1 stycznia 2026 r. podwyższono limit uprawniający do zwolnienia podmiotowego z VAT z 200 000 zł do 240 000 zł. Zmiana jest istotna nie tylko dla mikrofirm, ale również dla podatników z innych państw UE korzystających w Polsce ze zwolnienia w ramach procedury SME.

Kalkulator wynagrodzeń brutto netto 2026 umowa o pracę

W 2026 roku zarówno pracodawcy, jak i pracownicy spotykają się z wyzwaniem weryfikacji wysokości wynagrodzeń oraz obciążeń związanych z podatkami i składkami ZUS. Aby ułatwić ten proces, powstał kalkulator wynagrodzeń brutto-netto 2026, który pozwala na szybkie i precyzyjne obliczenie zarówno wynagrodzenia netto pracownika, jak i całkowitych kosztów zatrudnienia dla pracodawcy. Poznaj funkcje tego narzędzia i dowiedz się, jak w pełni z niego korzystać, aby zoptymalizować swoje finanse i uniknąć błędów w rozliczeniach.

Nowe limity samochodów w 2026r – amortyzacja i leasing (PIT/CIT)

Od 1 stycznia 2026 r. limity kosztów związanych z samochodami osobowymi zależą od emisji CO₂. Zmiany obejmują: - amortyzację (gdy auto jest środkiem trwałym), - leasing operacyjny / najem / dzierżawę (gdy auto nie jest Twoim środkiem trwałym). Klucz: w 2026 r. dla wielu aut spalinowych limit kosztów spada do 100 0

Tematy

Obowiązkowy KSeF od 2026 r.

Od 1 lutego 2026 r. Krajowy System e-Faktur (KSeF) zaczyna działać obowiązkowo etapami. Dla większości małych i średnich firm kluczowe są trzy rzeczy: kto podlega, od kiedy, oraz jak się przygotować, żeby nie zablokować sprzedaży i obiegu dokumentów.

Limity podatkowe i bilansowe na 2026 r. – co się zmienia i jak je policzyć

W wielu przepisach podatkowych i bilansowych kluczowe progi są określone w euro. Od tego, jak wypadnie przeliczenie na złote, zależy m.in. czy podatnik zyska status „małego podatnika”, czy może korzystać z ryczałtu, a czasem – czy musi przejść na pełne księgi rachunkowe.

Nowy próg zwolnienia podmiotowego z VAT od 1 stycznia 2026r

Od 1 stycznia 2026 r. podwyższono limit uprawniający do zwolnienia podmiotowego z VAT z 200 000 zł do 240 000 zł. Zmiana jest istotna nie tylko dla mikrofirm, ale również dla podatników z innych państw UE korzystających w Polsce ze zwolnienia w ramach procedury SME.

Kalkulator wynagrodzeń brutto netto 2026 umowa o pracę

W 2026 roku zarówno pracodawcy, jak i pracownicy spotykają się z wyzwaniem weryfikacji wysokości wynagrodzeń oraz obciążeń związanych z podatkami i składkami ZUS. Aby ułatwić ten proces, powstał kalkulator wynagrodzeń brutto-netto 2026, który pozwala na szybkie i precyzyjne obliczenie zarówno wynagrodzenia netto pracownika, jak i całkowitych kosztów zatrudnienia dla pracodawcy. Poznaj funkcje tego narzędzia i dowiedz się, jak w pełni z niego korzystać, aby zoptymalizować swoje finanse i uniknąć błędów w rozliczeniach.

Nowe limity samochodów w 2026r – amortyzacja i leasing (PIT/CIT)

Od 1 stycznia 2026 r. limity kosztów związanych z samochodami osobowymi zależą od emisji CO₂. Zmiany obejmują: - amortyzację (gdy auto jest środkiem trwałym), - leasing operacyjny / najem / dzierżawę (gdy auto nie jest Twoim środkiem trwałym). Klucz: w 2026 r. dla wielu aut spalinowych limit kosztów spada do 100 0

Instrukcja jak w 9 krokach wypełnić Wniosek o Wakacje Składkowe za 2025r.

Aby skorzystać z wakacji składkowych, należy złożyć wniosek RWS (wniosek o zwolnienie z obowiązku opłacenia składek za wskazany miesiąc) za pośrednictwem Platformy Usług Elektronicznych (PUE) ZUS / eZUS. Pamiętaj, że wniosek należy złożyć w miesiącu poprzedzającym wybrany miesiąc zwolnienia. Na przykład, aby skorzystać ze zwolnienia za grudzień 2025 roku, wniosek należy złożyć w listopadzie 2025 roku.

Jak rozliczyć samochód współmałżonka w działalności gospodarczej?

Wielu przedsiębiorców staje przed wyzwaniem, jak efektywnie wykorzystać samochód w prowadzonej działalności gospodarczej. Często jednak pojawia się pytanie, co zrobić, gdy właścicielem pojazdu nie jest przedsiębiorca, ale jego współmałżonek. W tym artykule przyjrzymy się, w jaki sposób można rozliczyć koszty związane z użytkowaniem samochodu współmałżonka w firmie oraz jak amortyzować taki pojazd. Omówimy również kwestie prawne związane z umową użyczenia oraz przepisy dotyczące środków trwałych.

Czy zakup smartwatcha może być uznany za koszt uzyskania przychodów?

W tym artykule przedstawimy, kiedy i dlaczego zakup smartwatcha może zostać uznany za koszt uzyskania przychodów oraz jak przepisy prawne regulują tę kwestię.

Related Articles

Popularne kategorie

spot_imgspot_img